環境意識と環境問題は、現在、電気自動車購入者に対する影響力のトップに明確にランクされている。
電気自動車の販売ブームは、移動パターンの変化と新型コロナウイルス感染症(COVID-19)のリスク認識に後押しされた、自動車購入のより広範な回復の一部となるだろう。
世界全体で、仕事以外の移動は仕事での移動より大きく回復する見通しである。
OEM(相手先ブランド製造業者)と政府の双方が長年にわたって達成に苦心してきたことを、パンデミックが数か月で最終的に促進したのかもしれない。待望の電気自動車(EV)販売ブームが、まさに到来しつつあるのかもしれない。
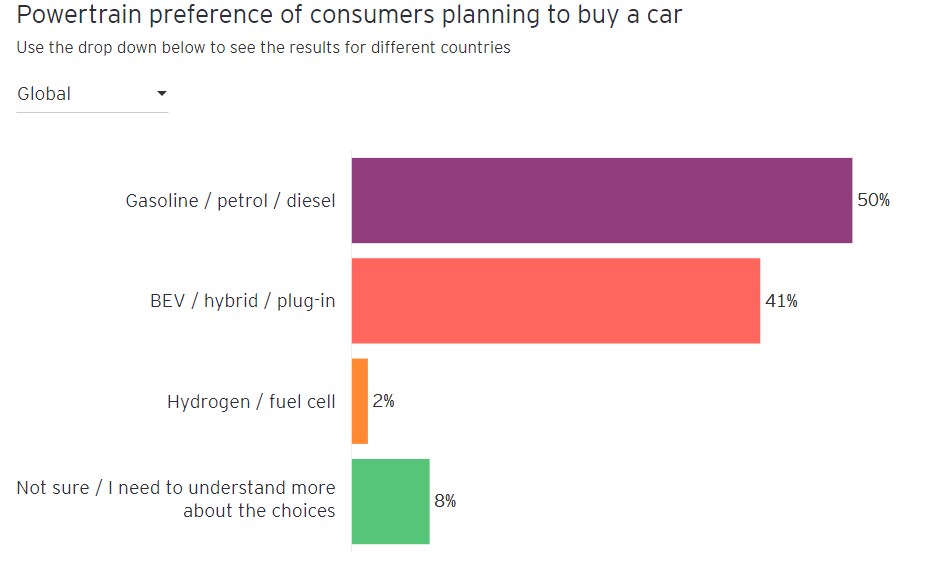
最新のEYモビリティ・レンズ消費者指数は、13の主要国際市場の消費者の購入意向と動機に見られる最大級の変化をとらえている。新車の購入意向があると答えた人のうち、実に41%が電気自動車を検討しており、そのうち66%は今後12か月以内に購入を検討している。これは、昨年のパンデミック初期の調査で記録された数値から11%の増加であり、その調査は EYモビリティ・レンズ消費者指数 第1波の調査によるものである。さらに、初めて、環境への懸念が全年齢層で電気自動車を検討する理由のトップに挙げられた。
何百万人もの在宅勤務者が地域でより多くの時間を過ごし、よりきれいな空気と低い汚染レベルの恩恵に気づいたことで、パンデミックは環境に対する態度を明確にした。全体的な懸念レベルは上昇しており、ICE車以外の購入を検討している人の78%が、新型コロナウイルス感染症によって環境意識が高まったと答えている。そして重要なことに、こうした懸念は現在、より持続可能な車両の購入意向にも反映されている。
これは、消費者の態度における画期的な転換点を示しており、EVや代替パワートレインの車両への需要を大幅に加速させる可能性がある。以前は、多くの消費者が持続可能性に関する漠然とした懸念を表明していたが、次の車の購入という段階になると、その懸念は行動に結びつかなかった。
しかし、EVブームがどうなるにせよ、パワートレインに関係なく、移動パターンの変化と新型コロナウイルス感染症のリスク認識によって後押しされた、より広範な自動車購入の回復の一部となるだろう。通勤回数が減り移動時間が長くなったことと、公共交通機関の安全性に対する根強い懸念が相まって、自動車は感染リスクの低い「安全な空間」としての地位を確固たるものにしつつある。
その結果、あらゆる種類の自動車への需要は増加する見通しである。OEMとディーラーの双方にとっての課題は、代替パワートレインへの消費者の関心を活かし、さらに多くの潜在的な新車購入者に環境に配慮した選択をさせ、次の購入としてICE車ではなくEVを選ばせることである。
本稿では、本調査で示された主要な動向と、パンデミック後の市場においてそれらがOEMとディーラーにもたらす可能性のある影響について考察する。
第1章 - 注意 ― 移動の構造的変化が待ち受けているのか?
仕事以外の移動は、パンデミック前の水準にほぼ回復すると予想されるが、仕事での移動は依然として減少したままである。
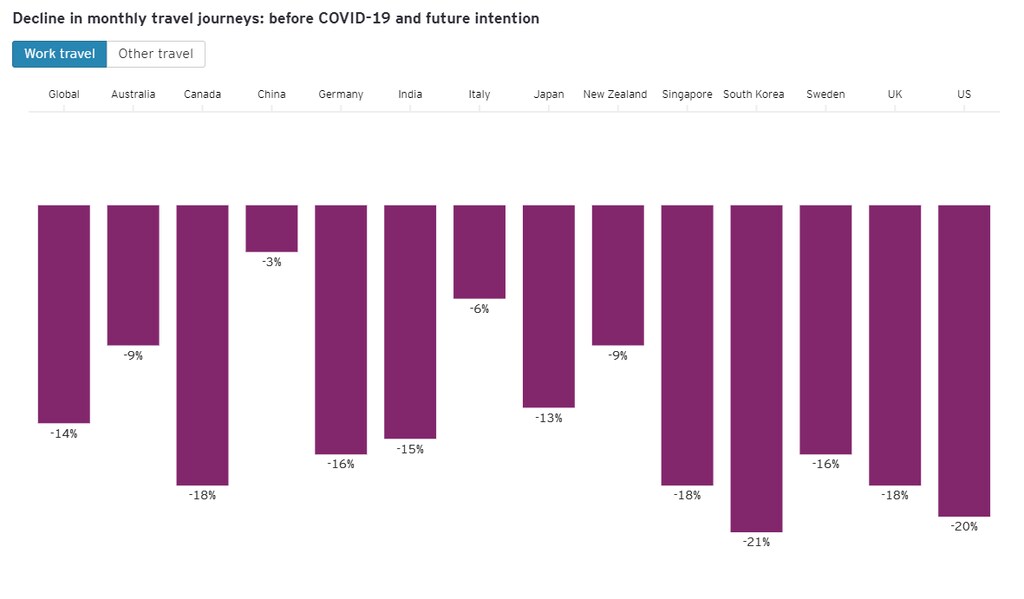
昨年のパンデミック第1波の底から、移動パターンは回復に転じているものの、その回復は不均一である。世界全体で、仕事以外の移動は仕事での移動より大きく回復する見通しである。レジャー、買い物、友人や家族の訪問などのために消費者が今後取ろうとしている仕事以外の月間移動回数は、パンデミック前の水準にほぼ戻っている。一方、仕事での移動の意向は依然として低迷しており、同じ基準で全体として約14%減少している。
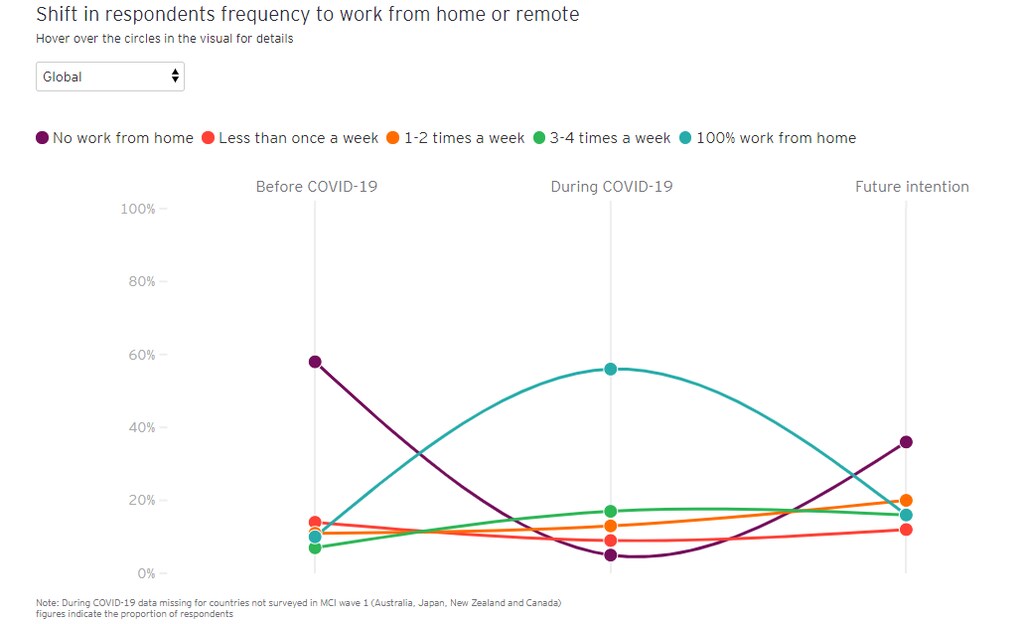
これは、仕事に関連した移動の構造的な変化を示しているのだろうか?パンデミック中、在宅勤務は世界中の何百万人もの元通勤者にとって当たり前になっており、本調査によれば、それは今後も続くと考えられる。
人々は仕事関連の移動を減らす意向だが、取る移動は所要時間が長くなる。将来の週あたりの平均移動時間は、9.0時間から9.2時間へとわずかに増加している。職場で過ごす時間が減ったことで、生活面での利点、例えば居住スペースの拡大と引き換えに、街の外へ引っ越し、頻度は少ないが長い通勤を受け入れることを選んだ人もいるかもしれない。
移動の未来はどうなるのか?
全体として移動回数は新型コロナウイルス感染症以前の水準と比べて減少すると予想されるが、交通手段の選択においては、公共交通機関が依然として大きな敗者であり、11%減少している。一方で、さまざまな形態の自動車が明確な勝者となっている。
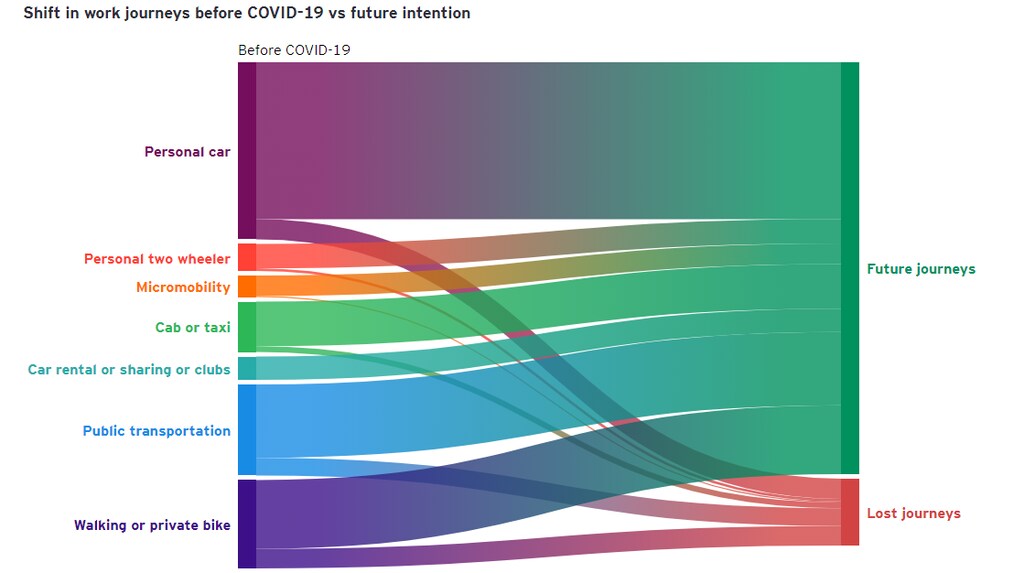
自動車は、国によっては差し迫ったパンデミックのリスクが低下しているにもかかわらず、新型コロナウイルス感染症に対して安全で最も便利な移動手段として定着しつつある。公共交通機関が自動車に敗れることは概ね予想どおりだが、政府が人々の歩行や自転車利用を促進しようと広範に取り組んでいるにもかかわらず、パンデミック中にニューヨーク、ロンドン、パリなどの都市で多くの新しい自転車レーンが整備されたにもかかわらず、人々が表明する意向は、新型コロナウイルス感染症以前よりも自動車を多く利用し、徒歩や自転車の利用を減らすことである。
第2章 - 購入ブームの到来
回答者の半数が近い将来に自動車の購入を意図しており、そのうちほぼ3分の2が来年中に購入を計画している。
これに伴い、回答者全体の驚異的な50%が、近い将来に新車または中古車の購入を意図していると答えている。これは、パンデミック第1波の調査終了時に記録された数値から17%の増加であり、その調査は EYモビリティ消費者指数調査 によるものである。自動車を所有していない人のうち3分の1以上が現在、購入を意図しており、これは第1波調査から7%の増加である。
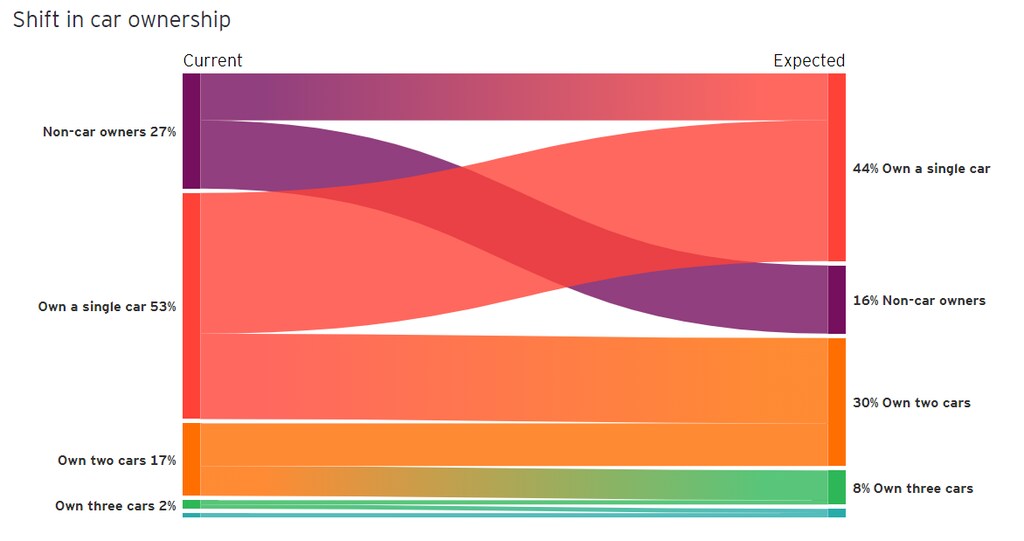
これらの数字は、大きなブームを引き起こす可能性を秘めている。購入を意図している人の65%が、今後12か月以内に購入すると答えている。
代替パワートレインの車両の販売も、好調な伸びが見込まれる。42%が電気自動車または水素燃料車の購入を希望しており、これは 第1波調査から12%の増加である。そのうち90%が2年以内に購入すると答えている。IEAの2021年調査のデータによれば、世界のEV登録台数は、2020年に41%増加し、直近の全体的な下降傾向に逆行した。ただし、これは低い基準からの増加である。一方で、自動車販売全体は逆方向に向かい、16%減少した。さらに、EVへのこの上昇する需要は、EYモビリティ・レンズ・フォーキャスターを用いた新たな調査・分析と一致している。これは、25以上の需給変数を分析して移動需要を予測するために、AIを用いる独自のニューラルネットワークモデルである。このモデルは、2028年までに欧州のEV販売台数がハイブリッドを含むICE車の販売台数を上回ると予測している。中国では2033年、米国では2036年に同様のことが起こると予想されている。
持続可能性への劇的な高まり
おそらく本調査で最も重要な知見は、潜在的なEV購入者に影響を与える要因である。環境意識と環境問題は転換点に達しており、長年にわたり価格や航続距離といったより実用的な問題の陰に置かれてきた周辺的な懸念であったが、現在では、あらゆる年齢層と所得層において、他のどの問題よりも10%以上先んじて、EV購入者への影響力のトップに明確にランクされている。
この変化の影響は非常に大きく、多くの潜在的購入者は、EVに乗り換えるために補助金や財政支援を必要とするどころか、グリーンドライバーのクラブに加わるために割増料金を支払う用意がある。全自動車購入者の66%が、EVに対して最大10%の割増料金を支払うと答えており、すでにEVの購入を意図している人では90%に上昇する。
この劇的な持続可能性の高まりの背景には何があるのか?消費者は長年抱いてきた世界的な懸念に単に行動を起こし始めているのか、それとも、パンデミック中に公共交通機関よりも自動車を選んだことを、より環境に優しい購入決定を行うことで埋め合わせようとしているのか?
これは啓発された自己利益の一例かもしれない。EV購入者はより環境志向が強く、そのうち53%が環境負荷を減らすことは自分自身の責任であると答え、55%はすでにより環境に優しい交通手段を利用している。しかし、現在および将来の自動車購入者の双方について、移動手段の選択に影響を与える最も重要な要因は、衛生面と感染防止の安全性である。
第3章 - コストと充電をめぐるジレンマ
コスト、航続距離、充電インフラは、購入者がEVを購入することを妨げる要因である。
持続可能性は、EVを所有することによる重要な「ソフト」な利点として、ますます見なされるようになっているかもしれない。しかし、コスト、航続距離、充電インフラといった従来の「ハード」なEVの懸念要因が完全に克服されたわけではない。消費者は混乱しているようだ。潜在的なEV購入者が購入をためらう要因を挙げるよう求めたところ、コストが50%でトップとなり、その後に予想どおり、航続距離(33%)と充電インフラ(32%)が続いた。それでも、4分の1以上の人々が、これら3つの要因をEV購入の動機と捉えている。
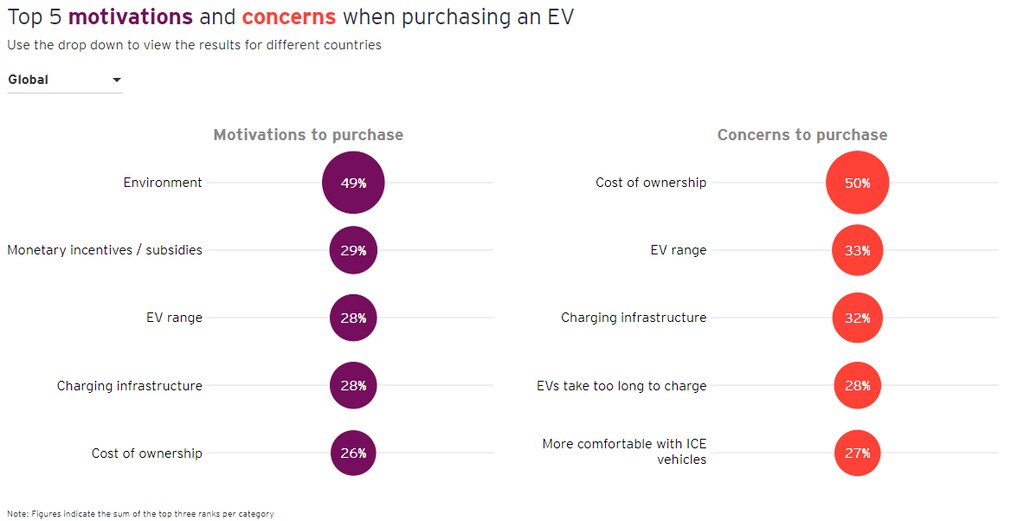
これらの一見矛盾した知見をどう整合させればよいのか?まず、これらは、割増料金を支払う意思と同様に、態度の体系的な転換が進行中であることを示唆している。一部の消費者は、他の人々よりも、EVの利点を受け入れる過程でより先を進んでいる。また、これらは解消すべき情報のギャップを示唆している。EVはICE車よりも初期費用が高い場合があるが、運用・維持管理の負担ははるかに小さい。総所有コスト(TCO)で見ると、EVの方が安価である。しかし、リースや個人契約購入プランが広く普及していることが示すように、TCOは消費者にはあまり理解されていない。
第4章 - 移動のこの先と、ディーラーおよびOEMの今後は?
自動車販売、特にEVの販売増加の見通しは、OEMとディーラーにとって朗報であるが、同時に課題ももたらす。
パンデミック期間中に私たちが目撃した大きな変化から確かな結論を導くのはまだ時期尚早であるものの、最近の経験の結果として、私たちが生活し、働き、移動する方法の少なくとも一部は、恒久的に変化する可能性が高いことも明らかである。例えば、1年以上にわたり、多くの場合かなり順調に在宅勤務を続けてきた後で、世界全体が静かに通勤やオフィス生活の日常に戻るとは考えにくい。
都市にとっては、人々が公共交通機関への恐怖を克服し、バス、路面電車、電車、地下鉄に再び乗ることを望むかどうか、そしてどれだけ速やかにそうなるかに大きく左右される。公共交通機関の人気が恒久的に低下すれば、世界中の都市計画者にとって大きな頭痛の種となるだろう。
しかし、自動車販売のブームの見込みは、特に主流となりつつあるEVが中心となる場合、表面的にはOEMとディーラーにとって朗報に見える。しかし、そうなると問題は、グリーン消費者の争奪戦に誰が勝つのかということになる。航続距離やその他の魅力的な機能を備えた次世代製品が市場に登場することも、その役割を果たすだろう。コストと航続距離に対する根強い懸念を克服することは、OEMとディーラーにとって課題となるだろう。総所有コストによってEVはICEよりもはるかに優れた財務的見通しに見えるものの、低い月額リース料を基に新車を購入するよう消費者を説得することに長年努めてきた業界には、創造的な発想が必要となるだろう。
情報のギャップは財務面にとどまらず、充電の難しさや、EVの性能に対する認識の混乱に見られるように、広範囲に及ぶ。業界と政府の双方は、パンデミック中のワクチン忌避対策の効果から学び、潜在的な購入者に、惑星に優しいだけでなく賢明な選択をしていると安心させるために、真に響くEV教育メッセージングにより多くの努力を注ぐべきだろう。
EVの増加は、新規参入企業との競争の激化も意味する。その多くは、顧客にサービスを提供するために大規模なディーラー網を持っておらず、また必要ともしていない。直接販売、オンライン購入、新たな所有モデルは、コストを抑え、既存企業の市場シェアを維持するために、ますます一般的になるだろう。これらの動向については、今後の記事で詳しく取り上げる予定である。
しかし、本調査の全体的なメッセージは明確である。かつてないほど多くの消費者が、EV所有の持続可能性の利点に納得し、クラブへの参加を望んでいる。勝者となるのは、最も手頃で、使いやすく、安心できる条件で会員資格を提供できる企業である。




