コロナウイルスはグローバル化に劇的な影響を与えており、その結果、外国直接投資(FDI)の流れが混乱している。
国連貿易開発会議(UNCTAD)によると、世界のFDIの流れは2020/21年に30~40%縮小すると見込まれている。
世界のFDIの縮小が長期化すれば、途上国への影響は深刻になるだろう。
新型コロナウイルス感染症(COVID-19)は経済のグローバル化を根底から揺るがしている。封じ込め措置により供給と需要の双方が同時に衝撃を受けており、世界の生産ネットワークは、かつて例を見ない規模で混乱させられている。パンデミックは、財・サービスの流れがいかに世界的に相互に結びついているかを露呈させ、各国は今、世界的な経済ショックに対する脆弱性を低減するため、国際貿易戦略の見直しを進めている。
経済のグローバル化の不可欠な一部である外国直接投資(FDI)の流れの混乱も例外ではない。3月下旬、国際通貨基金は、COVID-19危機の始まり以降、投資家が途上国から830億米ドルを引き揚げたと発表した。これは過去最大の資本流出である。1 国連貿易開発会議(UNCTAD)によると、世界のFDIの流れは2020/21年に30%から40%縮小すると見込まれている。すべての部門が影響を受けるが、特に航空、ホテル、飲食・レジャーなどの消費景気敏感型産業や、製造業、エネルギー部門でFDIの急激な縮小が顕著である。2
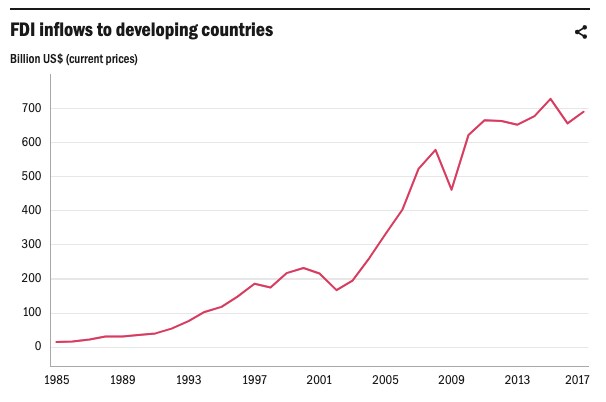
FDIの縮小は、途上国に特に大きな打撃を与えることになる。その理由は、第一に、パンデミックによって深刻な影響を受けた部門が途上国のFDI流入においてより大きな割合を占めていることを考慮すると、途上国へのFDI流入は世界平均を上回って減少すると予想されるためである。3 第二に、途上国はここ数十年でFDIへの依存を強めている。途上国へのFDI流入は、1985年から2017年の間に140億米ドルから6900億米ドル(現在価格)へと増加した。これは世界のFDI流入に占める割合で見ると、25%から46%への上昇を意味する。途上国へのFDIの増加は、特に製造業およびサービス部門におけるオフショアリングと経済活動の世界的な分散化の拡大に支えられている。したがって、世界のFDIの減少は、COVID-19パンデミックによって我々が目の当たりにしてきた世界のサプライチェーンの混乱と非常に密接に関連している。
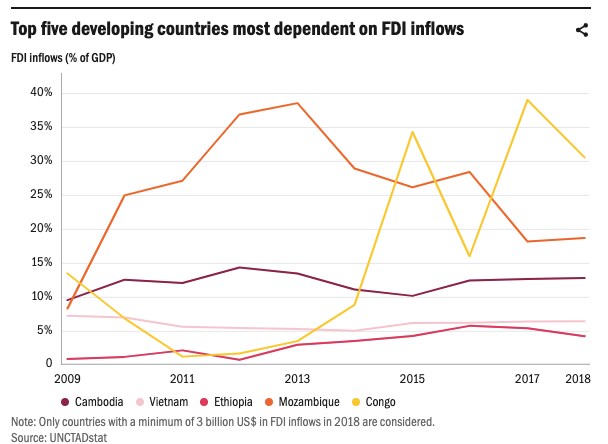
途上国へのFDI流入は、量的にも質的にも一様ではない。人口の多いアジアの急成長経済国、特に中国に加え、カンボジア、インド、インドネシア、マレーシア、ミャンマー、フィリピン、タイ、ベトナムが、過去数十年の急増を牽引してきた。4 これらの国々への投資の流入は、主に製造業とサービス業に集中している。FDI流入の量ではなく、その依存度に注目すると、アフリカ諸国が視野に入ってくる。アフリカへのFDI流入は、アジアの途上国のそれとは異なる様相を示している。アフリカでは、石油や鉱業などの採掘産業が、FDI流入の大部分を引き付けている。5 この種の直接投資は変動が大きい傾向があり、コンゴとモザンビークの事例におけるFDI流入の不安定な振れを説明している。エチオピアは例外で、FDI流入の増加は主に製造業部門に集中している。
途上国にとってのFDIの縮小(および回復)の影響
COVID-19の経済的影響を予測することは、割に合わない仕事である。経済活動がどれほど速く再開するかは分からず、世界的な需要と供給の低下による被害の規模もまだ判断できず、今後の財政刺激策の内容も見通せない。
中国と米国(世界の投資フローに重要な影響を与える2か国)の最近の企業景況感データを比較すると、世界の投資フローの将来について手がかりが得られるかもしれない。下のチャートから、中国は米国とは異なる動きを示していることが分かる。中国の企業景況感はパンデミック前の水準に向けて改善している。
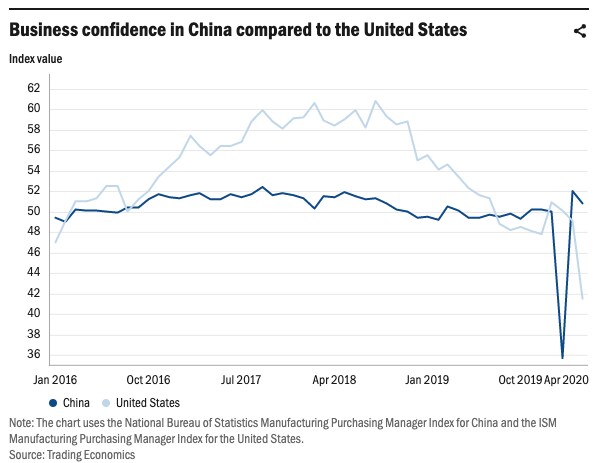
これは何を意味するのか。最も単純に言えば、中国は他国より早く生産と業務を再開しているということである(他のほとんどの国の企業景況感は、米国と類似の動きを示している)。中国の月次生産データがこの傾向を裏付けており、3月に製造業の生産が急回復したことが分かる。
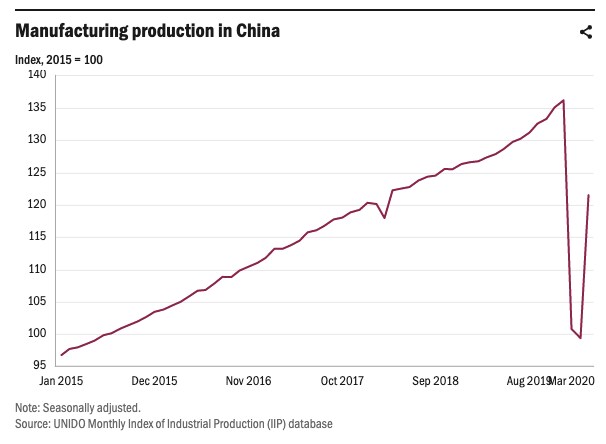
これらを総合すると、世界の企業活動がV字回復の始まりを迎えている可能性があり、他国も同様に回復するならば、一部の人が予測するほどFDIの世界的な落ち込みは深刻ではないかもしれない。あるいは、中国企業がこの危機を、世界での影響力をさらに拡大する機会として利用している可能性を示しているのかもしれない。実際、グローバル・サウス、主に中国からのFDIの流出は、ここ数年増加し続けている。6 したがって、今回のパンデミックが将来の世界のFDIフローの構成に影響を与えるということも、あり得ないことではない。
ただし、ここで中国の企業景況感を示す指標として用いている購買担当者景気指数(PMI)は、精査の対象となってきたことに留意すべきである。7 さらに重要なのは、PMIは傾向を示すものであり、その傾向は生産水準が改善していることを示しているのであって、パンデミック前の水準に戻ったことを示しているわけではないという点である。加えて、FDIの性質上、回復は緩やかになることを覚悟しておくべきである。多くの場合、国境を越えた事業上の結びつきを再構築する必要があり、投資家は通常、自国よりも海外でのリスクを回避する傾向が強く、外国で生産を再開するには複雑な業務上・物流上の課題が多数伴う。
世界のFDIの縮小がもたらす影響は、FDI流入の内訳がより多様化している途上国にとって、より深刻となりうる。なぜなら、そうした流入の潜在的な経済的便益がより大きいためである。
世界のFDIの縮小が長期化すれば、途上国への影響は深刻になるだろう。ただし、影響は国によって異なる形で現れる。採掘部門がFDI流入に依存している国々、その多くはアフリカにあるが、そうした国々はまず何よりも輸出収入の減少を経験することになるだろう(一次産品、特に石油の価格暴落により、既に多くの国が経験しているが8)。世界のFDIの縮小の影響は、FDI流入の内訳がより多様化している途上国にとって、さらに深刻となりうる。なぜなら、そうした流入の潜在的な便益がより大きいためである。FDI流入はこれらの国々の輸出収入を押し上げるだけでなく、雇用を創出し、インフラ開発にもより前向きな影響を与える傾向があり、特に製造業部門において、受入国経済への技術移転をもたらしうる。9 投資の喪失に加えて、多くの投資家が事業拡大計画を停止すると予想される。投資家を誘致することは、成功するFDI戦略への第一歩にすぎない。投資家に事業にとどまり、事業を拡大するよう説得することが、経済開発目標を達成するための重要な要素である。
途上国が高所得国からFDIを誘致するための競争は、特に製造業において、かつてないほど激しくなっている。
21世紀のグローバル経済における競争の性質も、途上国へのFDIの縮小に関連して懸念される問題である。途上国が高所得国からFDIを誘致し、かつ/または高所得国の消費市場向けの供給者として機能するための競争は、特に製造業においてかつてないほど激化している。低技術製造業の輸出に占める途上国のシェアは1980年以降ほぼ3倍に増加し、世界の非熟練労働力のプールは1990年以降倍増している。10 つまり、パンデミックが封じ込められた後に、場合によっては時期尚早であっても、生産を迅速に再開することが競争上の優位性をもたらしうるということである。例えば、バングラデシュの衣料品メーカーは、関連する健康リスクがあるにもかかわらず、生産再開を迫られてきた。工場経営者は、迅速に生産を再開しなければ、海外の小売業者が中国、ベトナム、カンボジアなどの他国から単純に調達先を移してしまうのではないかと懸念している。11 言い換えれば、COVID-19に関連する健康リスクから従業員を守ることと、競争力を維持することとの間には、一種のトレードオフがあるように見える。
FDIの縮小による悪影響を緩和するための政策的努力
COVID-19後の回復のためには、世界、特に途上国が大規模な資源の流入を必要とするだろう。FDIの流入はそうした資源の一部をもたらすことができるが、政府は生産的な投資を誘致・維持し、さらに重要なこととして、その開発上の便益を最大化するための条件を整える必要がある。この危機は、政府が投資の誘致と維持へのアプローチを見直し、地域経済内でのFDIの定着度を高める好機となるかもしれない。この目的のため、我々は政策立案者による新たな政策的アプローチを必要とし、したがって特に注目に値する三つの重点分野を挙げる。
第一に、地元企業が供給側の制約を克服するのを支援する措置と支援の仕組みを導入し、さらに強化しなければならない。この点で特に、長期的に効果が期待できる措置が二つある。これは、現地企業と外国企業との結びつきを強化し、地域の産業構造の競争力を高めるためのものである。一つは、外国企業のサプライチェーンに参入するためにしばしば必要とされる品質認証制度の整備であり、もう一つは、グローバル・バリューチェーンに沿って、また海外市場へ進出する際に、企業が遠隔で業務を行えるようにするデジタルインフラの改善である。
第二に、多くの途上国でFDI誘致の重要な手段となってきた輸出加工区(EPZ)は、国内経済と結びつくように設計されるべきである。これには、現地サプライヤーとの関係構築を支援するEPZ規制、外国企業と現地サプライヤーとのマッチングを支援するサプライヤー開発プログラムの設計などが含まれる。
第三に、パンデミックの最中および後において各国を支援する国際的な取り組みは、後発開発途上国に特に注意を払う必要がある。これらの国々は特に厳しい財政制約に直面しており、民間部門企業に対してより実質的な支援を提供する資源がないという単純な理由から、主に投資促進措置に重点を置いた政策の実施に限定されることが多い。12 こうしたことから、国際機関や国家グループ(国連やG20など)が、国際投資と貿易政策の分野での協力を提唱・促進することによって、各国からの支援要請に応えることが極めて重要である。
この記事は、もともとUNIDO(国連工業開発機関)によって発表されたものである。
参考文献
IMF.(2020)IMF専務理事クリスタリナ・ゲオルギエワによるG20閣僚のコロナウイルス緊急事態に関する電話会議後の声明。プレスリリース第20/98号(2020年3月23日)。
UNCTAD.(2020)新型コロナウイルス感染症パンデミックが世界のFDIとGVCに与える影響。グローバル投資動向モニター第35号(2020年3月特別号)。ジュネーブ:UNCTAD。
OECD.(2020)COVID-19時代の外国直接投資の流れ。2020年5月4日。パリ:OECD。
これはラテンアメリカが無関係だということではなく、ブラジルとメキシコは途上国へのFDI流入の大きな割合を占めている。
図は、FDIへの依存度が高く、FDI流入が採掘産業に集中している二つのアフリカ諸国、すなわちコンゴとモザンビークのみを示しているが、チャド、ガボン、ギニア、リベリアなど、さらに多くの国がある。これらの国は絶対額でのFDI流入がカットオフ・ポイントを下回るため、図には示されていない。
UNCTAD.(2017)世界投資報告書2017。ジュネーブ:UNCTAD。
Powell, Jamie and Jones, Claire.(2020)中国のPMI指標はあまり意味がない。FT Alphaville。2020年3月31日。
UNCTAD.(2020)「何でもやる」プログラムに向けて:取り残されつつある世界人口の3分の2のための、途上国に対するCovid-19の衝撃。貿易と開発報告書アップデート。ジュネーブ:UNCTAD。
Hauge, Jostein.(2019)アフリカのライオンはアジアの虎から学ぶべきか? エチオピア、韓国、台湾におけるFDI指向の産業政策の比較歴史研究。Third World Quarterly 40(11), 2071-2091。
Hauge, Jostein and Chang, Ha-Joon.(2019)経済開発における製造業とサービス業の役割. In: Bianchi, Patrizio; Durán, Clemente R. and Labory, Sandrine.(2019)Transforming Industrial Policy for the Digital Age. Cheltenham: Edward Elgar。
Savage, Susannah.(2020)バングラデシュ、ロックダウン後に衣料品産業の再開を開始。Financial Times。2020年5月1日。
UNCTAD.(2020)COVID-19パンデミックに対する投資政策の対応。投資政策モニター特別号第4号(2020年5月)。ジュネーブ:UNCTAD。次に読む