世界経済は、事業閉鎖と長期化する失業という二重の打撃に直面しています。
銀行は、善良な主体として、どこで穴を埋められるかを見極めるために、財政政策をしっかりと把握する必要があります。
短期的利益の最大化よりも、長期的な顧客価値と経済のより力強い回復の方が重要です。
新型コロナウイルス感染症(COVID-19)のパンデミックは、世界経済に衝撃を広げ、世界金融危機とその後の大不況を経て、消費者の信頼を取り戻し、社会における業界への認識を改善してきた銀行・資本市場産業(BCM)の進展を脅かしています。しかし、世界の資本の管理者たちは落胆すべきではありません。経済、産業、そして社会全体がCOVID-19の余波への対処に苦慮する中でも、彼らには前向きな影響をもたらす独自の機会がまだあります。
ただし、一つ問題があります。金融機関は危機対応に追われているため、その機会を見極めることが困難です。多くの金融機関は、顧客を支援し、店舗の強制閉鎖といった自社の業務上の課題に対処し、非接触型銀行業務を支えるためにシステムを強化する中で、あらゆる課題を同時にこなすことに苦慮しています。その間も、事業モデル、投資の優先順位、人材管理の見直しを進めています。
しかし外部から見れば、その機会は明らかです。BCM企業は、この危機の中で確固たる足場を見つける必要があります。財政政策の効果的な伝達経路として高い機能を発揮するとともに、この危機の向こう側へと経済の架け橋を築く助けとなる資本と流動性の支援を提供すべきです。
この危機において、経済の根本的な流動性の欠如こそが、旋回する鮫のような脅威です。中央銀行は、前例のない債券買入れプログラム、国際的なスワップ・ラインその他の介入措置によって、差し迫った脅威に対処してきました。しかし、これらの措置は危機を一時的に回避したにすぎません。現在の中心的な懸念は、総需要の急落に起因する事業閉鎖と長期化する失業の二重の打撃であり、これが長期にわたる緩やかな経済回復につながる可能性があります。
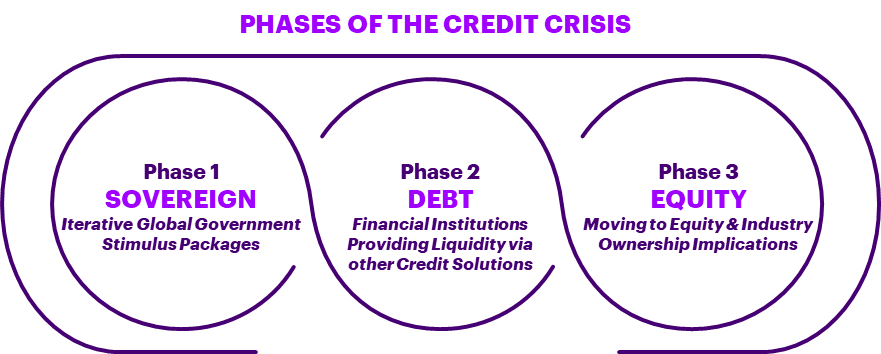
そうした事態を防ぐためには、経済には持続的な流動性と資本が必要です。これは、三つの明確な段階を経て実現し得ます。
第一に、銀行業が主として公共政策決定の伝達メカニズムとなる「ソブリン段階」があります。この段階では、リスクを負うのは銀行ではなく、公共部門のバランスシートです。第二は「債務段階」であり、資本と流動性を供給する負担は主として銀行と確定利付証券投資家に課されます。最後に、あらゆる規模の企業が未払い債務を返済できなくなる可能性が明らかになると、第三段階に入ります。これは「株式段階」であり、事業再編と所有権の変更が必要となります。これら三つの段階は順次進むものではなく、すでに並行して進行している点に留意することが重要です。銀行・資本市場の関係者は、顧客、株主、そして社会全体の公益のニーズのバランスを取りながら、これら三つの段階を乗り切る方法を見いだす必要があります。
規制当局と消費者は、銀行が善良な主体であることを求めています
企業は「3つのR」、すなわち、現在および近い将来の状況に適応するため、事業戦略をリセット、再優先順位付け、再構成することを忘れてはなりません。また、善良な主体として、どこで穴を埋められるかを見極めるために、財政政策をしっかりと把握する必要があります。同時に、回復は滑らかで右肩上がりとなることはまれであるため、途中で何度か打撃を受けても耐えられるよう備えておく必要があります。言い換えれば、企業は、リスク管理を全体的な戦略目標と切り離されたものではなく、その一部として捉え始める必要があります。
新たなリスクと課題への直面
この危機に対する業界の当初の対応は、概ね前向きに評価されてきました。しかし、これは持続的かつ複数段階にわたる健康と経済の危機となるため、今後もいくつかの局面が続くでしょう。その展開に伴い、金融機関は一連のリスクを効果的に管理する必要があります。
1. 不確実性の増大:経済の再開と再閉鎖が繰り返される中、現時点では分かっていることよりも不明な点の方が多く、企業も私たちと同様に、先の見えない状況に慣れていく必要があります。次に公共部門の支援がどのような形になるのか誰にも分からず、そのため公共部門が将来的に金融機関の能力にどれほどの要求をするかも見当がつきません。ここでも、公衆衛生と財政政策を注意深く見守ることが、こうした波を予測する鍵となります。当初の協力関係は良好でしたが、信用サイクルの三つの段階すべてを通じて、公共部門と金融機関の目標と目的は歩調を合わせ続ける必要があります。
2. 債務不履行率の上昇:大規模な公的刺激策が、迫り来る嵐の真の規模を覆い隠しています。実際、大手金融機関が計上している引当金は、損失率が大不況時の水準を上回ると見込んでいることを示しています。業界は、より高い自己資本水準により、こうした損失をより吸収しやすくなっているものの、事後管理と回復に関する組織的な対応力を再構築する緊急の必要性は依然としてあります。BCM企業は、現代の分析ツールを最大限に活用し、不良債権への対処に精密なアプローチを採る必要があります。銀行の対応が甘すぎれば、自らの支払能力を危うくする可能性があります。逆に厳しすぎれば、マクロ経済の連鎖的影響を増幅させ、景気後退を深刻化させるとともに、自らの評判を損なうリスクがあります。
3. 公平な融資・伝達:こうした不確実な時代を切り抜ける中で、金融機関は責任を持って公正に行動しなければなりません。将来の存続可能性を考慮しない画一的な信用管理アプローチは、逆効果になるでしょう。すでに、公共部門の支援が特定の企業群に対して有利にも不利にも偏見をもって中小企業へ振り向けられているとの疑惑をめぐり、監視が強まっています。善良な主体であることは、新規信用の供与や既存の貸出残高の管理に関する判断を、完全な透明性をもって説明できる公正な主体であることも意味します。
機会の発見
⦁ 新規信用供与:感染拡大直後、銀行は公共部門と緊密に連携し、財政政策の効果的な伝達経路となるべく迅速に対応しました。同時に、歴史的に低水準の借入コストにより、新規の公的債務発行が急増するのも目にしてきました。しかし、公共部門の支援が縮小するにつれて、バランスシートを重視する貸し手が信用引当金の増加に目を向け、経済の一部セクターが最も必要とする時に新規融資を抑制するリスクがあります。身を縮めて資本を温存したくなる誘惑は強いものの、BCM企業は、経済的ストレスを増幅させるのではなく、緩和することに引き続き注力する必要があります。賢明で的を絞った新規信用供与は、今後数か月において、既存債務の効果的な信用管理と同様に重要な優先事項でなければなりません。
⦁ 商品の革新性・柔軟性:信用需要が高まるにつれ、企業は個人および法人のバランスシートの双方を総合的に理解するアプローチを取り、あらゆる種類の顧客が自らの資産を最大限に活用できるよう、創造的な方法を見いだすべきです。それには、銀行自身のバランスシートをセール・アンド・リースバック型の取引に創造的に活用することや、パンデミックを顧客が生き延びることに強い利害関係を持つサプライチェーンのパートナーなど、他の資金源からの信用の仲介が含まれる可能性があります。また、存続可能な企業が財務制限条項に抵触することを避け、経済回復により債務返済が可能になる時点まで信用契約を延長できるよう、創造的な信用条件の変更も必要となるでしょう。
⦁ 顧客中心:顧客を最優先に据えることで、銀行は advisory サービスを見直し、消費者や中小企業が事業を維持し支援を求める中で、重要かつ信頼されるアドバイザーとしての役割を果たす機会を得られます。銀行は、長期的な顧客価値とより力強い経済回復が、短期的利益の最大化よりも重要であると理解すべきです。顧客の事業運営をより適切に支援することは、企業がキャッシュフロー管理を改善し、流動性危機を回避することにつながり、危機の影響を軽減できます。
⦁ ESG(環境・社会・ガバナンス)アジェンダ:新規信用の供与と既存貸出残高の管理を通じて、この危機は、ESG目標のEだけでなくSの要素においても、明確な社会的利益のあるセクターへ資本投資を振り向ける可能性をもたらします。すでにいくつかの国が、環境面での前向きな進展に補助金を結び付けています。世界経済フォーラムは、銀行・資本市場が次の課題で果たす役割について対話を支援しています:ネットゼロ未来への移行の資金調達。
今後の道筋
新型コロナ危機による信用収縮は、公衆衛生危機がマクロ経済をどのように形作るかによって、2~3年のサイクルになる可能性が高いと思われます。この予測を踏まえ、銀行・資本市場産業は、ショックを増幅させるのではなく吸収する役割を担うための方策を引き続き模索し、より強靭で回復力のあるコミュニティの構築に向けて協働する必要があります。第二段階と第三段階では、「善良」であることの意味が変わる可能性が高く、政府、多国間開発銀行、その他の資本提供者との協働を続けながら、それに応じて方向転換しなければなりません。金融機関には、真に立ち直る機会があります。この瞬間を活かし、私たちが善良な主体であることを示すのは、ほかならぬ私たち自身の責任です。




