ほぼすべての国に年金のジェンダー格差が存在し、女性の退職後の資産残高は男性より30%少ないことが多くなっています。
退職後の所得におけるジェンダー格差の大半は、3つの主要な要因によって生じています。女性は収入が低いことが多く、働き方が異なり、寿命も長い傾向があります。
ここでは、こうした不均衡を実際に生んでいると私たちが考える要因を示すとともに、退職貯蓄におけるジェンダー格差の解消に役立ちうる解決策の一部をご紹介します。
女性と退職をめぐって、憂慮すべき事態が起きています。世界経済フォーラムの報告書「Living Longer, Better」によると、Living Longer, Betterほぼすべての国に年金のジェンダー格差が存在しています。
世界最大の資産運用会社として、私たちはこの問題が世界中で起きているのを目の当たりにしています。米国の401(k)プランに関する私たちの経験では、女性の退職後の資産残高は、多くの場合、男性より30%少ないという状況が見られます。このギャップの原因を説明しようと、多くの論考が積み重ねられてきましたが、その過程でいくつかの誤解も生まれてきました。
私たちと同様に退職制度を深く研究し、この分野の論文を数十本読んだことがある方であれば、よく耳にする3つの決まり文句に見覚えがあるでしょう。女性は次のことをしない、と言われます。
十分に稼がない
十分に貯蓄しない
十分にリスクを取らない
私たちの経験は、これとは異なることを示しています。今こそ誤解を正すべき時だと考えます。本稿では、30%の格差を実際に生んでいると私たちが考える要因と、単なる雑音に過ぎないものを整理します。同時に、ジェンダーによる退職貯蓄の格差の解消に役立ちうる解決策にも触れます。
女性と退職に関する3つの誤解を解いていきます。
誤解その1:女性には貯蓄する能力がない
よくある誤解は、多くの女性は退職に備えて貯蓄できるほどの収入がないというものです。
しかし、低所得の女性に貯蓄手段を提供しているプログラムでは、女性に退職貯蓄の機会が与えられると、実際に貯蓄するという結果が圧倒的に多く確認されています。
例えば、Women’s Institute for a Secure Retirement(安定した退職のための女性研究所)と National Latina Organization(全米ラティーナ機構)は、プログラムを設計しました。参加者が6か月後に金銭的なインセンティブを受けられる条件のもとで、毎月少なくとも20ドルを貯蓄するよう促す内容です。
参加者のうち約5人に4人が一貫して貯蓄を続け、平均で167ドルを貯めました。言い換えれば、貯蓄の手段が与えられれば、女性は収入の低さといった大きな障壁さえも乗り越えられるのです。
誤解その2:女性は男性より貯蓄額が少ない
もう一つの誤解は、女性は十分に貯蓄していないというものです。私たちの見解では、これは現代の制度設計の特徴を考慮していない時代遅れの議論です。
自動加入制度の導入により、性別にかかわらず、ほとんどの従業員は現在、同じ拠出率で制度に自動的に組み込まれています。
私たちの経験では、女性は賃金格差があるにもかかわらず(これについては後ほど詳しく述べます)、男性と同じ割合で401(k)プランに参加し、男性と同等か、それ以上の額を拠出しています。
誤解その3:女性は男性よりリスクを取らない
女性は男性より投資に積極的でないという、一般的な印象があります。これは、参加者自身が資産配分を決めている場合の分析に基づくものです。
問題は、今日の401(k)の投資家の大半が自ら投資配分を決めていないことです。代わりに、401(k)プランで最も一般的な初期設定であるターゲットデート型ファンドを利用しており、このファンドは年齢に基づいて資産配分の決定を自動的に行います。
45歳の男性は、同じ年齢の女性と同じ株式エクスポージャーを持つことになります。男女ともに資産配分の決定が自動化されている場合、リスク許容度が退職後の結果を左右していると主張するのは困難です。
ジェンダーによる退職後の資産格差を生んでいるのは何でしょうか?
誤解の解消はここまでとし、退職後の結果におけるジェンダー格差に最も大きく寄与していると私たちが考える3つの主要な要因を見ていきましょう。私たちはこれを「三重苦」と呼んでいます。女性は収入が低いことが多く、働き方が異なり、寿命も長い傾向があります。
その1:すべての道は賃金格差に通じる
ジェンダーによる賃金格差があれば、退職時にジェンダーによる資産格差が生じることは、理にかなっています。退職口座への拠出は通常、給与の一定割合で行われるためです。
計算してみましょう。図1では、米国国勢調査局の平均所得データによると、女性のキャリアの初期には20%だった賃金格差が、キャリアを通じて44%にまで拡大することが示されています。
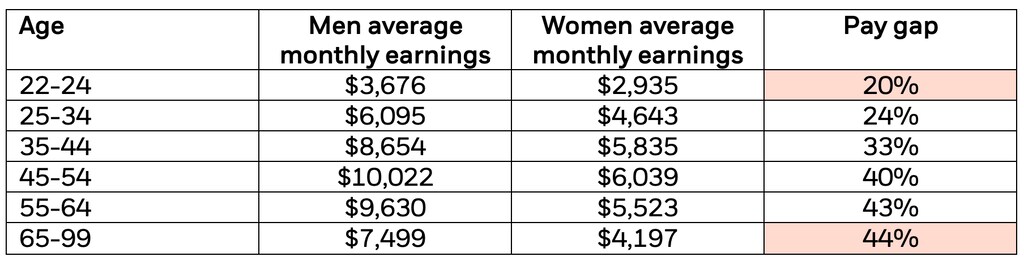
ここから、拡大する賃金格差が、仮定の退職口座残高に時間の経過とともにどのように影響するかをモデル化できます。
図2では、拠出率を6%、年間リターンを6%と仮定しています。他の条件がすべて同じであれば、65歳時点で女性の退職口座残高は男性より31%少なくなります。
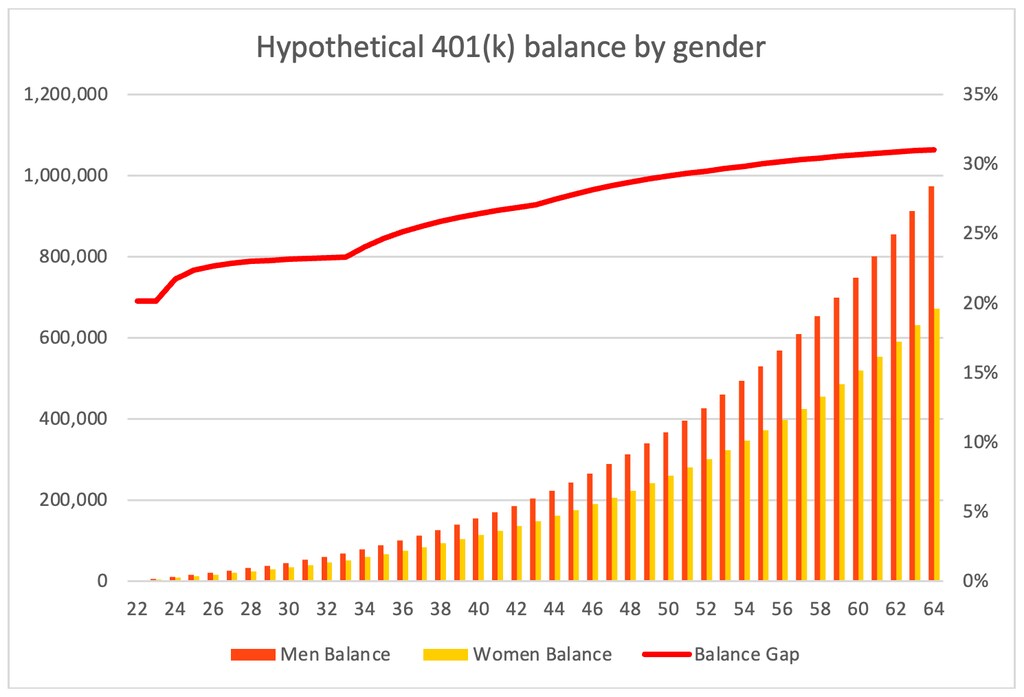
(注:拠出率6%は一般的なプランの初期設定率であるため選択しました。リターン率6%は、過去の60/40ポートフォリオのリターンに基づいて選択しました。重要なのは率そのものではなく、男女で同一の率を適用している点です。)
これは複利の力を如実に示す例であるとともに、女性の長期的な経済的安定に対して雇用主と政策立案者が与える影響を改めて示すものです。だからこそ、賃金格差の解消を加速させるために、さらなる取り組みが必要だと私たちは考えています。
その2:異なる職場での経験
2023年になっても、女性は無給の労働の大部分を担っています。無給の労働を担っており、子どもや高齢の家族の介護のために職場を離れることも少なくありません。こうしたキャリアの中断は、重要な 稼得期間と重なっています。
これは個人と経済の双方にとって損失となります。退職資産を蓄積するには、職場での勤続期間が極めて重要です。また、家族の休暇は多くの場合無給であるため、たとえ望んだとしても、また経済的に可能であったとしても、401(k)への拠出はできません。
社会全体のレベルでは、ブラックロックの最近の報告書により、経済協力開発機構(OECD)加盟国における女性の平均労働力参加率を10%引き上げることで、経済生産高が5%増加しうることが明らかになりました。
雇用形態も重要ですが、見落とされがちです。米国では、雇用主が労働者に退職給付を提供することは義務付けられていません。そのため、低所得の労働者やパートタイムの労働者(その多くは女性)は、恩恵を受けられず、職場の退職制度に加入できていません。
個人が自ら貯蓄する選択肢もありますが、こうした口座には、ほとんどの職場の制度が備える支援、投資商品の選択肢、コスト面でのインセンティブが欠けていることが多いのです。これは、より広範な退職制度がまだ対処できていない不均衡であり、いくつかの取り組みが進められているものの、解決には至っていません。
例えば、新しいテクノロジー企業が中小企業による401(k)プランの導入を支援するために登場しつつあります。また、米国の複数の州では退職制度を整備しており、雇用主に対して、制度を提供するか、州の制度に従業員を加入させるかを求めています。
その3:長寿という難題
長生きは 喜ばしいことであるはずですが、退職後の資金計画を複雑にすることがあります。例えば、女性は男性より平均で約6年長く生きる傾向があり、男性の平均退職年齢が約65歳であるのに対し、女性はより早く退職する傾向があり、平均は62歳です。女性は少ない年数しか稼がず、収入も低いにもかかわらず、退職後の蓄えはより長く持たせなければなりません。
長寿リスクに対処する方法の一つは、保証された形態の所得を確保することです。伝統的な年金がまれになっている今日、ほとんどの人が頼ることのできる退職所得は社会保障制度のみとなっています。
ジェンダー格差の解消に向けて、世界経済フォーラムは何をしているのでしょうか?
したがって、誰もが、特に女性が、受給戦略を通じて給付額を最大化できるよう、できることを行うことが極めて重要です。貯蓄者は、部分年金のような他の形態の保証所得を検討することもできます。
当社が最近の論文(Bipartisan Policy Centerとの共同執筆)で、これらの施策がそれぞれ退職後の支出能力に与えうる潜在的な影響を定量化しました。保証所得を追加し資産配分を調整するだけで、支出能力はほぼ30%高まる可能性があります。
30%から0%へ
ジェンダーによる退職後の資産格差を生む要因は複数あるため、この格差を縮小するために引き出せるレバーも複数あります。
ここまでに触れたものの多くは、雇用主の賃金慣行や有給休暇制度から、制度へのアクセスや退職所得の最適化の方法までを含みます。
良いニュースは、こうした取り組みが進んでいるということです。一方で悪いニュースは、進展が遅い可能性があるということです。だからこそ、すべての人にとってより公平な退職制度を構築するため、退職エコシステム全体で改めて注力する必要があると私たちは考えています。
本資料は教育目的のためにのみ提供されるものであり、調査研究とみなされるべきではありません。ここに示す情報は、世界の退職をめぐる状況の完全な分析ではありません。本資料に記載された意見は、市場や経済・規制環境の変化、そのほかの理由により、いつでも変更される場合があります。
本資料は、投資、法律、税務、そのほかの助言を構成するものではなく、投資その他の判断の根拠とすべきではありません。
投資にはリスクが伴い、元本を失う可能性もあります。
資産配分モデルや分散投資は、一定の運用成績を保証するものではなく、元本の損失を保証するものでもありません。
第三者の記事またはコンテンツに表明された意見は、必ずしもブラックロックの見解を反映するものではありません。ブラックロックは、第三者の陳述の完全性または正確性について、いかなる表明も行いません。