四半期業績への過度な注目が、短期主義の一因となってきた。
公開企業の取締役会は、株主の長期的な利益を確保できるよう権限を与えられる必要がある。
公開企業は、可能な場合には短期的な報告の負担を軽減すべきである。
COVID-19のパンデミックが続く中、公開市場が「ステークホルダー資本主義」へと移行するペースを加速させるうえで、積極的なオーナーシップの重要性はさらに明確になりつつある。特に、不平等が深刻化する中で、投資家と企業の双方が、パートナーや株主、さらには社会全体のために正しいことを行おうとしている。
しかし、積極的なオーナーシップという概念は、ここ数年、投資コミュニティにおいて強い関心を集める話題として勢いを増してきた。顧客からの需要も高まっており、顧客は運用者に対し、有望な投資先を見極めるだけでなく、長期的な価値創造を支援することをますます期待している。この点は、あらゆる資産クラスの投資運用者にとって、投資先企業とのエンゲージメントを強化し改善する方法を模索する強い動機となってきた。
「いずれにせよ、現在のパンデミックは、不平等と、価値創造に対する長期的なアプローチの必要性の双方を悪化させるだろう。それにより、資本主義全般、そして特に公開企業は、より包摂的になり、短期主義から脱却せざるを得なくなるだろう。」
Jean-Baptiste Wautier、BC Partners
これに加えて、より厳格な規制コード(最近改訂された英国スチュワードシップ・コードなど)や、既に高まりつつあるステークホルダー資本主義への重視も見られる。その証左として、ブラックロックのCEOであるラリー・フィンクによる、CEOに宛てた年次書簡が挙げられる。この課題は、長期的な成功の指標よりも四半期業績への過度な注目が短期主義の一因となり得る公開株式市場において、特に深刻である。
一方、プライベート・エクイティ(PE)企業などのプライベート市場の投資家は、積極的なオーナーシップの面で長らく優位に立ってきた。これらの企業が用いる多くの手法は、スチュワードシップの実践の効率化を目指す公開市場の投資家に示唆を与え得る。本稿は、プライベート市場のスチュワードシップ手法の有用な例として、主にプライベート・エクイティのモデルに注目するものである。
PE企業などのプライベート市場の投資家は、公開市場の投資家が享受できない構造的な優位性を有している。
さらなる示唆を導き出すためには、まずPE企業などの民間投資家がこれまで享受してきた構造的な優位性を認識する必要がある。
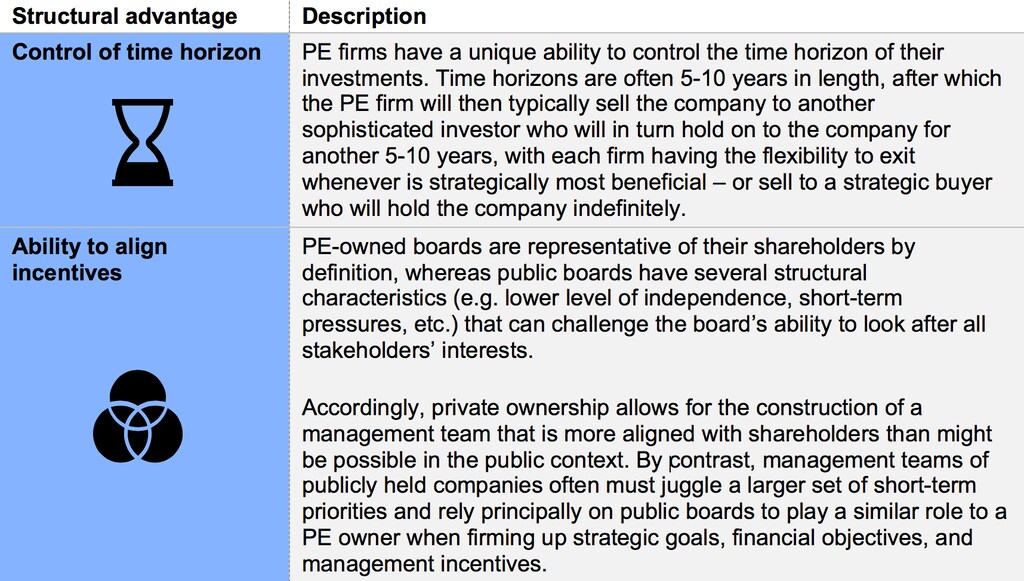
投資期間を管理できることは、報告義務の軽減や株価の圧力からの解放と表裏一体である。さらに最も大きな利点は、長期戦略への注力が高まることにある。5~10年の投資期間を見据えると、持続的な戦略的価値の構築は不可欠となる。そのためPE企業は、長期的なステークホルダーへの影響や、環境・社会・ガバナンス(ESG)に関する課題を包括的に考慮する強いインセンティブを持つ。要するに、出口戦略に至るまで魅力的な事業を維持する必要性が、化石燃料から長期的で持続可能なエネルギーへの転換といった前向きな行動を後押しし得るのである。
PE企業はこれまで、公開市場の投資家にはない形で情報の非対称性の恩恵も受けてきた。ただし、この優位性は、投資期間の管理やインセンティブの整合性がもたらす優位性と比べると限定的である。主として、PE企業は、特定のセクターや技術要素、またはそれらの組み合わせに関する、公開されていない重要な情報にアクセスできる場合がある。
世界経済フォーラムは、COVID-19から生じる新たなリスクを管理するために何をしているのか。
この優位性は、情報と透明性を巡る全般的な動向や、SECのフェア・ディスクロージャー規則(Regulation Fair Disclosure)などの規制により、近年は縮小している。同規則により、企業が特定の集団に対して公表する情報はすべて、公にも公表しなければならない。現在、PE企業は、資産の変革、効率的な運営、戦略的価値の向上、成長機会の活用といった、実践的な積極的オーナーシップに頼ることがより多くなっている。実際、PE企業は一部の大手公開企業の手法を取り入れ、最高水準の業務指標を獲得してきた。さらに、それを適切な長期インセンティブや、投資の開始と撤退の時期を見極める能力と組み合わせることで、最適な価値創造を確実にしている。
プライベート・エクイティ企業は、買収先企業に文化的な衝撃をもたらす
PE企業が企業を買収する場合(公開市場、企業の所有者、創業者のいずれから買収する場合でも)、経営陣と従業員の双方には、通常、2つの前向きな文化的衝撃が生じる。
1. 元は公開企業であった企業では、株価に関する短期的な圧力や四半期報告の負担から解放されたという安堵感が生まれる。
2. すべての企業において、価値創造への注力が、a)これまで最優先事項ではなかった、またはb)現金、短期業績、社内の政治力学、その他の事情への懸念から後回しにされていた、という認識が突然生まれることが多い。
「買収された企業の経営陣は、しばしば「ユーレカの瞬間」を経験する。つまり、自分たちが必ずしも価値創造に焦点を当ててこなかったことに気づくのである。」
Jean-Baptiste Wautier、BC Partners
要するに、PE企業による買収は、企業が長期戦略のみに焦点を移すことを可能にする。それにより、投資家の投資期間を、投資先企業の価値創造の期間と整合させることができる。これこそがPE企業の成功の鍵であり、公開市場の投資家がスチュワードシップの実践において何を優先すべきかについて、最も強力な示唆を与えるものである。
公開市場の投資家への教訓
プライベート・エクイティのモデルを観察すると、公開市場のスチュワードシップへの応用が容易に見えてくる。
1. 取締役会のリーダーシップを強化する
情報の増大に向かう傾向を踏まえると、公開企業の取締役会は、株主の長期的な利益を確保するために適切なガバナンスと経営インセンティブを確保できる権限を与えられる必要がある。したがって、取締役会は、短期的な成果よりも適切な長期目標を優先し、企業の目的、文化、長期的な方向性に影響を与えるという点で、PEのオーナーと同様に行動しなければならない。FCLTGlobalは、高い機能性を備えた長期志向の取締役会を確保するための以下の仕組みを導き出している。
a) 取締役会の構成が将来を反映したものとなるようにする
b) 取締役の報酬を長期的な価値創造と連動させる
c) 長期的な株主の目標に対する取締役会の理解を深める
d) 長期的な戦略的価値を生み出す活動に時間を再配分する
e) 長期または短期の課題を小委員会に委任することの長所と短所を検討する
f) 取締役の長期的な成長と能力開発に注力する
2. 戦略的な時間軸を見直す
四半期または年次の決算報告といった短期的な情報開示の要件は、時として、長期的な価値創造よりも短期的な利益や配当性向の期待を示すことへの過度な圧力につながり得る。しかし、情報と透明性を高める傾向は明らかであり、特にデータや情報の分析にAIが導入されつつある中、今後も変わりにくい。したがって、公開企業は、投資家基盤とともに、短期的な情報開示の要件への取り組み方を見直し、可能な場合には短期的な報告の負担を軽減すべきである。
3. 公開と非公開の資産クラスの収斂を認識する
一部の公開投資家(一部のアクティビストを含む)は、戦略、価値創造、経営インセンティブに関するPEのアプローチを取り入れ、それを自らの公開保有資産に適用している。その結果、公開と非公開の資産クラスの運用が収斂しつつある。この傾向が続けば、公開市場の投資家が、公開プラットフォームと並行して長期的なプライベート市場の戦略を立ち上げる機会も生まれるだろう。例えば、ブラックロックは最近、非公開の戦略を立ち上げた。これは長期投資家のニーズに応えることを目的としている。一方、ブラックストーン・グループ、カーライル・グループ、KKR、CVCキャピタル・パートナーズなど、主要なPE企業の多くは、最長15年以上にわたって企業を保有する長期ファンドを発表している。



