経済的圧力、地政学的対立、技術的混乱は、経済構造、財政余地、人口動態の大きな違いを反映して、地域に不均等な影響を与えています。
関税、サプライチェーンの変化、競合する世界的な提携により、東南アジア経済は短期的な安定と長期的な戦略的自律性のバランスを取ることを迫られています。
政府や企業はAIインフラへの投資を進めていますが、導入の不均一さ、エネルギー制約、労働力の混乱により、小規模企業や脆弱な労働者が取り残される恐れがあります。
同じ通りに建つ10軒の非常に異なる家を想像してください。新しい家もあれば古い家もあり、発展しつつある家もあれば、不安定になりつつある家もあります。同じ近隣でも、抱える不満はまったく異なります。
東南アジアの状況はまさにそのようなものです。
この地域には10の経済圏があり、世界で最も裕福なシンガポールから、最も貧しいミャンマーまで含まれ、一人当たり国内総生産の差は約$98,000に上ります。それでも、貿易、投資、リスクをめぐる議論では、「東南アジア」は単一の場所、単一の物語として扱われることがよくあります。
この近道では地域の多くが見落とされており、世界経済フォーラムのExecutive Opinion Survey(経営者意識調査)によれば、ビジネスリーダーが自らを取り巻くリスクをどう認識しているかを捉えると、その乖離は明らかです。
成長はあるが、誰にでも行き渡っていない
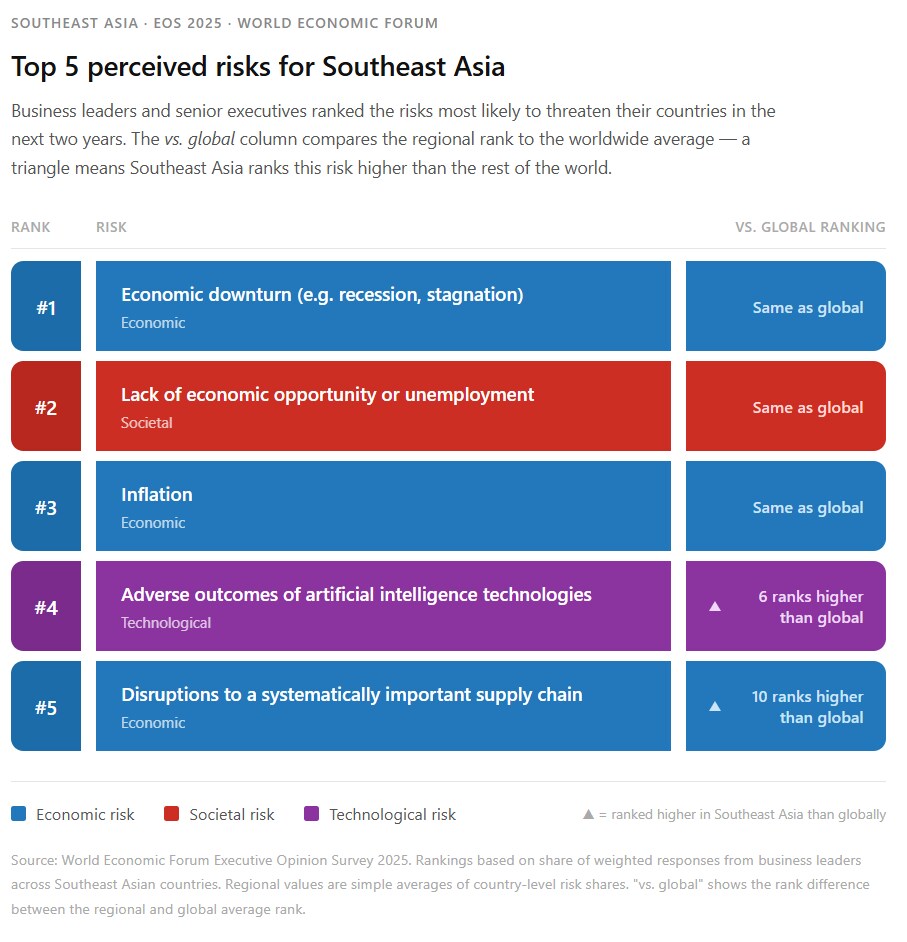
経済成長はその一例です。調査では、この地域で認識されるリスク上位3つは、景気後退、雇用や経済機会の不足、インフレであり、人々が成長をどう経験するかをめぐる共通の不安を反映しています。すでにストレスの兆候が見え始めています。
例えば、タイでは、成長見通しが下方修正されており、貿易の不確実性と高水準の家計債務が背景にあります。一方、ブルネイは依然として石油・ガスへの依存低減を進めており、ラオス人民民主共和国は、政策の余地を制約する深刻な債務圧力に直面しています。
一方、高齢化の進む人口構造がマレーシアやベトナムでは、経済発展を上回るペースで進んでおり、生産性と技能への異なる投資が求められています。
さらにシンガポールでは、国の富にもかかわらず家計が苦しさを感じており、生活費の上昇圧力が政策議論の中心を占めています。
上位3つのリスクは構造的な問題を反映しています。経済は紙上では成長しているものの、安定したインフレ管理、良質な雇用、最も脆弱な層への的を絞った支援をまだ実現できておらず、これらこそがGDPを真の安全保障へと転換させる要因です。
経済減速、失業、インフレを個別の政策として切り離して扱うことは、それらの間の連関を見落とすことになります。
大国が競争するとき、小規模経済はしわ寄せを受ける
東南アジアの経済も、より広範な大国間の対立の最前線に立たされています。調査が示すとおり、回答者は関税、制裁、投資制限を含む地経学的対立を、地域では8位、世界では14位と評価しました。
この6順位の差は、東南アジアのリーダーたちが自国の事業環境を地政学的にはるかに脆弱だと認識していることを示しています。
その理由は数字が示しています。
昨年、米国の関税が適用されていれば、税率はベトナム産輸出品に46%とタイ産輸出品に36%が課され、サプライチェーン全体が一夜にして再編される可能性がありました。また、原産地規則を厳格化する圧力もあり、中国製品が東南アジア経由で迂回されることを防ぐことが目的で、関税を回避するための迂回を防ぐものでした。
しかし、東南アジア諸国連合(ASEAN)の大半の経済はより多く貿易しているのは米国ではなく中国であり、関係を断つことは論外でした。この新たな難題に対処するため、マレーシアは特別首脳会議を開催し、ASEAN、湾岸諸国、中国が参加しました。この会議の中で、インドネシアはより低い関税率を確保しました。対象は、90日間の関税一時停止期間中の主要商品の輸出です。
ベトナムと欧州連合(EU)も経済連携を深めており、この期間に加速した、すでに急成長していた関係です。
2026年2月、米国最高裁判所は関税制度を無効と判断した。
一夜にして、カンボジア、マレーシア、インドネシアは、すでに19%の関税を受け入れる二国間協定に署名していましたが、法的に宙ぶらりんの状態に陥りました。米国政権が別の法的権限に基づいて関税を再構築する動きに出たため、不確実性が再び生じています。
単一の関税率にとどまらず、より深刻な問題は、短期的な安定を求めて圧力を受けた貿易取り決めが、長期的な義務を伴い、国の交渉力を損なう可能性があることです。
さらに、多国籍企業が今日下すサプライチェーン上の判断は、一夜にして方向が逆転しうる地政学環境に耐えられるものでなければなりません。
地域のAIブームは機会をもたらす(そして断層線も広がる)
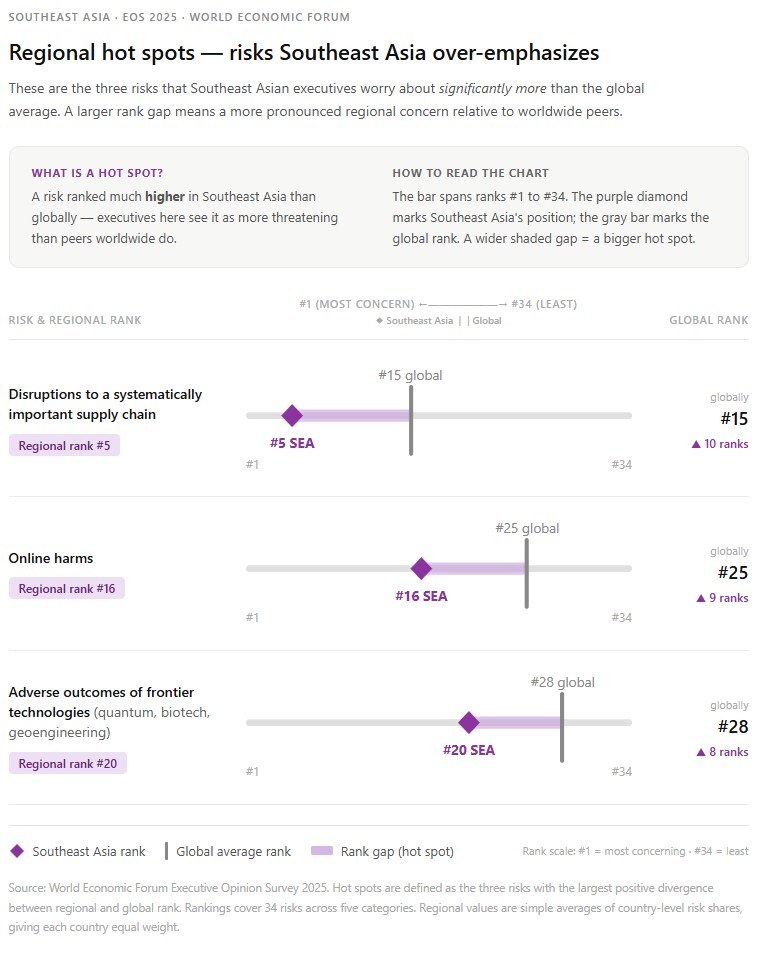
東南アジアの経営者は、人工知能(AI)がもたらすリスクを、地域では4番目に深刻なもの、世界では10番目に深刻なものとして挙げています。また、オンライン被害や、より広くフロンティア技術がもたらすリスクへの懸念も相対的に高くなっています。
地域全体でAIを活用した成長への投資が進んでいます。例えば、マイクロソフトは大規模なクラウドおよびAI投資プログラムをインドネシアとマレーシアで発表しました。
クアルコムはベトナムにAI研究開発センターを開設しました。シンガポールのグリーンデータセンター・ロードマップは、計算能力を、かつての世代が高速道路や港湾を扱ったのと同様に、戦略的な国家インフラとして位置づけています。
しかし、データセンターは膨大な電力を消費し、この地域の電力網は依然として圧倒的に化石燃料に依存しています。東南アジアの主要6か国におけるデータセンターの電力消費量は、2024年から2030年の間にほぼ8倍に増加すると予測されています。
その結果、マレーシア一国だけでもデータセンター由来の排出量が2030年までに7倍に増加する可能性があり、フィリピンは14倍、インドネシアは4倍の増加が見込まれます。マレーシア当局は2025年初頭、データセンター計画の30%近くを、責任あるエネルギー利用を示せなかったことを理由に却下しました。
AI利用の恩恵も均等には広がっていません。地域企業の約46%がAIの拡大に着手していますが、この地域の労働者の大多数を雇用する中小企業(SME)では、シンガポールでさえAI導入率は約15%にとどまり、同地域で最もデジタル化の進んだ経済国であるにもかかわらずです。
大企業が生産性向上の大部分を獲得し、労働市場全体で労働者が失業に直面すれば、AIは不平等を拡大させかねません。特に、調査で失業が認識されるリスクの第2位となっていることを踏まえると、その懸念は一層高まります。
約1億6,400万人の労働者がAIの影響を受ける可能性があり、特に女性と若年労働者への影響が不均衡です。フィリピンのAIロードマップ2.0は、雇用移行に関する影響が大きく目に見える点を踏まえ、大規模なアウトソーシング・サービス部門を中心にAI導入を明確に位置づけています。
オンライン被害は規制措置も促しています。マレーシアはライセンス制度を主要ソーシャルメディア・プラットフォーム向けに導入し、タイは詐欺防止措置を強化し、フィリピンは引き続きオンライン上の子どもを守る法律の強化を続けています。
地域レベルの取り組みも形になりつつあります。例えば、ASEANデジタル経済・AI学習(DEAL)プロジェクトは、共通のAIスキルを構築し、データと政策を調整することを目的としています。
これらはいずれも重要な一歩ですが、連携したときに最も効果を発揮します。エネルギー戦略とデジタル戦略を同一の政策課題として扱うこと、そして国境を越えたガバナンスの枠組みを構築することが重要です。
リスクは同時に押し寄せている
東南アジアの課題は、多くのリスクに直面していることではなく、それらのリスクが今や収束し、互いを強め合っていることです。
Vijay Eswaran、QI Group執行会長
挙げられたリスクのいずれも、単独で作用しているわけではありません。
地経学的競争は、どの国・地域がAI能力の構築に投資できるかを左右し、豊かな経済と貧しい経済の間で技術格差が広がる恐れがあります。
サプライチェーンの再編は製造業のデジタル化を加速させており、規制がまだ及んでいない分野で、新たなサイバーセキュリティやガバナンス上のリスクを生み出しています。
インフレと失業の圧力も、部分的には外部の貿易ショックがもたらしたものです。
「東南アジアの課題は、多くのリスクに直面していることではなく、それらのリスクが今や収束し、互いを強め合っていることです」と、QI Groupの執行会長Vijay Eswaranは述べました。
「経済的圧力、地経学的分断、技術的混乱が、同時に地域の強靭性を試しています。したがって、対応はより統合的で、より適応力があり、短期的な反応ではなく長期的な価値に根ざしたものでなければなりません。」
国内の状況も独自の圧力を加えています。政府は選挙サイクル、指導層の交代、そして争点となっている政策の方向性に対応しなければならず、まさに多領域にわたるリスク環境が最も持続的な注意を求めるときです。
財政余地も縮小している経済国(タイを含む)では、国内の政治的コストを払わずに外部ショックを吸収する能力がさらに低下しています。
ASEANの合意形成型の協力モデルは、これまで、動きの遅い長期的な課題に適していました。現在のリスク環境は、動きが遅いわけでも、単一の政策分野に収まるものでもありません。
その隔たりを埋めるには、複数の主体による同時並行的な断固たる行動が必要です。政府は政策と民間部門、とりわけ多国籍企業を結びつける投資を行い、地域のサプライチェーンとデジタルインフラを再構築し、共通の基準、能力、プラットフォームを先回りして構築しなければなりません。
単独の政府でこの枠組みを構築することはできません。リスク環境が自らの行動能力を上回る前に、各国が共に行動しなければなりません。
Grace Atkinson、Mark Elsner、Joo-Ok Leeによる追加の知見と寄稿。