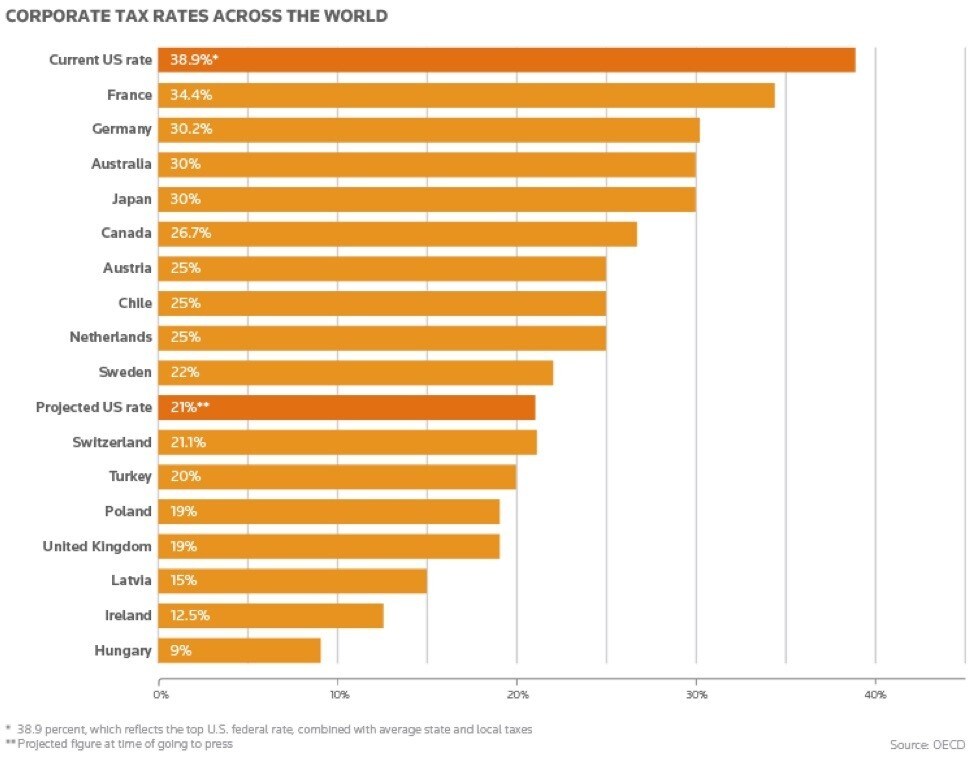
先月、トランプ米大統領は米国の税制を大幅に改正する法案に署名しました。その柱となるのは、表面上の法人税率を35%から21%に引き下げることに加え、「高利益収益」(知的財産など)にあたる国外所得を米国に還流させる際の税率を引き下げることです。
これにより、かつて世界でも最も高い水準にあった米国の法人税率は、経済協力開発機構(OECD)加盟35カ国のほぼ中間に位置し、イタリアとオランダの間に収まることになります。
米国だけが法人税率引き下げに動いているわけではない点にも注目すべきです。実際、OECDで法人税率が最も高い上位3カ国、すなわち米国、フランス、ベルギーはいずれも、世界市場での競争力を高めるため、法人税率の引き下げ案を打ち出しています。
こうした動きは、底辺への競争が始まったのではないかという疑問を投げかけます。
少し前まで、法人税をめぐる公の議論の大半は、移転価格と企業の租税回避を目的とした本社移転の問題に焦点を当てていました。これらは、米国のような高税率の国で事業を営む企業が、利益を税率の低い国へ移すことで実効法人税率を下げる税務手法です。アイルランド(12.5%)やスイス(8.5%)などの低税率国に主要な知的財産や従業員を移す比較的単純な方法もあれば、外国企業と合併し、その企業の低税率国にある本拠地を新たな本社所在地とする、より踏み込んだ方法もあります。
米国企業はこうした手法をめぐり、厳しい批判の的となってきました。問題が頂点に達したのは2014年7月です。オバマ大統領は租税回避を目的とした本社移転を防ぐ新たな税制規則を次々と導入し、こうした手法を使う企業を「法人税逃れの企業」と呼びました。
世論の批判を受けても、米国企業は還流所得にかかる高い税率を避けるため、利益を海外に移し、そのまま海外に留めることを続けています。
新たな税制改革は、世界の競争条件を平等にすることでこの問題の解決を目指しています。しかし、法人税率を引き下げるだけで競争条件を平等にできるわけではありません。まず、実際に35%の税率を全額支払っている米国企業はごくわずかです。WalletHubの新たな報告書によると、企業が実際に支払う法人税率は平均でおよそ27%です。
米国の税制改革がどのように実施されるのか、OECDがその税源浸食と利益移転プロジェクトで導入した取り組みなど、世界的な税制改革とどう連携するのか、さらに各社の個別の税務計画にどのような影響を及ぼすのかを考慮すれば、法人税率の引き下げだけでは世界の税制地図を大きく変えるには不十分な場合があることが分かります。
米国企業が国外所得をすべて低い税率で還流できるようにする、提案中の国外所得免税方式でさえ、さまざまな経済モデルが示すほど単純ではありません。たとえば、米国企業が現在海外に留保している現金2.6兆ドルの大半は、長年適用されてきたAPB 23という会計規則の対象です。この規則により、米国の多国籍企業は、海外子会社への投資は恒久的なものであり、国外で得た利益は無期限に再投資する予定であると主張できます。その結果、現時点で追加の米国税や繰延税金負債は生じません。
この基準を満たすには、企業はその現金が国内で必要とされておらず、現地での事業拡大や海外でのM&Aを通じて国外で有効に活用できることを示す必要があります。そのため、企業が突然、その資金をすべて米国に戻すと決めれば、海外取引に使うという従来の説明に疑問が生じ、資金還流の案は魅力を大きく失う可能性があります。
同様に、米国企業が法人税率35%の影響を抑えるために実施してきた移転価格戦略は、通常、他国に物理的な拠点を置き、その国の政府にさまざまな約束をすることと結びついています。
つまり、法人税は表面上の税率が示すほど単純ではありません。米国で一つの政策手段を動かせば、欧州ではさらに10の調整が必要になります。ある都市でストリーミングメディアやクラウド型ソフトウェアなど特定のサービスへの課税方法を変えれば、新たな状況に対応するため、さらに複数の変更が必要になります。
これまでのあらゆる税制改革案と同様、新たな米国の計画をめぐっても、勝者と敗者、そして競争のためにさらなる減税に踏み切るかもしれない他国への波及効果について、終わりのない憶測が飛び交うでしょう。しかし、税制は最低税率の国が必ず勝つ競馬のようなものではありません。
多国籍企業の税務戦略は極めて複雑で、世界貿易上の要件、顧客基盤の所在地、人材の所在、法人税率など多くの変数を巧みに調整する必要があります。法人税率は重要でしょうか。もちろん重要です。ただし、それはより大きな戦略の組み合わせの一部であり、一夜にして変わるものではないことを忘れてはなりません。




