140を超える国々がグローバル・ミニマム課税の合意に署名している。
同租税条約は、多国籍企業の利益に対して15%の最低税率を課すものである。
ダボスで発表された「グローバル協力バロメーター」は、より多くの協調を呼びかけている。
140を超える国々が、多国籍企業に最低税率を課すことを目的とした新たな国際租税協定を実施することを約束している。
この合意は、経済協力開発機構(OECD)が提案したものであり、企業利益に対して実効最低税率15%を課すものである。この政策は、タックスヘイブンに利益を隠すことで得られる、数十億ドル規模の利益の恩恵を終わらせることを目的としている。また、大企業のためにタックスヘイブンとして機能している国々に対するインセンティブを取り除くことも意図されている。
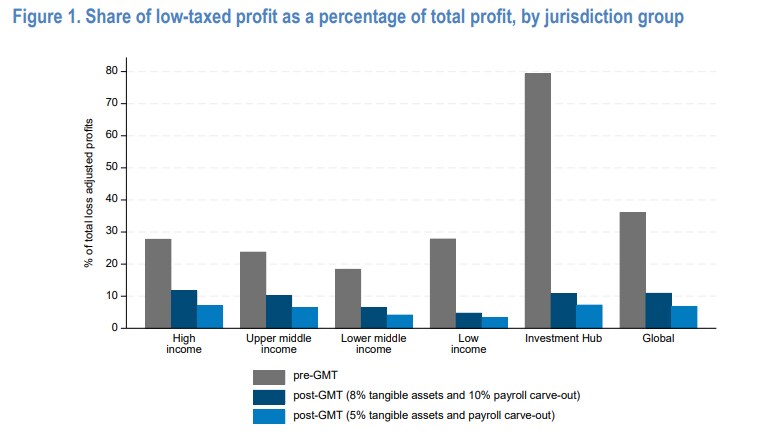
OECDは、グローバル・ミニマム課税(GMT)政策により、地域、国の所得の境界、タックスヘイブンの仕組みを越えて適用されることで、過少課税された利益が約80%減少すると試算している。
税の抜け穴を塞ぐ
GMTは、多国籍企業が所得の発生地とは別の低税率の国・地域へ利益を移転する慣行を終わらせることを目指している。フィナンシャル・タイムズは、GMT協定の下では、ある国が15%を下回る税率を課した場合、他の国々が、総額を最低水準まで引き上げるための追加課税を課すことができるようになると説明している。
フィナンシャル・タイムズによると、アイルランド、ルクセンブルク、スイス、バルバドスを含め、これまでタックスヘイブンとして機能してきた国々が、最低税率を導入しつつある。
利益が7億5,000万ユーロ(8億1,200万ドル)を超える企業は、新たな15%の税率の適用対象となり、OECDは今後数年で利益移転が半減すると試算している。
公正で公平な税制に向けた第一歩
GMTの潜在的な影響は、スイスのダボスで開催された2024年の世界経済フォーラム年次総会における討議の焦点となった。

「Tax in Motion」と題されたセッションで、パリ政治学院准教授のルーカス・シャンセル氏は、GMTは良い第一歩ではあるものの、国内および世界の税制における全体的な不公正への対処にはほとんど役立たないと述べた。
「この世界において、税の公正の問題を解決するにはまだ程遠い状況です。まず、15%の最低税率は、ほとんどの国で中小企業が納めている税率よりも依然として大幅に低いのです……。ですから、税制の頂点にあるこれらの抜け穴を本当に塞ぐ必要があります」とシャンセル氏はダボスでパネルの参加者に語った。
分断が進む世界における国際協力
GMT租税協定は、有力国と世界の各地域との関係がますます緊張を強めている時期において、国際協力の前向きな兆しである。
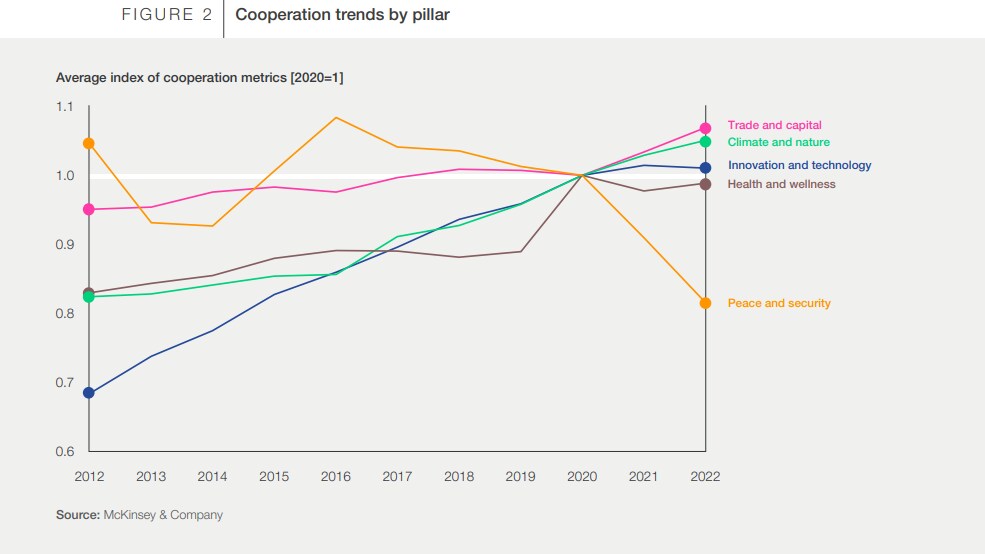
マッキンジー・アンド・カンパニーと世界経済フォーラムが、ダボス2024で発表したグローバル協力バロメーターは、国際協力の現状に光を当てるものである。同報告書は、複数の地球規模の課題が早急な協力を必要としている時期において、内向きの閉鎖性、二極化、分断化といった傾向が広がっていることを明らかにしている。
しかし、GMT協定が示しているように、国際協力は競争と共存し得る。実際、二極化を背景としつつも希望を感じさせる、新たに締結された貿易協定の多くの事例が存在する。
同報告書は、国際協力の現状を概観するために5つの柱に基づいて分析しており、その中で貿易が国際協力を推進する最大の要因として特定されている。
今後1年は、国際協力にとって課題と機会の両方をもたらすと見られる。2024年には、60を超える国々が選挙を実施する予定である。米国、英国、インドなどの主要経済国も含まれる。これらの選挙の結果は、国境を越えて影響を及ぼし、今後何年にもわたる国際関係を形作る可能性が高い。




