世界経済は引き続き幅広い分野で勢いを見せている。こうした明るい背景のもとで、同じように広範な貿易紛争が起きる可能性は、際立った対照をなしている。
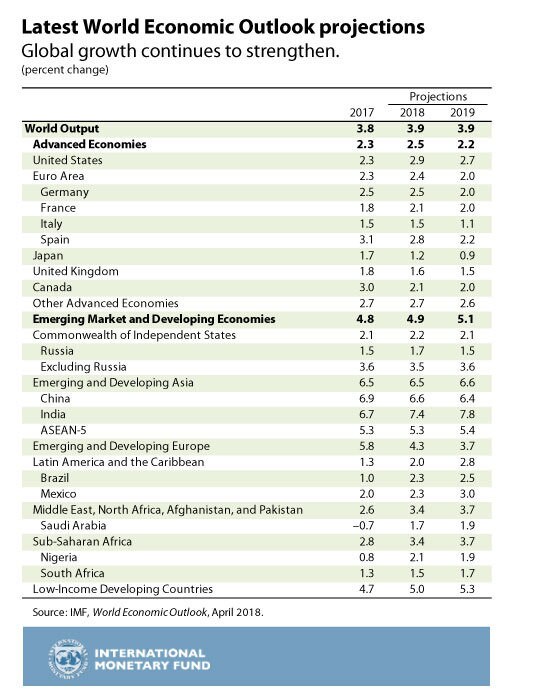
3カ月前、今年と来年の世界経済成長率予測を大幅に引き上げ、両年とも3.9%としました。この予測は、ユーロ圏、日本、中国、米国が昨年いずれも予想を上回る成長を遂げ、引き続き好調なことによって裏付けられています。また、商品輸出国の一部での回復を含め、ほかの複数の新興市場国・発展途上国でも、短期的な改善を予測しています。世界経済の回復を引き続き支えているのは、投資、そしてとりわけ貿易の加速です。
主要経済圏について、2018年の成長率予測を2017年10月時点の予測と比べると、ユーロ圏は2.4%(0.5パーセントポイント上方修正)、日本は1.2%(0.5パーセントポイント上方修正)、中国は6.6%(0.1パーセントポイント上方修正)、米国は2.9%(0.6パーセントポイント上方修正)です。米国の成長は、主に一時的な財政刺激策によって一部押し上げられます。これにより、2018年の世界経済成長率予測を昨年10月から引き上げた幅の3分の1以上が説明されます。
短期的には明るいニュースがある一方、長期的な見通しはより厳しいものです。高齢化、労働参加率の低下、そして生産性の伸び悩みに直面する先進国は、世界金融危機前に享受していた一人当たり成長率を取り戻せない可能性が高いでしょう。新興国・発展途上国の状況はさまざまで、商品輸出国ではない国のうち一部は、危機前と同程度の長期成長率を期待できます。しかし、商品価格の見通しがいくらか改善しているとはいえ、多くの商品輸出国は同じようにはいきません。これらの国々は、将来の成長と強靭性を高めるため、経済の多角化を進める必要があります。
高まるリスク
さらに、今後数四半期を超えた先の見通しには、注目すべきリスクがあります。新たな財政モニターが示すように、民間・公的部門の双方で世界の債務水準は非常に高く、多くの経済が中期的に低い成長率に直面する環境で金融政策が正常化すれば、返済上の問題が生じるおそれがあります。新たな世界金融安定報告書が示すように、金融政策金利の上昇が近づいているにもかかわらず、世界の金融環境は総じて緩和的であり、資産市場の脆弱性がさらに蓄積する余地を生んでいます。地政学的リスクを軽視すべきではありません。そしてもちろん、最近激化している貿易摩擦も、増大するリスクとなっています。
こうしたリスクへの認識は、すでに影響を及ぼし始めている可能性があります。たとえば、世界の購買担当者景気指数は拡大圏を維持しているものの、先進国、新興市場国の双方で最近弱含んでいます。その一因は、輸出受注の減少です。先に述べたように金融環境は引き続き緩和的ですが、年初以降、いくらか引き締まっています。
IMFは以前から、現在の景気循環上の回復は政策当局者にとって、理想的な機会となり、長期的な成長をより力強く、強靭で、包摂的なものにできると述べてきました。現在の好況は長く続きませんが、適切な政策によって回復を長引かせ、混乱を伴う反転のリスクを低減できます。各国は財政バッファーを再構築し、構造改革を実施するとともに、すでに複雑で厳しい環境のなかで、慎重に金融政策を運営する必要があります。
貿易摩擦
ところが、貿易制限やそれに対抗する制限が実施されれば、信頼感が損なわれ、世界経済の成長が早期に頓挫するおそれがあります。一部の政府が大規模な経済改革を進める一方、貿易紛争によって、成長の見通しを改善し確かなものにするため今取り組むべき建設的な措置から、ほかの政府が遠ざかるリスクがあります。
経済が広く拡大するなかで主要経済国が貿易戦争をちらつかせていることは、逆説的に映るかもしれません。とりわけ、この景気拡大が投資と貿易に大きく依存しているだけにそうです。しかし、特に先進国では、経済統合の恩恵に対する国民の楽観的な見方が、雇用と賃金の二極化という長年の傾向に加え、実質賃金中央値の伸び悩みが続いていることで、時間とともに損なわれてきました。多くの世帯は、経済成長の恩恵をほとんど、あるいはまったく受けていません。
こうした傾向の主な原因は貿易ではなく、技術の変化にあります。また、貿易への反発が目立たない国でも、力強く包摂的な成長を実現する政策当局者の能力に対する国民の懐疑が広がっています。有権者の幻滅は、将来、貿易政策にとどまらず、幅広い経済政策を不安定化させかねない政治的展開の脅威を高めます。
各国政府は、成長を強化し、その恩恵をより広く行き渡らせ、人々への投資を通じて経済的機会を広げ、仕事の性質を根本から変えかねない技術変化が迫るなかで、労働者の安心感を高めるという課題に取り組む必要があります。貿易をめぐる争いは、この重要な課題を前進させるどころか、そこから注意をそらします。
最近の貿易摩擦の激化は、3月初め、米国が国家安全保障上の理由から鉄鋼とアルミニウムに関税を課す意向を発表したことに始まりました。この発表を受け、個々の貿易相手国との米国の貿易赤字削減を目指す複数の二国間交渉が進みました。しかし、こうした取り組みが多国間ベースまたは全体としての米国の経常赤字を変える効果はほとんどありません。この赤字の主因は、米国全体の支出が総所得を上回り続けていることです。最近の米国の財政措置は、実際には経常赤字を拡大させるでしょう。最近の米国の減税・歳出変更に先立つ2017年10月時点の予測と比べ、2019年の米国の経常赤字は約1,500億ドル増えると、現在は見込んでいます。
経常収支の不均衡は経済にとって重要な役割を果たし得ますが、過度になると、貿易紛争を引き起こすリスクを含むさまざまなリスクを伴います。現在の世界情勢において、過剰な世界的不均衡を縮小する負担は、多国間の取り組みを通じて分かち合うべきです。過剰な赤字国も過剰な黒字国も、支出水準を所得により近づけるマクロ経済政策を採用する必要があります。
過剰な世界的不均衡がない場合でも、知的財産に関する懸念を含む不公正な貿易慣行に対処するには、強固なルールに基づく多国間枠組みのなかで、信頼でき公平な紛争解決が必要です。国際貿易の二国間分断を招くリスクを冒すより、現行制度を強化する余地があります。多国間ルールに沿った複数国間の取り決めも、より自由な貿易への有用な足掛かりとなり得ます。この点で、11カ国による環太平洋パートナーシップに関する包括的及び先進的な協定と、44カ国によるアフリカ大陸自由貿易圏には期待が寄せられます。
各国政府はそれぞれ単独でも、より力強く、強靭で、包摂的な成長を促すために多くのことができます。しかし、世界貿易の運営に加え、幅広い課題に対処するには多国間協力が不可欠です。ほかの課題には、気候変動、感染症、サイバーセキュリティ、法人課税、汚職の抑制などがあります。世界の相互依存は今後も深まる一方です。各国が対立ではなく協調の精神でこれに向き合わなければ、世界経済は繁栄できません。




