2016年、ノースウェスタン大学のロバート・ゴードンは700ページを超える大著『アメリカの成長の興隆と衰退』を出版した。それから2年がたち、米国だけでなく世界経済全体で成長が同時に加速するなか、ゴードンの書名にある二つ目の名詞は、控えめに言っても過度に悲観的に思える。
ゴードンの主な主張は、南北戦争後の1世紀、すなわちおよそ1870年から1970年にかけて、電気や水道のような革新が生産性を急速に高め、人々の暮らしを一変させ、前例のない経済革命をもたらしたというものだった。彼の見方では、今日の革新、とりわけデジタル技術、機械学習、人工知能は目覚ましいものかもしれないが、同じように幅広く生産性を高める潜在力はない。ゴードンは基本的に供給側に悲観的だが、所得格差が有効需要を低下させ、成長の足かせになりうるとも指摘している。
世界金融危機後、元米財務長官が示した将来の成長に対するもう一つの悲観論、ローレンス・H・サマーズによる見解は、より明確にケインズ的、あるいは「需要側」の色合いを帯びている。サマーズの「長期停滞」論(この用語は経済学者アルヴィン・ハンセンが1938年に初めて用いた)は、米国では貯蓄意欲が、成長を促す投資に支出する意欲を慢性的に上回っているとする。
サマーズによれば、貯蓄と投資の均衡は、名目金利がゼロ金利下限を下回る場合にしか実現できない。潤沢な企業利益が投資に回されていなかった事実は、この仮説を裏付けているように見え、米国以外にも広がった。
今日の同期した成長加速は、こうした悲観的な見方を必ずしも覆すものではない。そもそもサマーズは、ゴードンはなおさら、長期について論じていた。現在の成長加速が半年か1年で失速すれば、彼らの見方が正しかったと示される可能性はまだある。長期的な成長の弱さを検討するには、ゴードンとサマーズの仮説が具体的にどこで結びついているのか、また何がそれらを覆すのかを見る価値がある。
経済における限界投資の期待収益率が低いほど、その投資が行われるには金利も低くなければならない。投資収益率の低さは、所得分配や金融セクターの活動などに関わる需要側の要因から生じることがある。技術進歩の鈍化が生産性の伸び悩みにつながるという、供給側に根差した要因も考えられる。つまり、投資収益率の低さを相殺するために低金利が必要だとサマーズが予測した長期停滞は、ゴードンが指摘する、生産性を高める技術変化の減速によって引き起こされている可能性が十分にある。
したがって、最近変化したように見えるのは貯蓄の供給ではなく、投資の期待収益率だという点に注目するとよい。経済がゼロ金利の罠から抜け出しつつあるのは、貯蓄が減っているからではなく、見通しの改善によって投資の魅力が増しているからだ。
この自信は、最近米国で成立した企業に有利な税制法案に一部由来しているのかもしれない。しかし、より根本的には、現在の技術や発展途上の技術に対する見方の変化を反映しているようだ。端的に言えば、テクノロジーへの楽観論が広がっている。
ゴードンの説に反して、今日の技術が生産性を大幅に高めるなら、投資収益率は上昇するだろう(労働者が賃上げという形で増益分をすべて受け取る場合を除くが、そのような結果を予想する人はいない)。そうなれば、需給を均衡させる金利はマイナス圏から上昇し、サマーズの長期停滞問題は解消される。
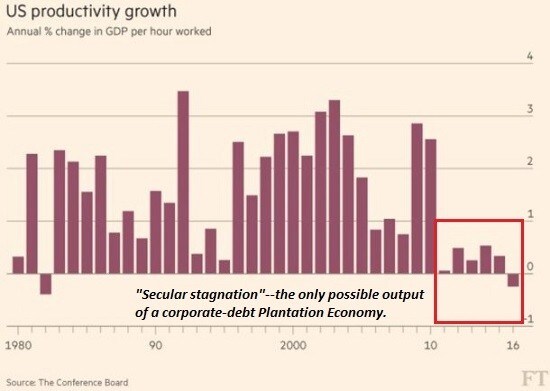
ただし、変化したのは期待であり、推定される潜在成長率ではないことを強調しておかなければならない。米国の年率換算の生産性の伸びは、2017年第2四半期と第3四半期に2%に達したが、同年第1四半期にはマイナスで、最後の四半期はゼロだった。世界銀行の最近の世界経済見通し報告書によれば、「世界経済活動が最近加速したにもかかわらず、潜在産出量の伸びは鈍化している」。
したがって、世界経済の成長が持続的に加速する瀬戸際にあるかどうかは、今日の革新的な技術が労働生産性と全要素生産性に、ついに目に見える影響を与えるかどうかにかかっている。私はそうなると考えている。しかし、事実として、これまでのところそうはなっていない。
今後数年で年間の生産性の伸びが現在の0.5~1%から1.5~2%に上昇して初めて、米国はサマーズとゴードンが予測した運命を回避したと言える。今日の経済楽観論によってその点が見えにくくなったり、ましてや将来への油断が生まれたりしてはならない。結局、成長への影響という点でテクノロジーが楽観論者の期待に応えたとしても、成長の恩恵を包摂的なものにするという課題は残る。




