グローバル化は、生産性を高め、新興市場で数百万人を貧困から脱却させる上で重要な役割を果たしてきた強力な変化の原動力である。各国政府は、グローバル化の恩恵を維持しつつ、その副作用をどう管理するかという課題にますます直面している。本稿では、中央銀行もまた、少なくとも3つの側面でグローバル化の力から免れていないことを明らかにする。まず第一に、グローバル化はインフレーションに影響を与える可能性がある。第二に、中央銀行が金融安定を支える役割を複雑にする可能性がある。最後に、グローバル化は、より微妙で間接的な形で中央銀行に影響を与える可能性がある。われわれは、近年の証拠と学術文献に基づき、各側面を検討する。
グローバル化により、インフレーションはグローバルな要因により依存するようになったか?
近年の国際金融の文献では、グローバル化によってインフレーションが国際的な要因にますます依存するようになり、標準的な経済モデルの有用性に疑問が投げかけられていることが強調されている(Forbes 2020)。インフレーションに強いグローバルな要素があることは、特に総合インフレ率では商品価格が牽引要因となっていることからも、よく知られている事実である。1 近年の研究はまた、グローバル化が他のいくつかの経路を通じてインフレーションに影響を与えており、世界金融危機後の回復局面でインフレ圧力が乏しかった理由の説明に役立つ可能性があることも示している。特に、海外の資源余剰は、労働者の交渉力を低下させることで国内インフレに影響を与え得る。企業は技術的ノウハウをオフショアリングできるため、グローバル化は労働者の交渉力をさらに低下させてきた(Baldwin 2016)。グローバル・バリューチェーンの拡大は、国際的な結びつきを強めることで、世界の経済的余剰が国内インフレにとって持つ経済的重要性を高めた可能性もある(Auer et al. 2017)。最後に、ただし重要な点として、貿易エクスポージャーの拡大が、産業横断的に総合インフレ率の産出変動への反応性の低下を説明しているという証拠もある(Gilchrist and Zakrajsek 2019)。
以上の知見は、より一般的な問い、すなわちグローバル化がマクロ経済・金融変数の連動性を高めるかどうかを提起する。その評価は金融政策の運営にとって不可欠である。理論的には、一方では統合がグローバルな相互依存度を高めるが、他方では経済の専門化とリスク分担を促進するため、必ずしもそうとは限らない。しかしながら、全体として実証的証拠は、貿易・金融統合と国際的な連動性との間に正の関係があることを支持している。2
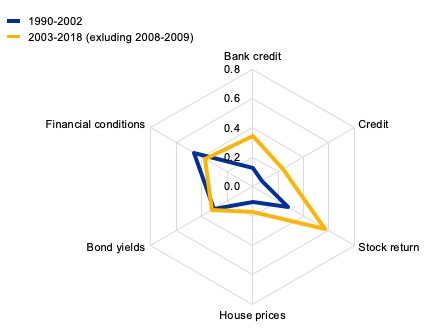
この文脈において、単純な相関分析はいくつかの興味深い定型的事実を明らかにする。図1と図2では、相対的に低いグローバル化の時期(2003年以前)と高いグローバル化の時期(2003年以降、世界金融危機の年を除く)における、主要な実質変数と金融変数の二国間平均相関を示している。両期間において、国家間の相関は標準的な経済モデルよりも高いことがわかる(Justiniano and Preston 2010)。この国際的な同期化は、経済・金融統合の深化とともに概ね高まってきたが、すべての変数についてそうだったわけではない。実質変数や株式市場収益率では上昇が特に大きかった一方、総合インフレ率と金融環境では、両サンプル間でわずかな低下さえ見られた。
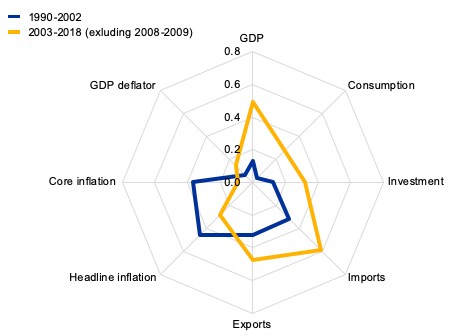
さらに、両サンプル期間において、コアインフレ率およびGDPデフレーターの国家間相関は、総合インフレ率よりもはるかに低く、総合インフレ率の連動性の大部分が商品価格の変動に起因することが裏付けられている。
中央銀行にとってもう一つの重要な検討事項は、インフレーションをどの頻度で測定するかである。Carney(2005)が強調するように、国家間のインフレーションの連動性は、上昇する傾向があり、これは図3に示された証拠によっても裏付けられている。これは、インフレーションそれ自体が中期的にグローバル要因によってより強く駆動されていることを必ずしも意味しない。大穏和期において中央銀行が、より類似した形で行動し、類似した分析枠組みに依拠していたことの結果である可能性もあるからである。すなわち「中央銀行業務のグローバル化」である。実際、Kamber and Wong(2020)は近年の研究で、トレンド・インフレーションの駆動においてグローバル要因は限定的な役割しか果たしていないと主張している。

金融政策の波及経路に関しては、グローバル化によって中央銀行による国内の資金調達条件への支配力が弱まるとしばしば論じられる。例えば、Arregui et al.(2018)は、グローバル要因が各国の国内金融状況指数の変動の約20%から40%を説明することを明らかにしており、これはグローバル金融サイクル(Rey 2013)の考え方と整合的である。
しかしながら、図2に示されるように、この結論は主として株価の連動性に由来する。株価は、主にリスクプレミアムの連動性によって駆動されることが知られている(Jorda et al. 2017)。一方、債券利回りの連動性は低く、他の金融変数も同様である。特に、信用や住宅価格のように、危機の最良の予測指標として知られる変数ではそうである。
貿易・金融統合の深化はまた、金融政策の国際的な波及を強める可能性があり、主要中央銀行は金融政策のスピルオーバーを考慮に入れるべきかという問題を提起する(Lane 2019b)。ECBの最近の研究は、米国およびユーロ圏における金融政策ショックの国際的効果を推計している(Ca’ Zorzi et al. 2020)。この論文は、連邦準備制度の金融政策がユーロ圏の金融市場に顕著なスピルオーバーをもたらす一方で、ユーロ圏と米国の間の金融政策のスピルオーバー効果は、産出量やインフレーションに対しては小さいことを明らかにしている。ECBおよびFRBの金融政策ショックは、むしろ新興市場経済に対してより大きな効果をもたらす。これらの国々への影響は国内に「跳ね返る」ため、「啓発された自己利益」(Caruana 2015)の観点から、国際的な考慮が中央銀行にとって重要となり得る。ただし、跳ね返り効果は時間とともに変化し、測定が難しい。また、世界経済における新興市場の比重の高まりに伴い、その重要性は高まっている可能性もある。
グローバル化と金融安定
世界金融危機の後、中央銀行は他の当局と協力しつつ、金融安定への貢献においてより大きな役割を割り当てられてきた。例えばECBには、2014年に単一監督メカニズム(SSM)が創設された際に、ユーロ圏の銀行に対する監督権限およびマクロプルーデンス権限が付与された。
こうした役割の強化を踏まえ、中央銀行はグローバル化と金融安定の関連性も評価している。理論上は、国際資本市場へのアクセスはより多くのリスク分担につながるはずであるが、特に世界金融危機以降、グローバル化が金融安定のリスクを高める可能性があるという広範な認識がある(Broner and Ventura 2011)。一部のエコノミストは、「金融のトリレンマ」が存在し(Schoenmaker 2011)、同時に達成できるのは2つの3つの目標、すなわち(i)金融安定、(ii)独立した国内金融政策、(iii)国境を越えた金融統合のみであると主張さえしている。金融のトリレンマの帰結は、政策当局がグローバル化を抑制する用意がない限り、金融安定を維持するためには、より強い規制・監督政策を国内機関から国際的な枠組みへ移すことが必要になるということである。
国際的なフォーラム、例えばBISやFSBにおける規制政策の調整は進展してきたが、金融グローバル化の質もまた金融安定の維持にとって重要である。例えば、債務ではなく株式による統合は、損失の一部が海外投資家によって負担されるため、危機の国内コストを低減させる可能性がある(Lane 2019a)。
文献の別の流れでは、グローバル化と金融危機の関連性をより直接的に検討してきた。危機は、大部分が国内的な要因である信用ブーム(Schularick and Taylor 2012)によって最もよく予測されるとしても、近年の証拠は、一部の銀行危機が重要なグローバルな側面も持つことを示唆している。例えば、Cesa-Bianchi et al.(2019)は、国内の信用成長を統制しても、海外の信用成長が国内銀行危機の発生確率に大きな正の効果を持つと論じている。
ただし、このことは国内の金融安定が国際的な要因の影響を受けるがままであることを意味しない。ECBの最近の研究によれば、マクロプルーデンス政策手段を用いることで、海外の信用成長が国内危機の発生確率に与える寄与を緩和できることが示されている(Beck et al. 2020)。全体として、マクロプルーデンス手段への依存を高めることが、各国を海外のショックから遮断するのに役立つという合意が強まっている。ただし、大規模な資本流入に対応した金融政策とマクロプルーデンス政策の最適な設計は、特に新興経済にとって依然として大きな課題である。3 また、マクロプルーデンス政策が資本フローを他の仕向け先国へどのように振り向けるかを理解するためには、さらなる研究が必要である(Forbes et al. 2016)。
その他の課題
物価と金融安定の維持に関する懸念を超えて、グローバル化は、より微妙で間接的な形で中央銀行に影響を与える。ここでは特に5つの側面について簡潔に触れる。
第一に、保護主義の圧力は世界経済の見通しに重大な影響を及ぼし、近い将来において中央銀行にとって直接的な課題となり得る。例えば関税の引き上げがネガティブな供給ショックを意味する限り、それは金融政策にとって不利なトレードオフを生む(ECB 2019)。ただし、このトレードオフは、中央銀行が物価安定目標に信頼性をもってコミットしている場合には弱まる(Cœuré 2013)。
第二に、多国籍企業や金融センターの活動は、世界の金融統合の性質、特に対外エクスポージャーの評価など、中央銀行の分析に不可欠な経済統計の質を大きく変えつつある。4
第三に、中央銀行はまた、競争の激化やデジタル化による混乱の可能性にもさらされている。デジタルイノベーションを通じて世界規模で競合する貨幣形態が出現しうることは、中央銀行にとって警鐘となっており、より迅速で、信頼性が高く、コストの低い決済システムを推進し、中央銀行デジタル通貨を発行することの利益と費用を再検討する必要性を突きつけている(Boar et al. 2020)。
第四に、中央銀行の独立性を支持する合意に挑戦しているのは、グローバル化そのものというよりも、反グローバル化の反動である(Goodhart and Lastra 2018)。途上国に関する最近の実証的証拠もまた、国家アイデンティティ政治の台頭と中央銀行の独立性への支持との間に、負の関係がありうるという考えを裏付けている(Agur 2018)。5
最後に、グローバル化によって一部助長されているとみなせる気候変動は、おそらく現代の重要な世界的課題である。中央銀行は気候変動への世界的な取り組みの最前線にいるわけではないが、物価と金融安定に対するその影響に対処しなければならず、また他の政策当局が主導する低炭素経済への移行を促進しなければならない。
全体として、中央銀行はグローバル化の力から決して免れているわけではなく、責任ある政策当局がその進展を適切に管理し、持続可能で公正なものにすることに利害を持っている。中央銀行の側では、変化する世界において自らの役割と手段を見直し、進化させ続けるべきである。実際、いくつかの主要中央銀行も戦略的見直しを通じてそうしている。
著者注:P. Lane、H.J. Klöckers、D. Lodgeの各氏に、非常に有益なコメントをいただいたことに感謝する。本コラムに示された見解は著者個人のものであり、必ずしも欧州中央銀行の見解を反映するものではない。
参考文献
Agur, I (2018), 「Populism and central bank independence: Comment」、Open Economies Review 29(3): 687-693.
Arregui, N, S Elekdag, R G Gelos, R Lafarguette and D Seneviratne (2018) 「Can countries manage their financial conditions amid globalization?」、IMF Working Papers 18/15.
Auer, R, C Borio and A Filardo (2017)、「The globalisation of inflation: the growing importance of global value chains」、BIS Working Paper 602.
Avdjiev, S., Everett, M., Lane, P.R. and Shin, H.S. (2018)、「Tracking the international footprints of global firms」、BIS Quarterly Review、3月号。
Baldwin, R (2016)、The Great Convergence: information technology and the new globalisation、Harvard University Press.
Baxter M and M Kouparitsas (2005)、「Determinants of business cycle comovement: a robust analysis」、Journal of Monetary Economics 52(1): 113-157.
Beck, R, M Ferrari and H Groeger (2020)、「The best of both worlds - mitigating the side effects of financial globalisation」、Working Paper、European Central Bank、mimeo.
Boar, C, H Holden and A Wadsworth (2020)、「Impending arrival – a sequel to the survey on central bank digital currency」、BIS Papers, 107.
Borio, C (2019)、「Central banking in challenging times」、SUERF Annual Lecture Conference「Populism, Economic Policies and Central Banking」における講演、SUERF/BAFFI CAREFIN Centre Conference、ミラノ、2019年11月8日。
Broner F and J Ventura (2011)、「Globalization and risk sharing」、The Review of Economic Studies 78(1): 49–82.
Ca’ Zorzi, M, L Dedola, G Georgiadis, M Jarociński, L Stracca, and G Strasser (2020)、「Monetary policy and its transmission in a globalised world」、ECB Working Paper、近刊。
Carney, M (2015)「Inflation in a globalised world」、カンザスシティ連邦準備銀行主催の経済政策シンポジウムにおける発言、ジャクソンホール、ワイオミング州、2015年8月29日。
Caruana, J (2015)、「Beyond zero rates and unconventional monetary policy」、ペルー中央準備銀行およびReinventing Bretton Woods Committeeが主催する第6回年次会議「Monetary and financial shifts: challenges and possible outcomes」におけるパネル発言、リマ、2015年10月6日。
Cœuré, B (2013)「Monetary policy in the crisis – Confronting short-run challenges while anchoring long-run expectations」、Journées de l’AFSE 2013における講演、オルレアン大学、2013年5月17日。
Cesa-Bianchi, A, F E Martin and G Thwaites (2019)、「Foreign booms, domestic busts: The global dimension of banking crises」、Journal of Financial Intermediation 37: 58-74.
Ciccarelli, M and B Mojon (2010)、「Global inflation」、 Review of Economic Statistics 92(3): 524-535.
European Central Bank (2016)、「The layers of the global financial safety net: taking stock」、ECB Economic Bulletin、第5号。
European Central Bank (2017)、「Domestic and global drivers of inflation in the euro area」、 ECB Economic Bulletin、第4号。
European Central Bank (2019)、「The economic implications of rising protectionism: a euro area and global perspective」、ECB Economic Bulletin、 第3号。
European Central Bank (2020)、「Multinational enterprises, financial centres and their implications for external account imbalances: a euro area perspective」、ECB Economic Bulletin、近刊。
Forbes, K (2019)、「Inflation dynamics: dead, dormant, or determined abroad?」、NBER Working Paper 26496.
Forbes, K, M. Fratzscher, T Kostka and R Straub (2016)、「Bubble thy neighbour: Portfolio effects and externalities from capital controls」、Journal of International Economics 99: 85-104.
Gilchrist, S and E Zakrajsek (2019)、「Trade Exposure and the Evolution of Inflation Dynamics」、Finance and Economics Discussion Series 2019-007、Board of Governors of the Federal Reserve System.
Goodhart, C and R Lastra (2018)、「Populism and central bank independence」、Open Economies Review 29(1): 49-68.
Imbs, J (2006)、「The real effect of financial integration」、Journal of International Economics 68: 296-324.
Jorda, O, K Knoll, D Kuvshinov, M Schularick, and A M Taylor (2019 [2017])、「The rate of return on everything, 1870-2015」、The Quarterly Journal of Economics 134(3): 1225-1298.
Justiniano, A and B Preston (2010)、「Can structural small open-economy models account for the influence of foreign disturbances?」、Journal of International Economics 81(1): 61-74.
Kamber G and B Wong (2020)、「Global factors and trend inflation」、 Journal of International Economics 122(C).
Lane, P R (2019a)、「Globalisation: A macro-financial perspective - Geary Lecture 2019」、The Economic and Social Review 50 (2): 249-263.
Lane, P R (2019b)、「Globalisation and monetary policy」、カリフォルニア大学での講演。
Lane, P R and G M Milesi-Ferreti (2017)、「International financial integration in the aftermath of the global financial crisis」、IMF Working Papers 17/115.
Milesi-Ferretti, G M (2019)、「Measuring international financial integration: new challenges」、第16回NBP-SNB合同年次セミナー「Current account and exchange rate adjustment」における基調講演。
Rey, H (2013)、「Dilemma not trilemma, the global financial cycle and monetary policy independence」、ジャクソンホールにおける発表論文、8月24日。
Rogoff, K (2019)、「How central-bank independence dies」、Project Syndicate、2019年5月31日。
Scheubel B, L Stracca and C Tille (2019)、「Taming the global financial cycle: what role for the global financial safety net?」、Journal of International Money and Finance 94(C): 160-182.
Schoenmaker (2011)、「The financial trilemma」、Economics Letters 111(1): 57-59.
Schularick, M and A M Taylor (2012)、「Credit booms gone bust: Monetary policy, leverage cycles, and financial crises, 1870-2008」、 American Economic Review 102 (2): 1029–61.
Tille, C (2019)「The many faces of spillovers: what have we learnt, what do we yet have to learn?」、BIS、BoE、ECB、IMFによるワークショップ「Policies to harness global financial interconnectedness」における基調講演、バーゼル、2019年4月25日。
注
1 中央銀行の視点から見た、インフレーションの国内要因と海外要因については(例:Ciccarelli and Mojon 2005、ECB 2017)を参照。
2 貿易・金融統合と連動性との関係に関するより体系的な証拠については、Baxter and Kouparitsas(2005)およびImbs(2006)を参照。
3 単純化したマクロモデルの文脈において、Tille(2019)は最近、マクロプルーデンス政策の実施に費用がかからないという制限的な仮定の下では、マクロプルーデンス政策と金融政策の役割が明確に分離されることを示した。その場合、マクロプルーデンス政策は国内の信用ショックにのみ対処し、金利政策は物価と需給ギャップを安定させるべきとされる。われわれの議論の文脈で示唆的なのは、両政策が海外からの資本流入にどう反応するかである。すなわち、マクロプルーデンス政策は信用への影響を抑制するために、金利政策は産出成長への影響を抑制するために作用する。
4 多国籍企業がマクロ経済変数および対外不均衡の測定に与える影響については、Avdjiev et al(2018)、Milesi-Ferretti(2019)およびECB(2020)を参照。
5 中央銀行の独立性をめぐる最近の議論のさらなる検討については、Borio(2019)およびRogoff(2019)を参照。




