IMFによると、債務は最初の新型コロナウイルス感染症によるロックダウン以前からすでに高水準にあり、いまウクライナ戦争が、前例のない公的借入にさらなるリスクを加えている。
低金利により過去最高水準の公的債務への懸念は和らいでいたが、インフレ抑制のため中央銀行が利上げを進めるなか、状況は変わりつつある。
エネルギーと食料の価格の急騰は、最貧困層に最も大きな圧力を及ぼす。低所得国では家計支出の大部分を食料が占めている。
リスクを減らすため、債務の透明性を高めるとともに、債務管理の枠組みを強化する改革が急務だとIMFは述べている。
私たちは危険な時代を生きている。世界は新たな不確実性に直面している。変化し続け、長引くパンデミックが3年目に入るなか、さらに戦争が加わった。さらに、新型コロナウイルス感染症以前からの問題も解決していない。今後数日以内に政策担当者がIMF・世界銀行の春季会合のためワシントンに戻る際、主要議題の一つとなるのは、世界で高まる債務の脆弱性だ。
最初の新型コロナウイルスによるロックダウン以前から、債務はすでに非常に高い水準にあった。パンデミックが発生すると、平時としては前例のない経済支援によって金融市場が安定し、世界各地で流動性と信用の状況が徐々に改善した。多くの国で、財政政策はパンデミック中の人々や企業を守ることができた。総需要を押し上げ、デフレの動きを回避することで、金融政策も支えた。これらすべてが金融・経済の回復に寄与した。
パンデミックが依然として多くの政府予算を圧迫するなか、ウクライナ戦争は、前例のない水準に達した公的借入にさらなるリスクを加えている。この状況は、リスクを減らすため、債務の透明性を高め、債務管理の政策と枠組みを強化する改革(ガバナンス改革を含む)を当局が実施する緊急性を浮き彫りにしている。
IMFは今後も、きめ細かな政策助言や能力構築の取り組みを通じて、危険な債務の根本原因への対処を支援する。しかし、ソブリン債務リスクが高まり、予算と金融面の制約も顕著ななか、今後の期間にストレスを最小限に抑えるには国際協力が必要となる。流動性支援だけでは不十分な場合、最も脆弱な国々の債務負担を軽減し、債務の持続可能性を高め、債務者と債権者の利害の均衡を図るため、政策担当者は協調的なアプローチを取る必要がある。
過去最高の世界債務
パンデミック中、赤字は拡大し、債務は他の景気後退の初期よりもはるかに速いペースで積み上がった。そのなかには最大規模の大恐慌と世界金融危機も含まれる。その規模に匹敵するのは、20世紀の二度の世界大戦だけだ。
IMFの世界債務データベースによると、2020年の借入額は28パーセントポイント増加し、国内総生産の256%に達した。この増加の約半分は政府によるもので、残りは非金融法人と家計によるものだった。公的債務は現在、世界全体の債務の40%近くを占めており、約60年ぶりの高水準にある。
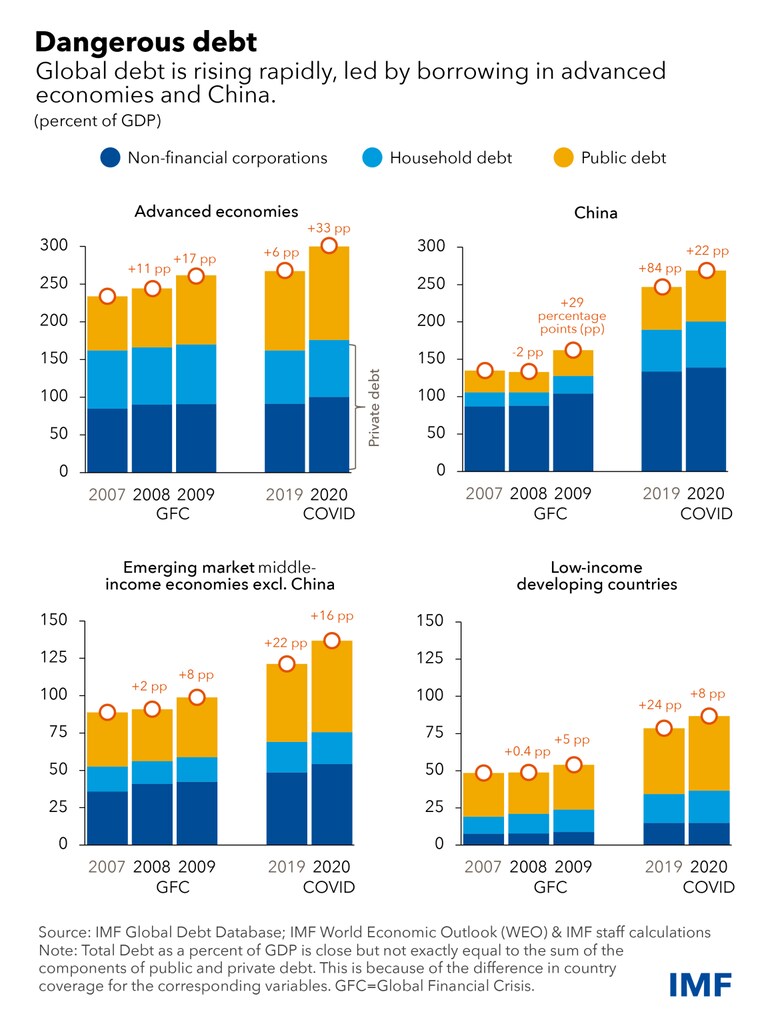
新興市場国・発展途上国(中国を除く)が占める増加分は比較的小さかった。これらの国々の公的債務は1990年代の水準を大きく下回るものの、近年、債務は着実に増えている。これは一部、民間市場から資金を調達する能力、信用力の向上、国内債券市場の発展を反映している。債務返済コストも急上昇している。低所得国の約60%が、現在、債務危機に陥っているか、そのリスクにさらされている。
インフレ上昇によるリスク
最近まで、債務返済コストの低さが、先進国の過去最高水準の公的債務に対する懸念を和らげていた。その要因は二つある。第一に、名目金利が非常に低かった。実際、ドイツ、日本、スイスなどでは、イールドカーブ全体にわたり金利がほぼゼロ、あるいはマイナスだった。第二に、米国、ユーロ圏、日本をはじめ、複数の新興市場国を含む多くの経済圏で、中立実質金利が大幅な低下傾向にあった。
これに実質金利が実質成長率を下回っていたことも重なり、財政拡大は痛みを伴わないという見方が広がった。しかし、リスク認識が高まり、金融引き締めが予想されるなか、債務の脆弱性が再び注目されている。
公的・民間部門の多額の借入は、すでに懸念されている金融面の脆弱性を高める。債務比率が経済規模を上回る先進国の数は大幅に増加した。債務水準がさらに高まれば、経済の基礎条件が弱い国々で金利スプレッドが拡大し、借入コストが上昇する恐れがある。さらに、インフレの予想外の上昇は短期的には債務の対GDP比を低下させる可能性があるものの、インフレの持続、そしてその変動は、最終的に借入コストを押し上げる可能性がある。債務の満期が短い国では、この過程が急速に進むことがある。
先進国では、経済活動、基礎的財政収支、歳出、歳入が、2024年までにパンデミック前の予測に近い水準へ戻ると見込まれている。しかし、発展途上国の状況ははるかに懸念される。新興国と低所得国はいずれも、GDPと歳入の減少が続いている。これは、パンデミックの影響で基礎的支出が長期にわたって低くなり、各国が持続可能な開発目標(SDGs)の達成からさらに遠ざかることを意味する。世界全体に関わる問題だ。
エネルギーと食料の価格の急騰は、最貧困層と最も脆弱な人々への圧力をさらに強めている。低所得国では、食料が家計消費の最大60%を占める。こうした国々は、人道上の深刻なニーズと極めて厳しい金融制約が重なる、特有の状況に直面している。燃料と食料を輸入に頼る低所得国では、必要とする家計を支えながら収支を保つため、より多くの無償資金協力や、極めて譲許的な条件の融資が必要となる可能性がある。
主要中央銀行がインフレ抑制のため利上げを進めるなか、世界の金融環境は引き締まっている。多くの新興市場国では、ソブリン債のスプレッドがすでにパンデミック前の水準を上回る。中国発の対外融資が減少し、信用収縮がさらに深刻化している。中国では、不動産部門の債務返済能力への懸念、上海などの主要都市でのロックダウン拡大、新たな成長モデルへの移行、発展途上国向け既存融資に関連する問題に直面している。
世界債務に向けた協調的なアプローチ
債務再編はより頻繁に行われる可能性が高く、債権者の構成が多様化したため、過去よりも多くの複雑な調整上の課題に対処する必要がある。秩序ある再編のための仕組みを整えることは、債権者と債務者の双方の利益となる。
低所得国を対象とする債務返済猶予イニシアティブ(DSSI)は、2021年末に終了した。また、DSSIを超える債務措置のためのG20共通枠組みは、いまだ成果を上げていない。改善が必要だ。共通枠組みの対象外だが、今後、世界的に協調したアプローチから恩恵を受ける可能性が高い、より幅広い新興国・発展途上国を支援する選択肢も検討すべきである。場当たり的な対応は、債務者と債権者、さらには世界の安定と繁栄にかかるコストとリスクを増大させる。最終的に最も深刻な影響を受けるのは、それに耐える余裕が最もない家計だ。
ソブリン債務リスクが高まり、金融制約が再び政策上の懸念の中心となるなか、債務問題を秩序立って解決し、不必要な債務不履行を防ぐには、世界的に協調したアプローチが必要だ。債務者と債権者双方の見解と利害を、均衡の取れた形で反映しなければならない。




