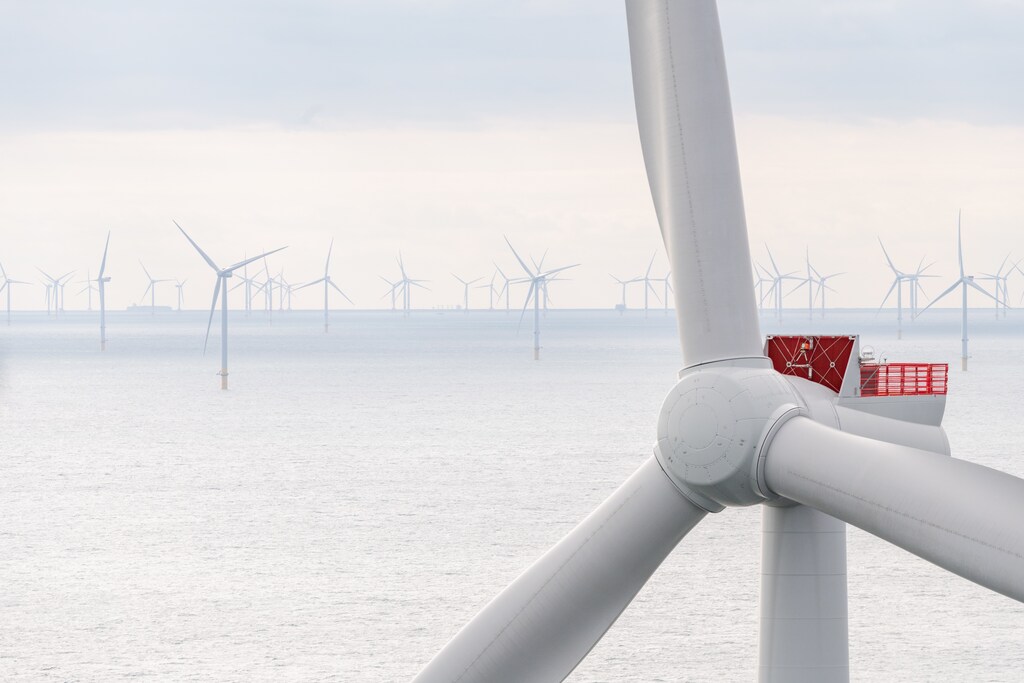
国際エネルギー機関(IEA)は、再生可能エネルギーが前例のないペースで2027年まで拡大すると予測しています。
しかし、製造業者、とりわけ風力タービンの製造業者が直面する障害は、この進展を損なう恐れがあります。
業界関係者には、規制環境の迅速な見直しが必要です。
来年については大きな不確実性があります。世界が直面する複合危機の深刻さに匹敵するのは、その複雑さだけです。
COVID-19パンデミックとロシアによるウクライナ侵攻、気候変動に関連する異常気象、地政学的な余波、地経学的な混乱とインフレの影響が重なり合っています。コリンズ英語辞典が「2022年の言葉」に選んだ「パーマクライシス(恒常的危機)」が、2023年にも待ち受けているのはほぼ確実です。
しかし、希望の光もあります。世界がエネルギーシステムの転換に乗り出すなか、日々の危機対応から脱却し、持続可能な経済的機会の新時代へと向かう道が開ける可能性があります。
風力エネルギーと世界のエネルギー転換
これまでのエネルギー転換のほぼすべては、ある化石燃料から別の化石燃料への移行でした。しかし21世紀のエネルギー転換は、化石燃料に依存する時代に終止符を打つことができます。成長が雇用を増やし、地球を犠牲にしない再生可能エネルギーの領域へと進むことができるのです。
米国のインフレ抑制法、欧州のREPowerEU計画、中国の第14次五カ年計画など、政府の取り組みに関しては、世界の主要地域で、これまでで最も急速な再生可能エネルギー発電の拡大が進んでいます。
国際エネルギー機関(IEA)は、再生可能エネルギーが前例のないペースで2027年まで拡大すると予測しています。世界的なエネルギー危機を受け、IEAは「今後5年間で世界が追加する再生可能エネルギーの量は、過去20年間に追加した量に匹敵する」と予測しています。もちろん、これは朗報です。
IEAによれば、世界の風力発電設備容量が2027年までにほぼ倍増すると見込まれていることも朗報です。しかし、この見通しには大きな障壁が伴います。過去と現在の枠組み条件です。
とりわけ風力タービンの製造業者は、持続可能なビジネスモデルの実現を損なう政策によって妨げられています。
枠組み条件が風力発電機メーカーの足かせに
問題は何年も前に生じました。長期にわたる許認可手続きの結果、目標とする再生可能エネルギーの導入量と実績との間にずれが生じています。
例えばドイツでは、陸上風力発電の市場規模が2017年以降大幅に縮小しました。近年、洋上風力発電の設備容量はほとんど、あるいはまったく増えていません。その結果、サプライヤーは事業を停止し、熟練人材は他の業界に移り、何千人もの雇用が失われました。
欧州全体では、風力発電プロジェクトの累計80ギガワット(GW)が現在、さまざまな許認可段階で停滞しています。稼働中の190GWと比べれば、問題の大きさは明らかです。これらの追加分のGWがあれば、欧州のエネルギー危機の緩和に役立った可能性があります。
こうした状況を踏まえれば、IEAが示す「再生可能エネルギーを後押しする前例のない勢い」に合わせて、枠組みも更新されると考えるのが自然でしょう。具体的には、価格以外の定性的基準を含む入札制度、送電網拡張の具体的な計画、簡素化・迅速化された許認可手続き、政治的な目標と実際の設置許可との隔たりを埋める透明性の高い市場規模です。しかし、実際にはそうなっていません。機器メーカーが今から準備しなければならない、予測される前例のない設置増加まで、あと数年しかありません。
現時点でメーカーは、風力産業全体に必要な大規模投資を促す受注を得られていません。これには、主要部品や原材料のサプライヤー、港湾インフラ、そしてバリューチェーン全体への投資が含まれます。政府が導入目標を掲げているにもかかわらず、2023年初めの時点で計画の見通しは立っていません。
言い換えれば、意欲的な導入目標を達成するため、風力エネルギー業界全体は今すぐ投資する必要がある一方、メーカー、特に最先端のタービン技術を持つメーカーは、財務面で苦境に立たされています。
2021年以降、デンマークのVestas、米国のGeneral Electric、ドイツのNordex、スペインのSiemens Gamesaの風力タービンメーカー4社は、累計56億ユーロの損失を計上しました。2023年も風力発電機メーカーは、エネルギー、原材料、輸送価格の高騰に直面し続けるでしょう。ロシアによるウクライナ侵略戦争は、サプライチェーンの混乱に追い打ちをかけています。
効果的な風力エネルギー・サプライチェーンに向けた政策の整合
枠組み条件は人々によって定められます。それを変える力は私たちにあります。2027年以降の風力エネルギーについてIEAの予測を実現するには、陸上・洋上の風力タービンが必要です。そして、サプライチェーン全体に適切な条件を整える必要があります。それは今、2023年です。必要な条件は次のとおりです。
価格以外の定性的基準を盛り込んだ入札制度の設計;
送電網拡張の具体的な計画;
新規プロジェクトと審査中のプロジェクトの双方に適用される、簡素化・迅速化された許認可手続き;
政治的な目標と実際の設置許可との隔たりを解消するための、透明性が高く安定した長期的な市場規模;
原材料を公正な価格で確保するための、世界的な貿易協定;
国や地域間の協力;
新たな製造能力と技術開発を可能にするための、事業拡大に向けた資金;
風力産業は、戦略上きわめて重要です。気候変動を抑制し、持続可能な経済成長の新時代を実現するうえで、欠かせない存在です。
「パーマクライシス」を乗り越える未来に貢献するため、風力エネルギーを急速に拡大する必要があります。それは、未来の世代にふさわしい、安定し、健やかで、繁栄する地球を残す未来です。




