カーボンプライシングは、各国がCO2排出量を抑え、ネットゼロ目標を達成するうえで最も有力な手段の一つとされています。
デンマークは、欧州で最も高い水準となる新たな企業向け炭素税を承認しました。
世界有数のCO2排出国の中には、炭素税を課していない国や、その代わりに排出量取引制度を導入した国があります。
ネットゼロに向けた競争が進む中、CO2排出量を削減する方法を検討する国が増えています。
カーボンプライシングは、化石燃料による汚染の削減を支援し、よりクリーンな技術への投資を促すために各国政府が活用している選択肢の一つです。
炭素税は、財・サービスの生産に伴う炭素排出に課されます。通常はCO2排出のみを対象としますが、地球温暖化への寄与の可能性に応じて課税することで、メタンや窒素酸化物など、ほかの温室効果ガスにも適用できます。
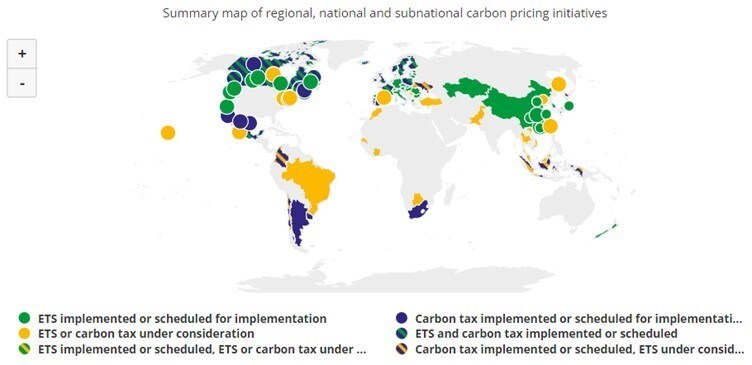
世界銀行によると、2022年6月時点で、46の国・地域で68の直接的なカーボンプライシング制度が運用されており、世界各地に広がっています。これには、36の炭素税制度と32の排出量取引制度(ETS)が含まれます。これらは、排出可能な温室効果ガスの量に上限を設ける、排出枠を取引する制度です。企業や事業体は、排出単位を売買できます。

世界有数のCO2排出国は、カーボンプライシングにどう取り組んでいるのか?
欧州連合
デンマーク議会は最近、新たな企業向け炭素税を承認しました。この税は、欧州で最も高い水準になると報じられています。デンマークはすでに、2030年までに温室効果ガス排出量を1990年比で70%削減するという野心的な目標を掲げています。デンマーク政府によると、EUの炭素割当制度の対象内外を問わず、企業を対象とします。
EU ETSは、世界最大の複数部門を対象とするETSです。EU全域の11,000カ所の発電所や産業施設が対象で、すべての加盟国に加え、英国、ノルウェー、アイスランド、リヒテンシュタインでも運用されています。「キャップ・アンド・トレード」の原則では、特定の汚染物質の排出権に上限を設け、企業はその区域内で排出枠を取引できます。
中国
世界最大のCO2排出国である中国は、2021年に世界最大の炭素市場を立ち上げました。その規模は欧州連合の市場の3倍です。中国のETSはキャップ・アンド・トレード方式に基づき、当初は石炭火力とガス火力の発電所が対象でした。近く重工業や製造業も制度に加える計画で、実現すれば、世界のほかの炭素市場を合わせたよりも多くの排出量を対象とすることになります。中国は2030年までに排出量をピークアウトさせ、2060年までにネットゼロを達成する目標を掲げています。
米国
世界有数のCO2排出国であるにもかかわらず、米国には現在、国レベルの炭素税がありません。一方、カリフォルニア州、オレゴン州、ワシントン州、ハワイ州、ペンシルベニア州、マサチューセッツ州など複数の州では、州内の排出を対象とするカーボンプライシング制度が導入されています。バイデン大統領は、2030年までに排出量を50%削減し、2050年までにネットゼロを達成すると公約しました。しかし同政権は、炭素税の構想について、政治的なリスクがあり、米国議会で可決されるのは難しいと見ています。
インド
インドは世界のCO2排出量のおよそ7%を占め、中国、米国に次いで世界第3位です。炭素排出に直接課税してはいませんが、2010年以降、輸入炭と国内産炭の両方に税を課しています。同国の発電量の半分以上は石炭火力によるものです。
カーボンプライシングの複雑さ
炭素税の導入を検討している国はほかにもありますが、政府が導入に慎重になる理由は数多くあります。ビジネス界の一部やその支持者が、財政上の理由から反対する可能性があり、導入は政治的に難しい場合があります。また、炭素税は価格上昇を招き、社会の低所得層に負担を強いる可能性があるため、逆進的だと見なされることも少なくありません。さらに複雑な要因として、いわゆる「カーボンリーケージ」の問題があります。企業が、排出規制のより緩やかなほかの国へ事業を移そうとする可能性があるためです。そうなれば、各国の総排出量が増加しかねません。
排出量の大半を生み出す富裕国は、率先して模範を示すべきだと、OECD事務総長マティアス・コーマン氏は述べています。「G20諸国は、炭素排出への明示的・暗示的な価格付けを含め、目標の引き上げと取り組みの強化を進めています。しかし、各国や各部門の進捗にはばらつきがあり、世界全体での連携も十分ではありません。各国が取り組みと目標を引き上げ、2050年までの世界全体のネットゼロ達成に必要な水準に到達できるよう、より一貫性のある世界的なアプローチが必要です。」




