2024年を通じて世界経済の成長が鳴りを潜めるという厳しい予測があるにもかかわらず、今年もアジアは世界経済の原動力であり続けると見込まれています。
この地域の回復力は、域内貿易と投資の着実な成長と変革の結果であり、電子商取引では世界をリードしています。
域内貿易ネットワークの拡大、急成長する中間層、そして技術への投資により、「アジアの世紀」は再び到来しそうです。
2000年代初頭における中国、インド、そしてアジアの台頭は、「アジアの世紀」という構想を呼び起こしました。それは、世界がこの地域の新たな経済大国を中心に動く、繁栄の時代でした。
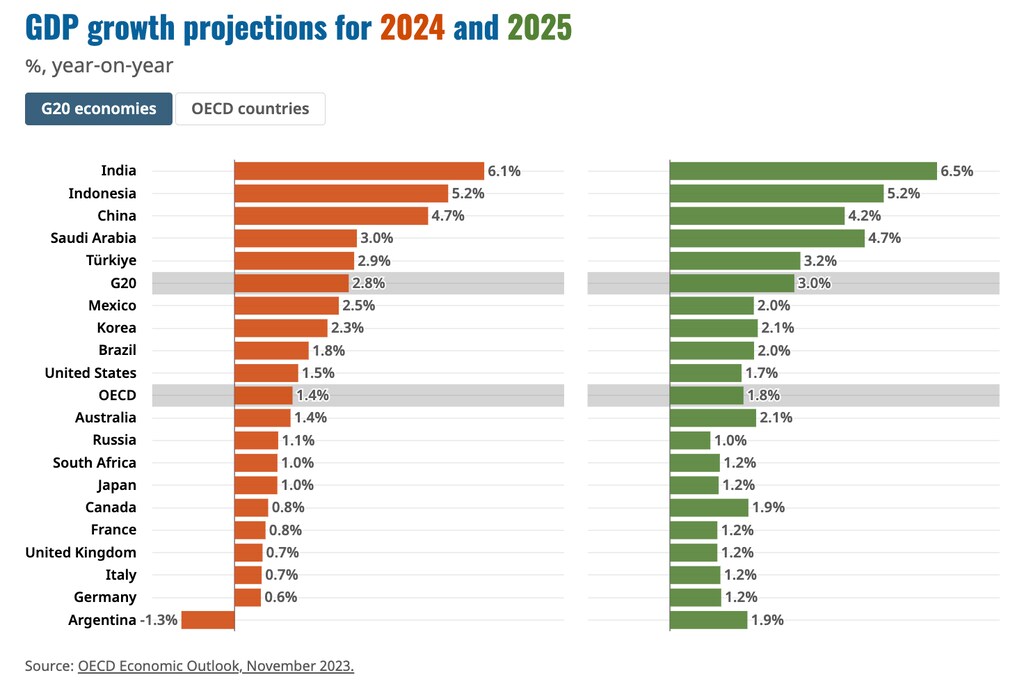
それから20年が経った今、この考え方は輝きを失ったようです。世界のマクロ経済環境の悪化は、アジアの輸出志向型経済に影を落としています。経済協力開発機構(OECD)は、世界の平均GDP成長率が2023年の2.9%から2024年には2.7%に低下すると予測しています。また、OECD加盟国の成長率は2024年に1.4%、2025年には1.8%に達すると見込まれています。
貿易、旅行、消費はCOVID-19パンデミックから回復しているものの、金融環境の引き締め、規制環境の強化、地政学的な緊張、国際紛争により、世界経済の見通しは下振れリスクに傾いています。
アジア域内では、中国の経済減速、米国主導の西側諸国からの「デカップリング(切り離し)」、そして台湾および南シナ海をめぐる戦争のリスクが、この地域の見通しをさらに弱めています。
依然として世界経済を牽引するアジア
こうした課題があるにもかかわらず、アジアは近い将来も世界経済の原動力であり続けるでしょう。
国内の多くの課題に直面しているものの、インドと中国はそれぞれ6%と5%の成長が見込まれています。東南アジア最大の経済圏であるインドネシアは5.2%の成長を達成する見込みです。中東では、サウジアラビアが2025年に4.7%の成長を遂げると予測されています。
数十年にわたる停滞から目覚めつつある日本は、30年以上ぶりの速さで物価が上昇しています。確かに、人口減少などの構造的な人口動態上の問題はあるものの、モルガン・スタンレーやウォーレン・バフェットなどの投資家は日本に強気の見方を示しており、同国は「3十年にわたる経済停滞から説得力をもって脱却した」と考えています。
エコノミスト・インテリジェンス・ユニットによると、エコノミスト・インテリジェンス・ユニットには、アジア全体で今後1年間の世界の実質 GDP成長の60%を占めると見込まれています。
消費者層の拡大に伴い活況を呈す電子商取引
アジアの回復力は、域内貿易と投資の着実な成長と変革の結果です。例えば、この地域は電子商取引において世界をリードしており、Temu、Lazada、Shopee、Tokopediaを含む新たなデジタルプラットフォームの台頭にその様子が表れています。
この分野の活況は、アジアの消費者層の拡大と重なっています。2024年には、50%以上のアジア人が中産階級以上になる見込みです。その大半は依然として中産階級の下位層にとどまるものの、消費への願望と、景気低迷時における安価な商品への消費者の選好が、これらの電子商取引プラットフォームの成功を説明しています。
さらに、東南アジアにおける新たなデジタルプラットフォームの台頭は、地域のサプライチェーン・ネットワークを増やし、多様化させるでしょう。電子商取引の拡大は、アジアにおけるデジタル金融の結びつきを深めることにも寄与しています。
WeChat、Alipay、Kakao Pay、Grab Payなどのモバイル決済プラットフォームの越境利用、およびデジタル通貨(e-人民元およびe-ルピー)の導入は、越境旅行、域内商取引、地域統合をさらに促進するでしょう。
ハイテク産業への大規模投資
アジアでは、一次産品および低技術製品が依然として地域の価値連鎖の大きな割合を占めていますが、主要な地域経済国は東南アジアにおけるハイテク産業の開発に積極的に投資しています。
米国の輸出規制に直面し、中国は半導体製造装置の輸入元としてシンガポールを選んでいます。台湾のTSMC および韓国のHana Micronは、一方で、シンガポールとベトナムに半導体工場を建設することにより、東南アジアへの生産拠点の拡大も模索しています。
BYD、ホンダ、トヨタ、現代自動車などの企業からの投資を呼び込んだことで、BYD、ホンダ、トヨタ、現代自動車などの企業も含め、タイとインドネシアは電気自動車製造の地域拠点として台頭しつつあります。
中国と西側諸国のデカップリングおよび生産の多様化は、結果的に、より分散しつつも密度の高い生産ネットワークの成長を促すことで、地域の産業高度化に寄与しています。
これは、ひいてはアジアを海外直接投資(FDI)にとって魅力的な投資先としての地位を強化するでしょう。国連貿易開発会議(UNCTAD)の「世界投資報告書2023」によれば、2022年のアジアへのFDIは世界の流入額のおよそ半分を占め、約 6,620億ドルに上りました。
アジアの自由貿易協定、RCEPのメリット
地域的な包括的経済連携(RCEP)の実施により、アジア域内における資本、技術、物品およびサービスの移動がさらに促進されるでしょう。
RCEPは世界人口の3分の1をカバーし、今後20年間にわたり15カ国以上への市場アクセスを拡大させることで、東アジアの「ヌードルボウル効果」に対処し、既存の貿易・投資協定を一つの包括的な枠組みに統合します。
この巨大貿易協定は、2001年末に中国が世界貿易機関(WTO)に加盟して以来、中国・日本・韓国の三カ国協力に新たな弾みを与え、これら三つの重要なプレーヤーを結びつけています。
今年11月に、パンデミック以降初めて三カ国外相会合が開催されたことを踏まえ、さらなる外交的・経済的関係の進展に大きな期待が寄せられています。
最も重要なのは、RCEP――そしてある程度は他の地域プロジェクト、例えば一帯一路構想やASEAN共同体などの地域プロジェクト――が、先進アジアと発展途上アジアの間の格差を埋める役割を果たしていることです。
柔軟な加盟・参加の仕組みにより、発展途上の経済は多国間の貿易・投資の自由化の恩恵を受けることができます。
今後の成長に向けた外交と柔軟性の重要性
世界が一極体制から多極体制へと移行する中、アジアでは、生産、貿易、金融の政治秩序およびシステムにおいて、西側主導と非西側主導の両方のものが出現しています。
これらのシステムの価値観、規範、ルールは必ずしも両立するとは限らないため、戦略的な曖昧さと柔軟性が不可欠になります。今後の共存には、地域のアクターが異なる秩序やシステムの間を巧みに動き回るため、戦略的な曖昧さと柔軟性を実践することが求められるでしょう。
幸いなことに、戦略的な曖昧さと柔軟性の実践は、アジアの国々にとって非常になじみ深いものです。その最も代表的な例が「ASEANウェイ」であり、異なる価値観の尊重、非公式な外交、そして合意に基づく意思決定を特徴としています。
今後、最も高い水準の柔軟性と開放性を維持するアクターが、アジア地域主義の次の段階を主導するでしょう。その地域主義は、多層的でありながら包摂的であり、非公式でありながら持続的なものです。
複数の競合する秩序と結びついた国々は、ナショナリズム、地政学的競争、イデオロギー的対立の脅威を遠ざけ、国際的な安定を維持する上で、さらに重要な役割を果たすでしょう。
香港、ソウル、ムンバイ、そして都市国家シンガポールといったグローバル都市は、高付加価値サービスの地域ハブであり続けるだけでなく、異なるシステム同士をつなぎ、それらの間の緊張を和らげる「マルチプラグ/旅行用アダプター」としての役割も果たすでしょう。
過去数世紀を特徴づけていた確固たる覇権が今や存在しないこの世界において、イタリアの思想家アントニオ・グラムシの言葉を借りれば、「病的な症状」が、「旧い秩序は死につつあるが、新しい秩序はまだ生まれることができない」という「過渡期」のさなかに数多く見られます。
それでも、アジアの大規模で拡大を続ける中間層、若く活力のある労働力、そしてイノベーションと技術への継続的な投資は、この地域の回復力と長期的な経済的潜在力をさらに高めるでしょう。これは、より多国間的で複雑かつ入り組んだ世界、すなわち権力関係の繊細な均衡によって統治される世界の到来を予感させるものです。




