中東の不安定化、ロシアの再台頭、米国と欧州の政権移行といった地政学的な出来事により、2017年には石油価格が上昇する可能性がある。しかし、北米の石油生産には、こうした地政学的要因による価格急騰を和らげる力がある。
2015年と2016年には、石油供給が需要を一貫して日量100万~200万バレル上回っていた。中東で紛争が起き、パリからサンバーナーディーノに至るまでテロ攻撃が発生したにもかかわらず、石油価格は急落した。膨大な在庫が、不安定化や紛争によって供給が途絶えるとの懸念を和らげた。今年は石油市場がおおむね均衡しているため、戦争、テロ、政情不安によって価格上昇の可能性が再び高まる恐れがある。
石油輸出国機構(OPEC)が休眠状態から再び姿を現したことが、今日の市場見通しを形作っている。2014年11月、OPECは石油の需給均衡を図ろうとしなかった。減産すれば競合相手に市場シェアを譲ることになると主張したためだ。むしろ、OPEC加盟国は生産を増やした。価格の急落は北米をはじめ世界各地の石油投資を抑制し、世界の生産能力に構造的な変化をもたらした。
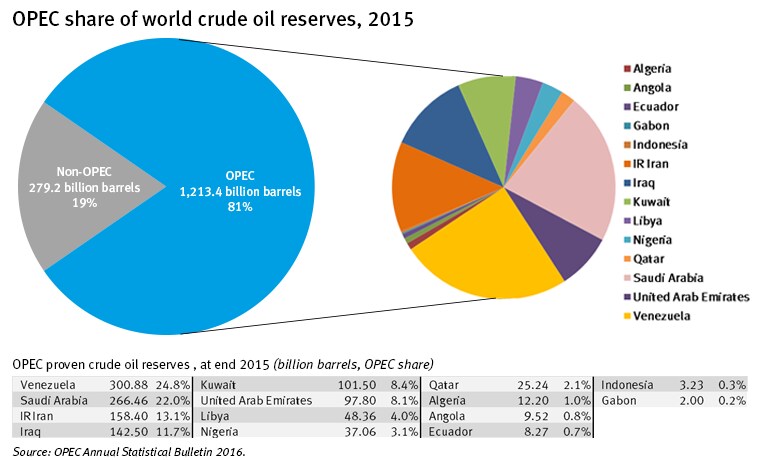
世界の生産量が日量約150万バレル削減されてから2年後の2016年11月、OPECは戦略を転換した。ロシアをはじめとする非加盟の産油国と協力し、2017年に6カ月間、供給を制限することにした。ブレント原油価格は1バレル約40~50ドルの価格帯から、50~60ドルへと跳ね上がった。
こうした合意が続くかどうかを予測するのは、いつも難しい。だが、確かなことがある。経済的に最も弱い産油国であるナイジェリアとリビアは、減産の対象から除外された。機能不全に陥ったベネズエラでは、生産減少は避けられなかった可能性がある。イランには、すでに達成していた増産分が認められ、イラクの減産幅は他国より小さくなる。約4%という控えめな減産の見返りに、OPEC加盟国は純収入を大幅に増やした。
中東の混乱
石油をめぐるこうした状況のもと、中東ではさらなる不安定化が見込まれる。アサド大統領はロシアの支援を受けてシリアで支配地域を拡大した。アレッポは破壊され、シリアの反体制派は、平和につながり得るいかなる政治的約束も信用しないだろう。ISISはカリフ制国家を失ったかもしれないが、テロ戦争へと退き、その脅威はとうの昔に地域の外へ広がっている。一方、ISISをモスルから追い出すという共通の任務が完了すれば、イラク国内の戦闘が激化する恐れがある。イエメン戦争は勝者の見えない戦いに思えるが、どの当事者も敗北を受け入れないだろう。
イランは大胆さを増している。シリアでロシアと新たに同盟を結び、ヒズボラへのシリア経由の補給路を維持した。イラン核合意によって、核兵器開発に必要な期間は2カ月から1年へと先送りされた。それでもイランは石油生産を歴史的な水準まで回復させ、凍結されていた銀行口座の一部を取り戻した。こうした動きは、近隣のスンニ派諸国の安全保障上の懸念を強めている。
ロシアは、シリアで苦戦するとの予測を覆し、今や有力な仲介役となっている。ロシアの協力なしには、シリア情勢も、湾岸地域の安全保障も、石油市場も再編できない。プーチン大統領は、米国からフランス、ドイツまで選挙の結果が明らかになれば、ロシアはもはや地域大国として片付けられず、世界の主要な調停者と見なされるようになると確信している。
こうした不安定な情勢のさなかに、トランプ政権は発足する。トランプ次期大統領は、外交・安全保障政策の方向性について意図的に不透明さを生み出してきたが、石油政策は明確だ。企業による石油掘削の方法や場所を制限する新たな規制は導入せず、既存規制の一部を撤廃するという(ただし、米国の石油・ガス規制の多くは州レベルで定められている)。米国の規制緩和によって国内市場への石油供給が大幅に増えるかどうかは、世界の需要と米国産石油の競争力によって最終的に決まる。しかし、価格上昇リスクへの対応という点では、米国の生産者が市場の安定に寄与するだろう。
実際、起業家精神、技術、そして市場からの圧力により、米国のシェールオイル生産の加重平均損益分岐価格は、2014年以降、1バレル79ドルから48ドルへと低下した。1バレル50~60ドルという新たな価格帯では、米国の生産増加が見込まれる。2012年から2017年にかけて、シェール産業はひとつの「ミニサイクル」を経験したことになる。米国のシェール生産はピークオイル論を過去のものにする一助となり、その後、需給均衡に向けて縮小し、そして2017年には再び増加する。数千の米国生産者が、地政学的なエネルギーリスクを軽減する新たな存在として定着した。
気候変動への懸念から石油需要がピークを迎えれば、こうした議論の多くは意味をなさないと主張する人もいるだろう。需要のピーク時期の予測には大きな幅があり、2020年代半ばから2040年ごろまでとされる。多くのシナリオでは、需要がピークを迎えた後も、2040年時点で石油が燃料構成の約25%を占めると見込まれている(現在は30%を超える)。
石油の経済的重要性、経済成長への影響、そして石油と地政学の相互関係を無視することは、商業上および安全保障上の利益を損なう。




