世界経済は不確実性に満ちている、と世界経済フォーラムの最新の『チーフエコノミスト・アウトルック』は指摘している。
世界の経済活動は依然として鈍く、金融環境は引き締まったままで、地政学的な亀裂が経済の見通しを押し下げ続けている。
以下では、フォーラムの報告書に向けて調査に協力した8人のチーフエコノミストが、世界経済が直面する経済的逆風について説明する。
世界経済は、地政学的な亀裂と引き締まった金融環境が世界全体の経済の見通しを抑え続けるなか、今日も長引く弱さの中にある。
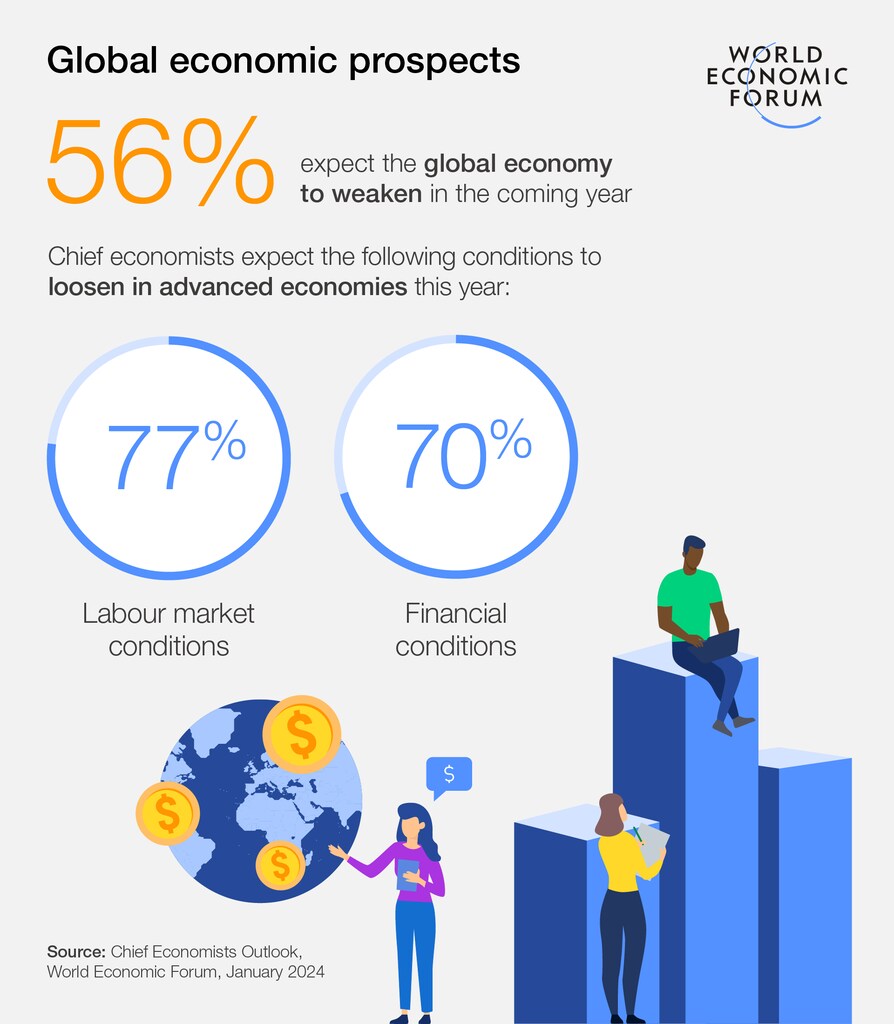
世界経済フォーラムの2024年1月の『チーフエコノミスト・アウトルック』は、フォーラム年次総会2024(スイス・ダボス)の期間中に公表されたもので、現在の経済環境の不安定さを浮き彫りにしている。「世界の経済活動が依然として鈍いなか、企業と政策立案者は持続的な逆風と継続的な変動に直面している」と報告書は指摘している。
実際、報告書で調査に答えたチーフエコノミストの過半数(56%)が、今年は世界経済が減速すると予想しており、43%は現状維持または改善を見込んでいる。さらに、高インフレ予想は全地域で後退しているものの、地域別の成長見通しは大きくばらついており、2024年に非常に強い成長が見込まれる地域はないことが調査で明らかになった。

では、不確実性のなかで、企業と政府は今年どのような経済的逆風に直面すると予想すべきか、また地政経済的な分断は経済活動にどのような影響を与えうるのか。
以下の声明で、8人のチーフエコノミストが見解を示す。
インダーミット・ギル(世界銀行 上級副総裁兼チーフエコノミスト)
「世界銀行の最新の『グローバル経済見通し』報告書は、世界成長率が2024年には2.4%に鈍化し、その後2025年には2.7%へわずかに持ち直すと予測している。これは「ソフトランディング」に見えるが、確かに安堵するに足る材料だ。」
「しかし、2024年に事態を覆しかねないものが少なくとも4つあると考えている。第一は紛争だ。食料とエネルギーにとって重要な2地域、ウクライナと中東で現在戦争が起きている。緊張が激化すれば、インフレ抑制の取り組みを阻害し、成長見通しを損ないかねない。中国の突然の経済減速が第二の大きな逆風だ。今年の中国の成長率は、COVID-19の時期を除けば1990年以来最も低くなる可能性がある。中国との貿易に依存する国々、とりわけグローバル・バリューチェーンに組み込まれた国々を痛めつけかねない。金融ストレスが第三だ。過去40年で最大の世界的な金利上昇が、1980年代に見られたような混乱をいまのところ引き起こしていないのは注目に値する。金利は低下しつつあるが、一部の国にとっては十分な速さではないかもしれない。貿易の分断が第四だ。貿易制限や『フレンドショアリング』『ニアショアリング』は、国家安全保障上の懸念に対する論理的な政策対応に見えるかもしれないが、そうした措置は、世界貿易に必要な回復を遅らせかねない。」
カリン・キンブロー(LinkedIn チーフエコノミスト)
「2024年の見通し(金利、成長、テクノロジーのいずれについても)は、少なからず労働市場によって左右されるだろう。例えば金利については、労働市場の底堅さが金融政策の重要な指標となる。労働市場が失業率を小幅な上昇にとどめながら緩やかに冷え込み続ければ、中央銀行にとって稀に見る成功したソフトランディングとなるかもしれない。しかし、労働市場が突然弱まり、失業率が急上昇するようなことになれば、ソフトランディングは幻に終わり、金利の方向性が急転換することになるだろう。
「労働市場は経済成長を左右する上でも重要となる。追加の財政政策の余地が小さくなるなか、トレンド並み、もしくはそれを上回る経済成長を実現するには、消費者の支出と信頼感にますます依存することになる。それは今度は、消費者が所得と雇用を得られるかどうかにかかっている。労働市場は緩やかながらも減速し、余剰人員が増え、少ない求人をめぐる求職者間の競争が激しくなっていると見ている。」
リマ・バティア(湾岸国際銀行(GIB)グループ経済アドバイザー)
「経済の論調は、インフレ圧力、政策引き締め、地政学的ストレス、銀行セクターへの懸念、景気後退への不安によって支配されてきた。しかし世界経済は2023年を前向きな形で終え、多くの指標で予想を上回った。この回復力の背後には、数十年ぶりの形で、あらゆる経済分野、産業、社会に影響を与え、変化させている多くの変革的な力がある。これは2024年に向けてより希望の持てる舞台を用意するものであり、さらにインフレ率の低下と、中央銀行が利上げサイクルを終える見通しによって後押しされている。
「同時に、パンデミック後の時期を特徴づけてきた、マクロおよび市場の大きな変動が続く見通しであるため、逆風には事欠かない。最も大きいのは地政学的不確実性の相互作用と、世界各地で予定されている記録的な数の選挙であり、リスクと予測困難性をさらに積み上げることになるだろう。」
パンデミック後の時期を特徴づけてきた、マクロおよび市場の大きな変動が続く見通しであるため、逆風には事欠かない。
リマ・バティア(GIBグループ経済アドバイザー)
「近年の戦略的な地政学的対立の激化は、グローバル化による経済的恩恵への懐疑も生んでいる。グローバル化という概念への不満は強力な力となったが、ここ数年の国境を越えた貿易、資本、人の流れの力強い回復は、グローバル化の多くが容易には覆らないことを示している。」
「地政経済的な分断という断層線が増えるなか、現在のグローバル化の状態は、国家と地域の利益を考慮し、先進国と途上国の双方が直面する国内の課題に対応し、国と地域をまたぐ貿易と投資の多角化を促進する、より包括的な概念へと変わる必要がある。」
ベアタ・ヤヴォルチック(欧州復興開発銀行 チーフエコノミスト)
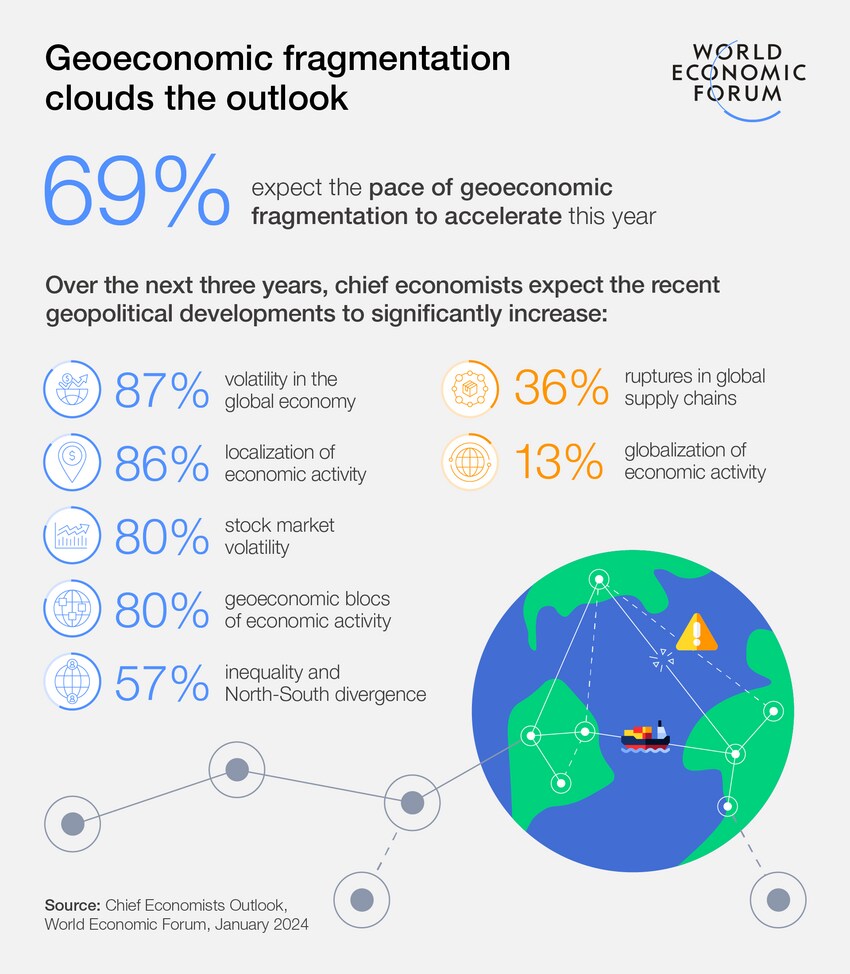
「地政学的な緊張によって、世界は経済の分断への道を歩み始めている。これは経済成長への影響だけでなく、気候変動との闘いを危うくしかねないという点でも、非常にリスクが高く、代償の大きな道となり得る。」
「気候の緊急事態に対処するには、鉱物や金属の供給を大幅に増やす必要がある。その生産は、少数の国に大きく集中する傾向がある。それなのに、戦略的な競合相手への技術の流れを制限しようとする措置が増え続けており、その多くは、高度技術、再生可能エネルギー、電気自動車の産業に必要な鉱物や金属の輸出制限という形での報復を招いている。2022年には、重要製品の世界の輸出の約30%(価額ベース)が輸出制限の対象となったが、2019年にはわずか5%だった。新たな供給源の開発は可能だが、新たな鉱山や精錬施設の設置には数年を要し、多額の投資が必要となる一方で、輸出制限は一筆で導入できてしまう。」
「代替案は、多国間協力を再び推進し、貿易紛争を減らし、重要原材料の供給における分断に対抗して、地球の健康と人類の未来を守ることだ。」
ラルフ・オッサ(世界貿易機関 チーフエコノミスト)
「私の見立てでは、引き締め的な金融政策、限られた財政の余地、そして高まる地政学的緊張が、2024年に企業と政策立案者が直面する主な経済的逆風である。こうした逆風があるにもかかわらず、世界経済は目覚ましい回復力を示し続けており、ソフトランディングはすでに確かな視野に入っている。
「しかし、世界貿易が地政学的な線に沿って次第に再編されつつあり、地政経済的な分断の最初の兆しはすでに見えている。これは経済的に高くつくだけでなく、より安全で包摂的かつ持続可能な世界を築くことを困難にする。当機関の『世界貿易報告書2023』で示したとおりだ。」
クリスチャン・ケラー(バークレイズ 経済調査部門責任者)
「世界経済が2024年を迎えるなか、世界の成長は鈍化しているが、インフレ抑制の進展は予想以上に良好だ。これにより政策金利の引き下げの見通しが高まり、『ソフト』な経済のソフトランディングの可能性が高まっている。ただし、政策金利の引き下げがどれほど早く、どれほど急速に行われるかにかかわらず、金利は[世界金融危機]後の大半の時期よりも依然としてはるかに高い水準にとどまるだろう。したがって、近年債務水準が急増した企業と政府は、今後、より重い債務返済負担と資金調達コストに直面することになるだろう。」
世界の成長は鈍化しているが、インフレ抑制の進展は予想以上に良好だ。
クリスチャン・ケラー(バークレイズ 経済調査部門責任者)
「企業もまた、特に中国との関係において、地政学的な分断が強まるなかでグローバル・バリューチェーンの再考を迫られており、同時に脱炭素戦略の実施も求められている。その判断において、競合する政府の補助金プログラムの役割が増している。先進国では、高齢化によって労働力が一層希少になっている。長期的には、こうした課題が必要とする技術革新や投資を通じて成長を押し上げる可能性もあるが、当面の影響はコストの上昇と効率性の低下である。」
ネラ・リチャードソン(ADP(オートマティック・データ・プロセッシング)チーフエコノミスト兼ESG責任者)
「新年を迎えるにあたり、世界は重大な課題に直面しており、2024年は、パンデミック後の経済回復と、新たな成長経路との橋渡しの年となるだろう。その成長経路は、長い時間をかけて形成された古い傾向と、社会がまだ活用しきれていない急速な新たな展開の両方によって形作られる。
「パンデミックによる経済的苦痛の大部分はすでに過去のものとなったが、危機とその余波が依然として成長を妨げている。短期的には、大規模かつ抑制されていない財政赤字、高すぎて受け入れがたいインフレ、高止まりする金利、そして世界のサプライチェーンの再編が、コストを押し上げ、経済の進展を鈍らせるよう一体となって作用している。さらに、数十年にわたって積み重なってきた人口動態の傾向があり、世界の一部では間もなく転換点に達しかねない。世界の高齢化は労働市場に大きな重しとなるだろう。一部の国では、高齢化した労働力がパンデミック前の成長水準の回復と維持の取り組みを妨げかねない。欧州、中国、米国は特に脆弱だ。大量の退職は、技能不足と組織的知見の喪失を意味するだろう。」
「世界の他の地域では、特に新興国や途上国における若年人口の急増が、それ自体の課題をもたらすだろう。これらの国々は、この新たに生まれる労働力に見合う雇用を確保する必要がある。」
亀田制作(SOMPOインスティチュート・プラス エグゼクティブ・エコノミスト)
「標準的なシナリオでは、2024年は、米国と欧州の金融緩和が穏やかな環境をもたらすことで、世界経済にとってソフトランディングの年となるだろう。しかし標準的なシナリオは、単に外れることも多い。昨年のインフレ予測がそうだったように。そこで、リスクシナリオを考えてみよう。
成長を牽引する明確な原動力は見当たらないかもしれない。
亀田制作(SOMPOインスティチュート・プラス エグゼクティブ・エコノミスト)
「第一に、金融緩和の時期と規模はなお不透明だ。政府支出の拡大と、世界のサプライチェーンの再構築に伴うコストが、粘り強いインフレを招き、緩和の開始を遅らせる可能性がある。中央銀行が2%の物価安定を回復させたいという本能的かつ制度的な願望を、決して過小評価すべきではない。
「第二に、成長を牽引する明確な原動力は見当たらないかもしれない。昨年の米国経済はかなり良好な業績を示したが、それは主に経済活動の正常化に助けられたものだった。この仕組みは今年はもはや機能しない。さらに中国は、かつての日本と同様に、不動産不況や急速な高齢化を含む多くの経済的病弊に苦しんでいる。」