ラテンアメリカとカリブ海地域の経済は、パンデミック後の力強い回復を続けてきましたが、世界的な金融環境が引き締まるなか、この上昇傾向は反転しつつあります。
世界的な金融環境の引き締まり、世界経済の成長鈍化、インフレ、食料・エネルギー不安の高まりを背景とする社会的緊張の増大が、この地域の成長見通しを下方修正させる要因となっています。
IMFの経済予測は、この地域に影響を及ぼす厳しい世界情勢と、政策当局がこの難局を乗り切るためにできることを示しています。
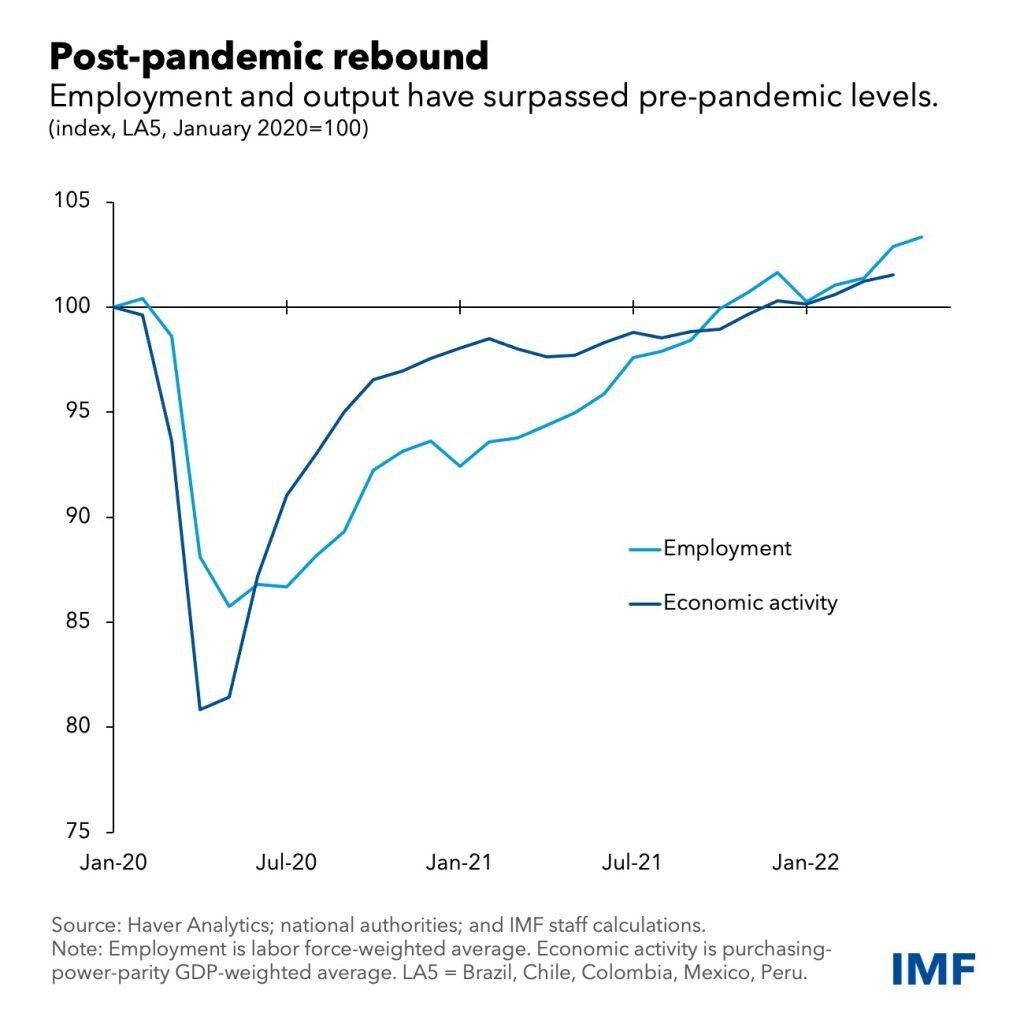
ラテンアメリカとカリブ海地域の経済は、パンデミック後の力強い回復を続けてきました。しかし、世界的な金融環境が引き締まり、商品価格が上昇傾向から反転するなか、情勢は変化しており、インフレ圧力も続いています。
接触機会の多い部門、とりわけ宿泊・飲食や旅行の再開、パンデミック中に積み上がった需要の解消、そして依然として良好な対外金融環境が、年の上半期の堅調な拡大を支えました。その結果、サービス業は製造業に追いつき、雇用はパンデミック前の水準に回復しました。前年同期比の成長率は第1四半期に2.8%となり、パンデミック前の数年間の平均1.7%を上回りました。また、高頻度指標は第2四半期も勢いが続いていることを示しています。
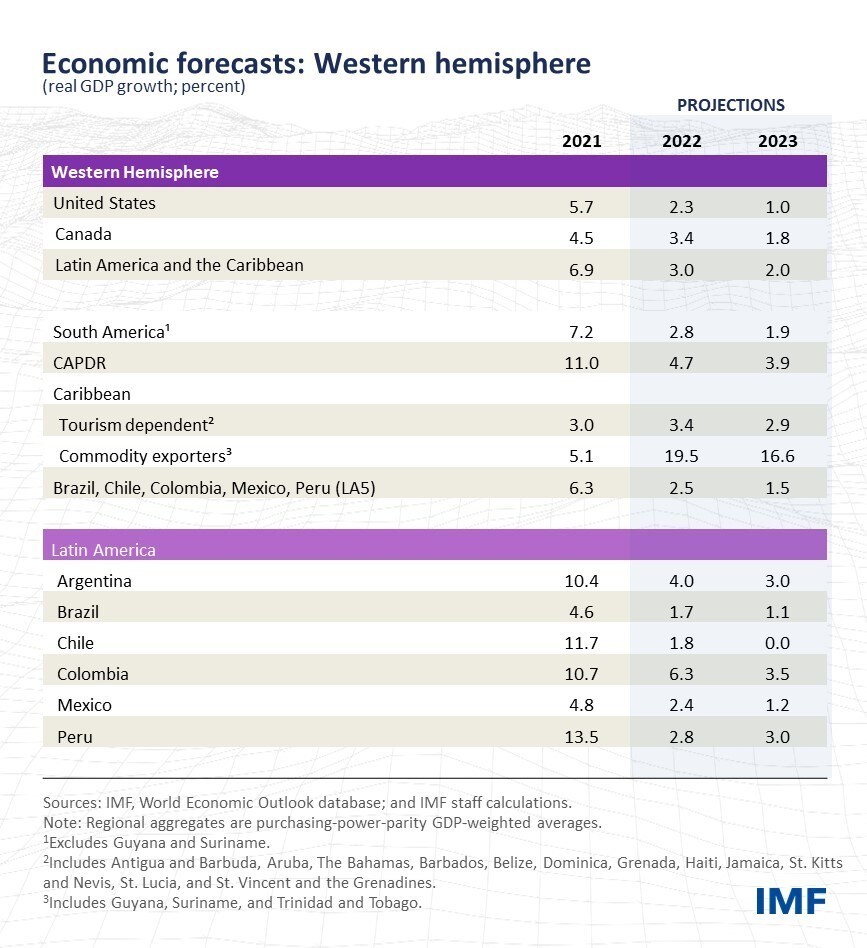
年の上半期が堅調だったことを踏まえ、下半期には減速が予想されるものの、今年のこの地域の成長率を3.0%と予測します。これは、4月時点の予測2.5%からの上方修正です。
しかし、この地域は、世界的な金融環境の引き締まり、世界経済の成長鈍化、根強いインフレ、食料・エネルギー不安の高まりを背景とする社会的緊張の増大など、重大な課題に直面しています。これらの要因を受け、2023年の成長率予測を2.0%へ下方修正しました。4月の予測を0.5パーセントポイント下回ります。
回復のばらつきと共通するインフレ圧力
パンデミック後の回復の力強さは、地域内でばらついています。ウクライナでの戦争により一段と押し上げられた商品価格は、パンデミック中の底値から世界的に反発し、総じて商品輸出国(一部の南米経済)の回復を支えました。一方、商品輸入への依存度が高い国々(中米や観光に依存するカリブ海諸国の経済)には逆風となりました。世界的な金融環境が引き締まるなか、商品価格の上昇傾向は反転しつつあるようです。
主要経済国のなかでは、チリとコロンビアが特に力強い回復を見せています。サービス業の高成長がけん引しており、その一因は2021年後半の財政刺激策です。一方、メキシコではサービス業と建設業の回復が遅れており、経済生産はまだパンデミック前の水準を取り戻していません。
カリブ海諸国の経済も回復が遅れており、最近の反発にもかかわらず、観光業はまだパンデミック前の水準に戻っていません。一方、中米、パナマ、ドミニカ共和国は米国の急速な回復に後押しされ、輸出と送金流入の拡大に加え、景気を支える政策も寄与して、すでにパンデミック前の生産水準を上回っています。
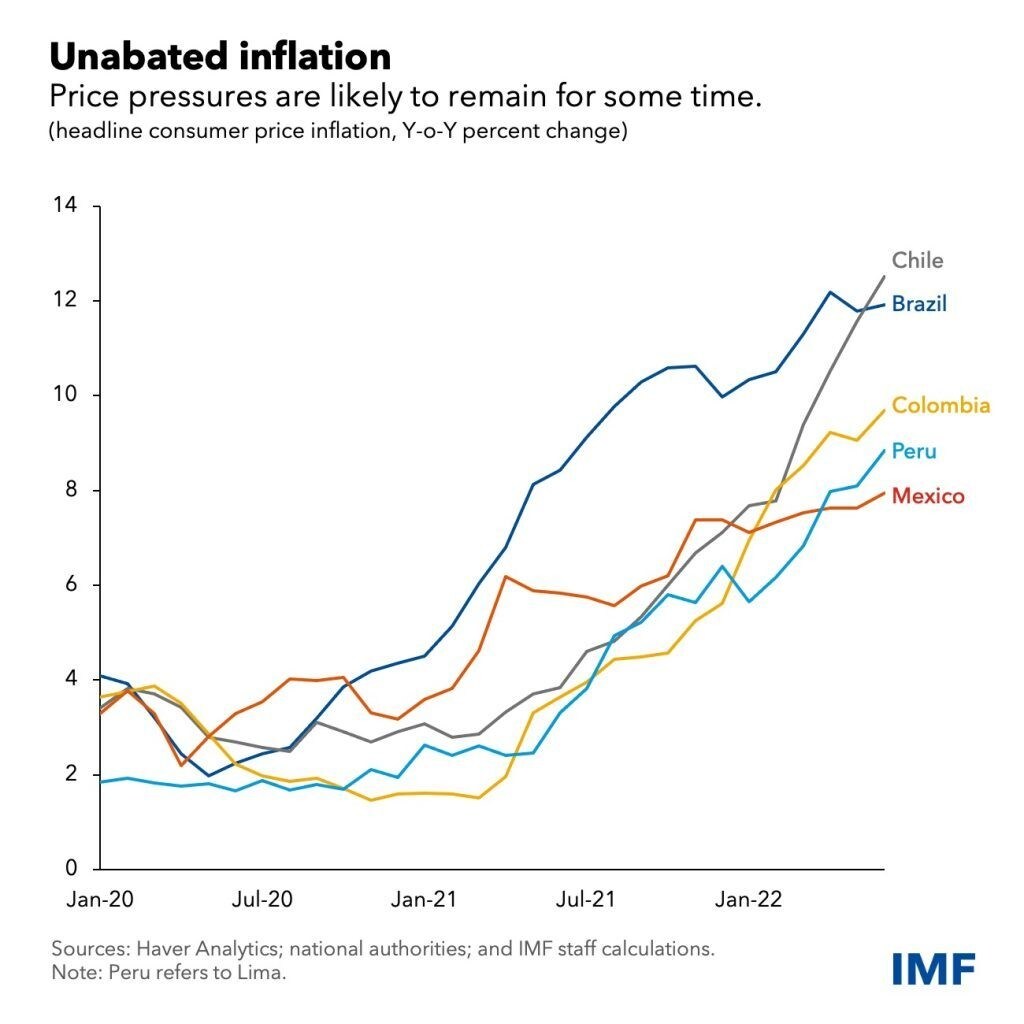
一方、国内需要の回復、サプライチェーンの混乱の長期化、商品価格の上昇を背景に、地域全体でインフレが加速しました。中央銀行は、第2波の影響を抑え、長期的なインフレ期待を安定させるため、適切に金融政策を引き締めています。しかし、ショックが重なり、価格上昇圧力が広がるなか、インフレが長期化する可能性があります。
一方、昨年パンデミック対策の景気刺激策が終了した後、2022年には大半の国で財政政策が概ね中立的な姿勢へと移行しました。これにより、財政収支をより持続可能な状態に近づけ、インフレ圧力を抑える金融政策を支えることが期待されます。
厳しい世界情勢
世界各地でインフレが進み、先進国の中央銀行が金融環境を引き締めるなか、世界需要は弱まっています。2023年の成長率予測は大幅に下方修正され、米国は2.3%から1.0%へ、カナダは2.8%から1.8%へと引き下げられました。金融引き締めの影響が本格化する前から、これらの経済では成長が減速しており、2022年の成長率予測も米国は3.7%から2.3%へ、カナダは3.9%から3.4%へ下方修正しました。
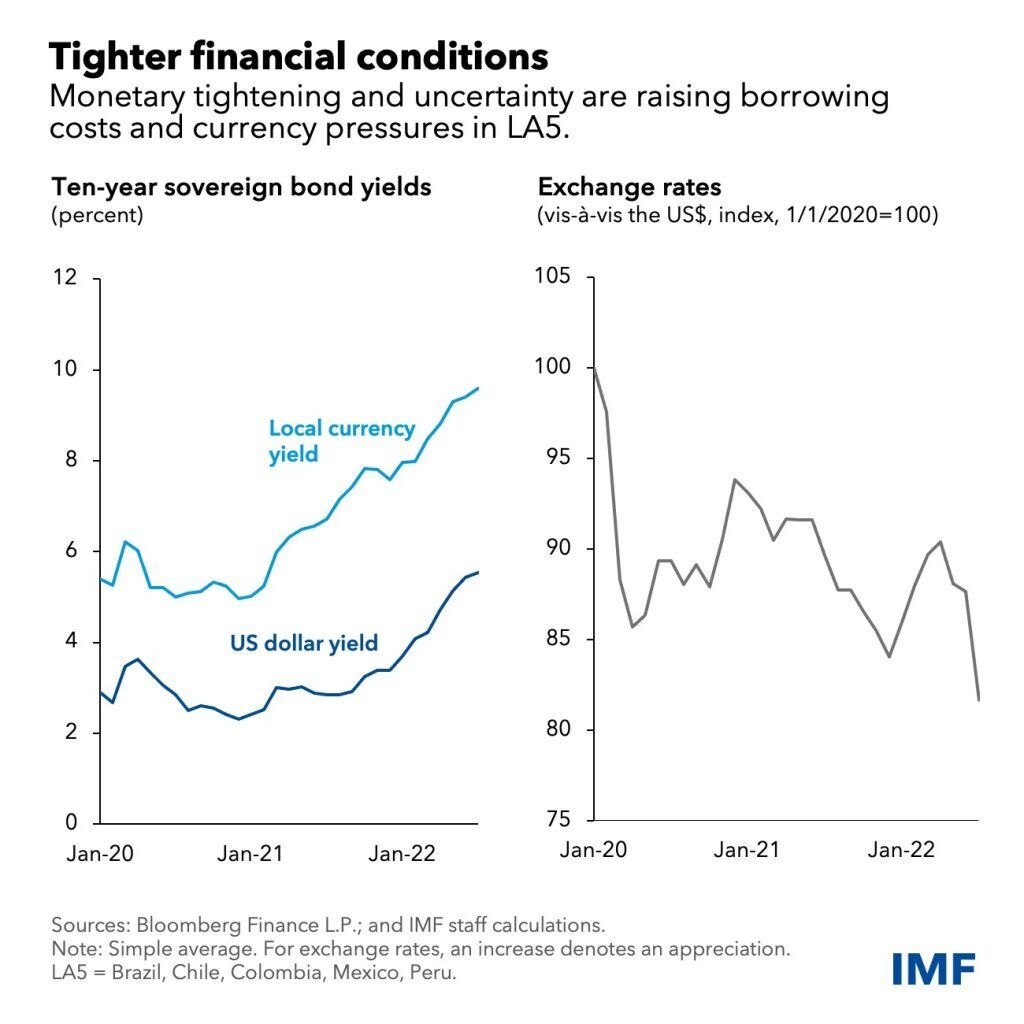
世界的な金融引き締めと経済の不確実性の高まりを受け、ラテンアメリカとカリブ海地域の対外金融環境は悪化し、借入コストの上昇と通貨への圧力につながっています。これに加え、世界経済の減速を一因として、一部の商品価格が下落し、今後さらに軟化すると予想されます。時間の経過とともに世界的なインフレ圧力を和らげる効果が期待されますが、この地域にはさらなる課題をもたらすことになります。
インフレ見通し
他の地域と同様に、この地域の物価上昇圧力は当面高止まりする見込みです。インフレ率は2022年に12.1%、2023年に8.7%と予測され、いずれも過去25年間で最も高い水準です。この予測によれば、ラテンアメリカの最大経済国5カ国(ブラジル、チリ、コロンビア、メキシコ、ペルー)では、今年末までに平均でインフレ率が中央銀行の目標レンジ上限を約400ベーシスポイント上回り、来年の一時期も目標レンジを超えると見込まれます。
通貨安がさらに進むこと(特に世界的な金融環境が一段と引き締まる場合)や賃金上昇圧力の高まりは、一部の国に既存の物価連動制度があることと相まって、さらなるインフレ圧力につながる可能性があります。
変化する風向きへの対応
商品価格が下落するなか、経済活動が減速しながらもインフレが続けば、政策運営は一段と難しくなります。
政策当局は、マクロ経済の安定と社会的結束の維持に引き続き注力すべきです。パンデミック後の公的債務残高が高水準にあり、実質金利も上昇するなか、財政政策は財政収支の強化と債務の持続可能性の確保に重点を置く必要があります。同時に、成長の鈍化と高インフレが続く期間を通じて、最も脆弱な人々への支援を対象を絞った措置で継続し、必要に応じて一時的な措置とすべきです。
一方、金融政策は引き続きインフレ抑制とインフレ期待の安定に注力しなければなりません。明確なコミュニケーションとともに、これらは中央銀行が苦労して築いてきた信頼を維持するうえで、今後も重要です。