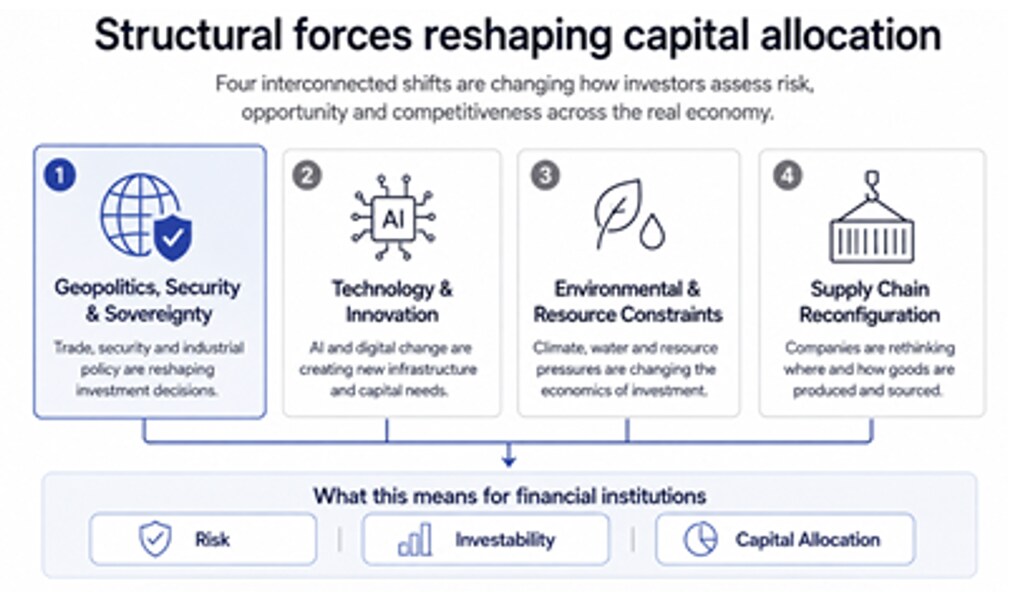
世界各国の政府は、経済安全保障、戦略的自律性、重要インフラへのアクセスを優先課題としている。
これは、金融機関が地政学的な依存関係などの要因がリスク、投資適格性、資本配分にどのように影響するかを再評価する必要があることを意味する。
政府、企業、金融機関は、戦略的な優先事項を商業的に実行可能な機会へと転換するために、協力していく必要がある。
地政学的な分断は、実体経済全体において投資の方程式を塗り替えつつある。政府が経済安全保障、戦略的自律性、重要インフラへのアクセスをより重視するにつれ、金融機関は、地政学的な依存関係、サプライチェーンの集中、戦略的重要性がリスク、投資適格性、資本配分にどのように影響するかを再評価せざるを得なくなっている。
この変化は、エネルギーネットワーク、通信インフラ、重要なサプライチェーンを含むインフラシステスにおいて特に顕著に表れている。欧州へのロシア産天然ガス供給の混乱、ホルムズ海峡のような要衝への依存リスク、ホルムズ海峡、そしてウクライナが「Starlink」のような民間が運営する通信インフラに依存していることは、Starlinkのように、地政学的な衝撃が、アクセス、安全保障、多角化に与える価値を急速に変えうることを示している。
金融機関にとって、これは投資の方程式をより複雑なものにする。政府はインフラを戦略上不可欠と位置付けるかもしれないが、投資家は依然として予測可能な収益、管理可能なリスク、そして信頼できる長期的なリターンを求めている。
したがって課題は二つある。第一に、地政学的な優先事項が投資判断、リスク、資本配分をどのように変えつつあるかを理解すること。第二に、戦略的に重要なインフラを、銀行融資が可能な投資機会へと転換するために何が必要かを見極めることである。
地政学がインフラ投資をどのように再構築しているか
その圧力は地域によって異なるが、そのパターンはますます明確になっている。欧州では、ロシア産天然ガス供給の混乱が、エネルギー安全保障の強化と供給の多角化への取り組みを加速させた。中国のレアアース加工における支配的な地位は、重要鉱物を産業用の投入資材から戦略的な関心事へと押し上げた。北米では、人工知能(AI)の急速な成長により、電力、送電網、デジタルインフラへの信頼できるアクセスが、国家競争力にとってますます重要な問題となっている。
こうした依存関係は、インフラが高度に集中している分野で特に顕著である。世界の海上石油取引の約4分の1が2025年にホルムズ海峡を通過した一方、代替的な輸出能力は限られたままであった。したがって、戦略的な要衝における混乱は、直接関与する国々をはるかに超えて、エネルギー価格、産業競争力、投資判断に影響を及ぼしうる。
地政学的な変化は、政府と民間企業の関係も再構築しつつある。ウクライナでは、地上の通信インフラが損傷したことにより、重要な通信や軍事作戦においてSpaceXのStarlinkネットワークへの依存が高まった。このことは、インフラ金融にとってより広範な問いを投げかける。政府が戦略上不可欠とみなす資産が民間の主体によって所有または運営されている場合、何が起きるのか。その答えは、リスク配分、収益モデル、そして官民それぞれの責任に影響を及ぼす。
AIとデータセンターの成長は、これらの圧力がますます収束していく様子を示している。計算需要の増加は、発電、送電網、冷却、蓄電に関する大規模な新たな要件を生み出している一方で、これらのシステムは、集中したグローバルな価値連鎖を通じて調達される変圧器、半導体、重要鉱物に依存している。技術の話として始まったものが、すぐに電力供給、サプライチェーンの安全保障、国家競争力の問題へと発展する。
これらの競合する目的は、資金調達上の課題を生み出している。政府がますます戦略上不可欠とみなすインフラが、従来の投資モデルにとって最も資金調達しやすいインフラであるとは限らないのである。
戦略的重要性が投資適格性を保証しない理由
安全保障や戦略的優先事項を中心に設計されたインフラは、従来の投資モデルに必ずしも適合しない。従来のプロジェクト評価は、予測可能な需要、安定したキャッシュフロー、管理可能なリスクを重視する傾向がある。しかし、安全保障や経済主権のために構築されたインフラには、余剰能力、複数の供給業者、戦略的な在庫、代替輸送ルート、あるいはより強固なサイバーおよび物理的な防護が必要となる場合がある。これらの特徴は、大きなシステム上の価値を生み出す一方で、コストを増加させたり、個々の資産では収益化しにくい便益をもたらしたりする可能性がある。
重要な問いは、単に資産が戦略的に重要であるかどうかではなく、その戦略的価値を誰が負担するのか、また関連するリスクと収益がどのように構成されるのかである。
電力システムはこの問題をよく示している。国際エネルギー機関(IEA)は、国のエネルギーおよび気候目標を達成するには、2040年までに8,000万キロメートルの送電線を新設または更新する必要があると試算している。また、年間の送電網投資は2030年までに倍以上となり、6,000億ドル超に達する必要がある。しかし、冗長性、柔軟性、信頼性への投資は、単一資産の収益を超える便益を生み出すことが多く、その完全な戦略的価値を従来のプロジェクト経済性によって捉えることは困難である。
重要鉱物も同様の課題を抱えている。採掘・加工能力の多角化は、集中したサプライチェーンへのエクスポージャーを減らしうるが、代替的な供給源は割高になることが多く、商業的な正当化がより難しい場合がある。したがって、戦略的な需要を銀行融資が可能な需要へと転換する必要がある。そのためには、信頼できるオフテイク契約、政策の確実性、あるいは投資家に将来の収益への確信を与えるその他の仕組みが求められる。
戦略的ニーズを投資可能な機会へと転換する
資金調達上の課題は、単により多くの資本を動員することではなく、戦略的価値を信頼できる収益へと変換し、リスクを最も適切に管理できる当事者に配分することである。
公的支援は、戦略的インフラの便益が個々のプロジェクトによって十分に取り込まれていない場合に役立ちうる。長期オフテイク契約は需要リスクを軽減しうる。規制に基づくリターンや可用性支払いは、より広範なシステム上の価値を認めることができ、一方で、的を絞った保証や公共調達は、戦略的に重要な投資に対してより大きな確実性をもたらしうる。
企業の購入者も、将来の需要を融資可能なインフラへと転換することができる。マイクロソフトがコンステレーションと締結した20年間の電力購入契約は、米国ペンシルベニア州における835メガワット原子力発電所の再稼働計画を支えるものであり、長期的な企業需要が戦略的な発電能力への投資を下支えしうることを示している。
一方、金融機関は、戦略的価値と地政学的リスクの変化する源泉を、引受、評価、資本配分にどのように反映させるかを検討する必要がある。戦略的重要性は商業的な規律に取って代わるべきではないが、政策の確実性、信頼できる需要、そして適切に設計されたリスク分担の仕組みは、資産投資案件を大きく変えうる。
これらの選択には依然として取捨選択が伴う。データセンターは技術的競争力を強化しうる一方で、電力・水システムへの負荷を高める。また、重要鉱物のサプライチェーンを多角化することは経済安全保障を向上させうるが、コストを押し上げたり、新たな環境・社会的影響をもたらしたりする可能性がある。
地政学が投資の方程式においてより重要な要素となるにつれ、政府、企業、金融機関は、戦略的な優先事項を商業的に実行可能な機会へと転換するために協力していく必要がある。そうすることが、より安全で、多角化され、そして最終的にレジリエントな経済が依存するインフラへの資金調達にとって不可欠となるだろう。