デジタルサービスに関する世界的な税制は多国間で合意する必要があり、罰則よりもインセンティブを重視すべきだと、Zoomのグローバル公共政策・政府関係責任者であるジョシュ・カルマー氏は述べた。
同氏は、日本が主催した世界経済フォーラムのグローバル・テクノロジー・ガバナンス・サミットで発言した。
OECDは、多国籍企業への課税を刷新する一連の原則に合意するとともに、デジタル経済への課税を改善するための取り組みを進めている。
新型コロナウイルス感染症のパンデミックで在宅勤務が一般化するなか、Zoomの利益は2020年に急増した。
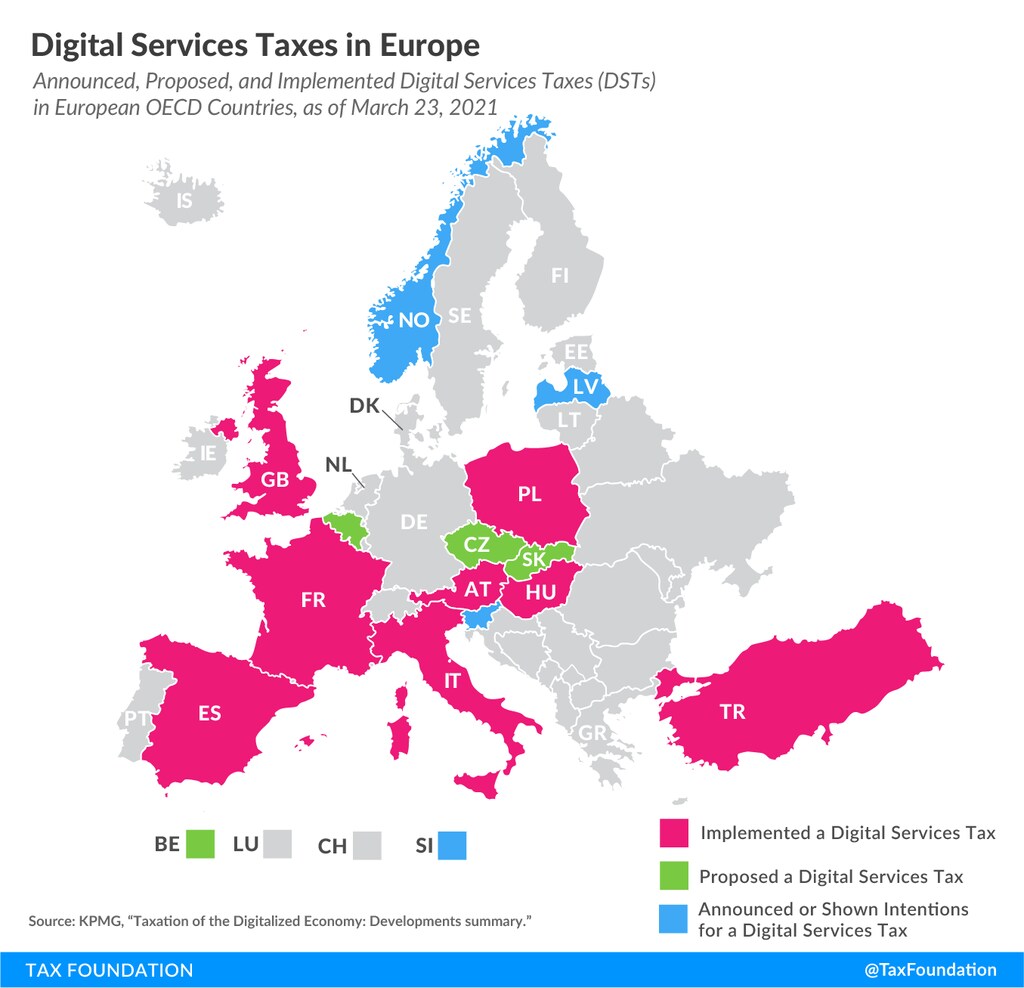
欧州の一部のOECD加盟国はすでにデジタルサービス税を導入しており、米国は世界的な法人最低税率の計画を打ち出している。
Zoomトップのジョシュ・カルマー氏は、世界のデジタル化の進展を認識しつつ、新たな小規模イノベーターを後押しする、多国間での税制の見直しを呼びかけた。
ビデオコミュニケーション企業Zoomのグローバル公共政策・政府関係責任者であるカルマー氏は、日本が主催した世界経済フォーラムのグローバル・テクノロジー・ガバナンス・サミットで発言した。主要経済国が、法人税を刷新する原則への合意に一歩近づくなかでのことだった。法人税を刷新する原則に合意。
同氏はこう述べた。「すべての関係者が席に着き、現在の経済のあり方を踏まえれば、これらの問いに答える必要があるという考えに向き合う、多国間の解決策をぜひ実現したいと考えています。多くの市場が採っている一方的なアプローチは避けたいのです。
「この議論では、税制を不公平になり得る『むち』として捉えていますが、税制には重要な役割があります。しかし、税制を『にんじんの組み合わせ』、つまり、イノベーションや特定市場への実際の設備投資など、促したい活動を奨励する手段として捉えることはできないでしょうか。
「Zoomは、そうした議論をぜひ行いたいと考えています。私たちは世界各地の市場の成長と発展に取り組み、実現に向けて各国政府と協力しています。創造的で、協調的かつ多国間の方法を見いだしたいのです。」
「多国間主義が問われている」
「国境を越えた相互依存がこれほど明白な、根本的に国際的な問題があるとすれば、まさにこれです」とカルマー氏は、デジタル価値への課税に関するセッションで付け加えた。
「結局のところ、歳入であれ所得であれ、世界に存在する資金の総額には限りがあります。それを踏まえた課税権の配分を決めるには、原則に基づき、一貫性と整合性のある方法が必要です。
「問われているのは世界的な税制だけではありません。多国間主義、つまり、私たち全員が直面する課題に共に取り組むという考え方も問われています。」
この1年で、Zoomは世界最大級のデジタル企業の一つになったと言えるだろう。
新型コロナウイルス感染症によるロックダウンで、世界各地に外出自粛令が出され、在宅勤務が一般化した。会議がオンライン化するにつれて、同社のコミュニケーションツールの利用は急増した。
売上高は2020年に326%増の26億ドルに達し、利益は2019年の2,170万ドルから2020年には6億7,150万ドルに増加した。
カルマー氏によると、Zoomの立場からは、税制をめぐる議論でデジタル化を「全体として」捉えることも重要だった。
「確かに非常に大きな役割を担う企業もあります。しかし、より広範な現象について議論しています。インターネット・プラットフォームだけでなく、あらゆる種類のサービス企業がデジタルで国境を越えてサービスを提供しており、多くの場合、物理的な事業拠点を持ちません。したがって、重要であることは間違いないものの、限られた一部の国だけの問題ではありません。」
デジタル化が競争環境を変えた
課税権配分の基準となる物理的な事業拠点を意味する「恒久的施設」という概念は、過去20年で「有用性がいくらか失われた」と同氏は付け加えた。
「国際的な税制規範の中で、今なお重要な概念であり、定着しています。しかし、デジタル化が正当に競争環境を変えたこと、そして各国政府がどう対応すべきかについて正当な問いを抱いていることは、Zoom社内でも、世界のテクノロジー業界全体でも確かに認識されています。」
今週初め、米財務省は世界的な法人最低税率の計画を発表し、EUもこれを支持している。
OECDは以前から、二つの柱で構成される世界的な課税制度に取り組んでいる。この制度の二本柱は、企業が物理的な拠点を持たない場所であっても、利益を上げた国で課税することを扱う。
ロイター通信によると、OECD制度の第二の柱は、すべての企業に適用され得る世界共通の最低税率を設けることだ。これにより、大規模な多国籍企業を誘致するために各国政府が互いに低税率を提示して競争する事態を防ぐことができる。
インフォメーション・テクノロジー・インダストリー・カウンシル(ITI)の元政策担当エグゼクティブ・バイスプレジデントであるカルマー氏は、世界経済やテクノロジー業界をはじめとする分野で、競争に関する、そして米国では反トラストに関する、非常に現実的な問題が生じていると述べた。
「Zoomの視点から見ると、当社は比較的小規模な企業として、比較的競争の激しい環境にあり、こうした問題を注視しています。議論の結果を重視しています。
「世界経済が変化し、世界的な税制問題を再検討する必要が生じているという点では、誰もが一致しています。しかし、そこに至る方法については意見が分かれるかもしれません。」
課題と共通の問題
カルマー氏は、二重課税や多重課税の可能性など、税をめぐる議論の主な課題を挙げた。
「各国が同じ歳入や利益をめぐって実質的に争うなか、共通の明確なルールがなければ、二重課税や多重課税が実際に起きる可能性があります。」
一部のデジタルサービス税には最低売上高の基準がないため、小規模なイノベーション企業に不利益をもたらす可能性があると同氏は述べた。
「つまり、何年も利益を上げていない小規模企業が課税対象となり、全体として利益を上げる取り組みの一部ではない売上に課税される可能性があります。」
税務行政と制度の実施も要因となる。「比較的大規模な企業であっても、市場ごとに大きく異なるルールに従うために財務報告を作り直すのは容易ではありません。その結果、死荷重損失が生じます。」
最後の論点は税を超え、世界共通の問題すべてにどう取り組むかに及ぶと同氏は述べた。「個々の市場が多国間アプローチから離れれば、より広い世界環境にも影響します。通商政策にも影響します……気候変動への取り組みのように、協力して対処する必要がある真に共通の問題にも影響すると考えるのは妥当です。」
デジタル価値への課税に関するセッション全編を視聴する:こちら。




