広範な貿易の落ち込みを受け、世界貿易機関(WTO)は2023年の商品貿易に関する見通しを引き下げました。インフレ、高金利、地政学的緊張が景気減速の一因となっています。
世界経済フォーラムの「チーフ・エコノミスト見通し」は、短期的に経済見通しが改善するという期待が、市場関係者の間でほとんど見られないことを示しています。
アジアは2024年に輸入と輸出の伸びが最も速くなると予測されています。
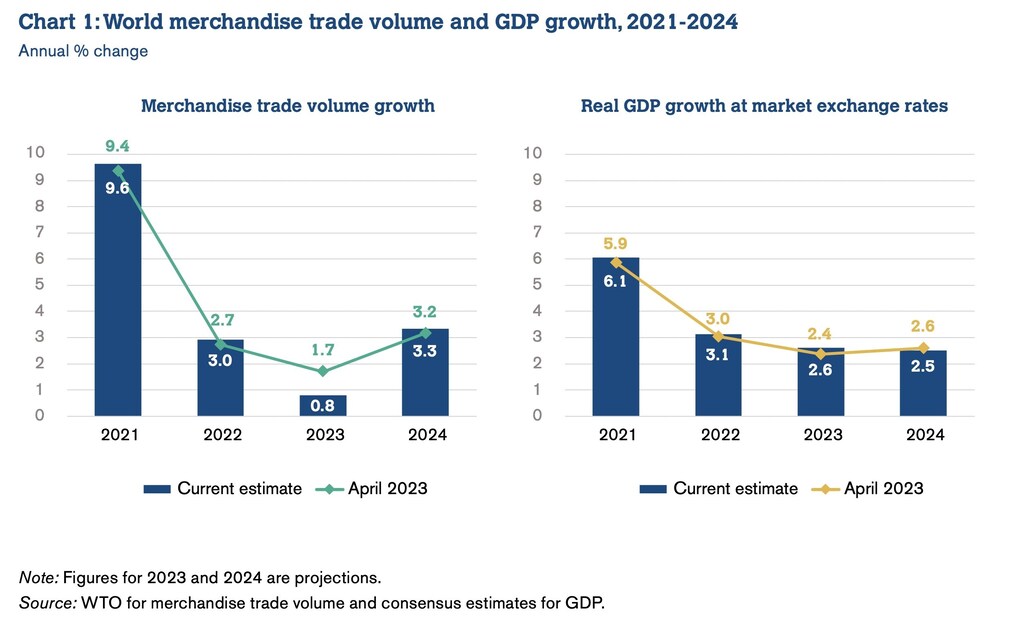
2022年第4四半期に始まった貿易の落ち込みを受け、世界貿易機関(WTO)は2023年の世界の商品貿易に関する見通しを引き下げました。
WTOは現在、2023年の世界の商品貿易が伸び率0.8%にとどまると見込んでおり、これは以前の予測1.7%から下方修正されています。2024年については、引き続き堅調な伸びが見込まれており、3.3%の成長予測は据え置かれています。
この修正は主に、世界貿易の大部分を占める北米、アジア、そして欧州のうち、北米とアジアの成長見通しが引き下げられたことによるものです。
近い将来の貿易に関して確かなことは、不確実性しかない
Jean-Francois Trinh Tan、世界経済フォーラム
今年の貿易はGDPよりも緩やかに伸びると見込まれていますが、来年にはその傾向が反転する可能性が高いとみられています。
WTOは2023年10月の「世界貿易見通し」で、「こうした変動は、GDPと比べて景気循環に敏感な投資や耐久消費財が貿易に占める割合が比較的大きいことを考えれば、珍しいことではない」と説明しています。
広範な景気減速
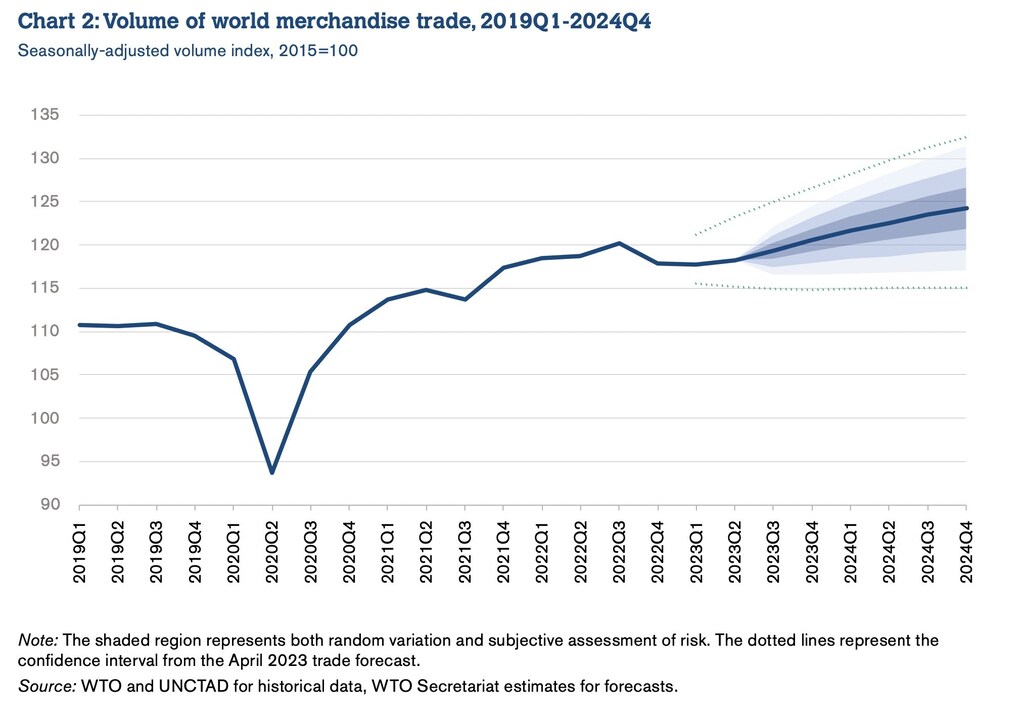
この減速は、複数の国における高インフレと高金利、さらにウクライナ戦争やその他の地政学的緊張などの複数の要因によって引き起こされています。また、多くの国と幅広い商品に影響が及んでいるという点で、広範な減速でもあります。
中国経済のパンデミック後の回復は予想を下回る緩やかなものにとどまっており、現在直面している景気後退がさらに深刻化すれば、貿易見通しに顕著な影響を及ぼすことになるでしょう。
世界経済フォーラムは貿易円滑化に関して何をしているのか?
インフレの波及効果
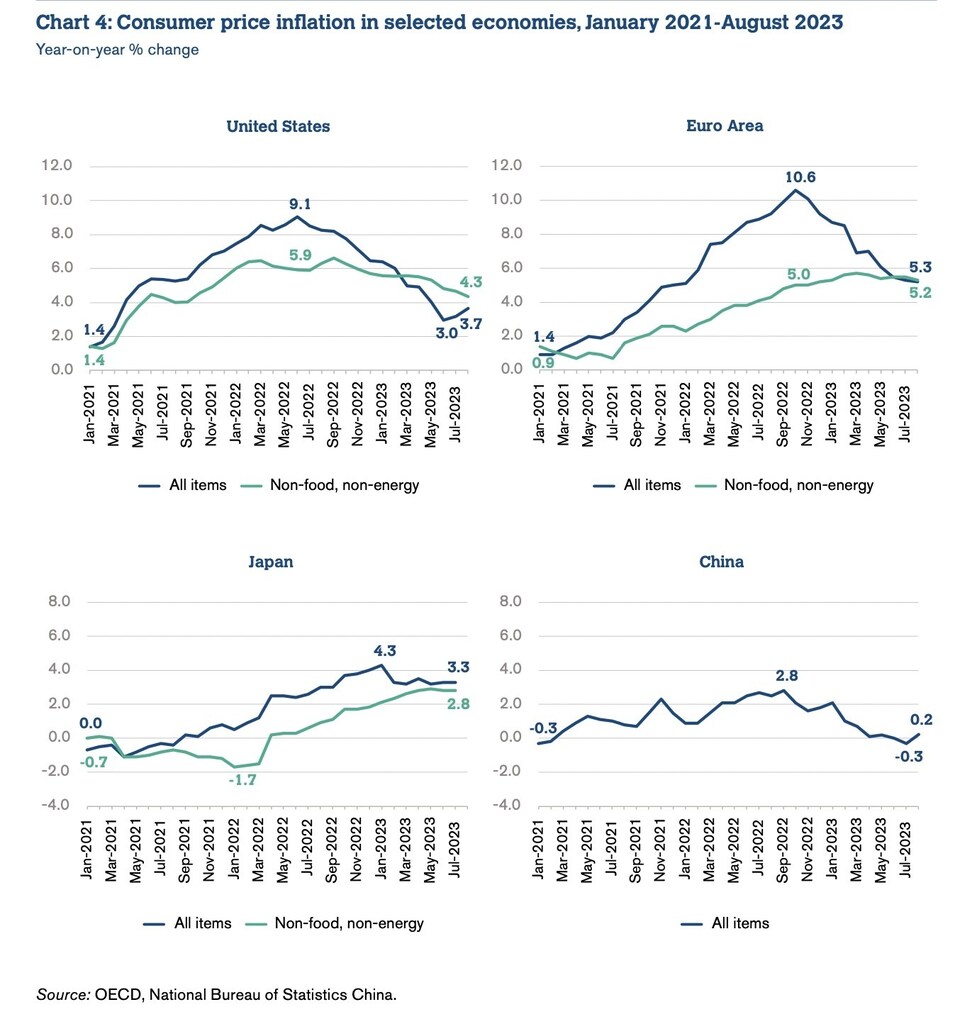
先進国経済におけるインフレも引き続き影響を及ぼすでしょう。インフレが再燃し、高金利を長期にわたり維持する必要がある場合、その結果として需要は冷え込むことになります。
多くの国でエネルギー価格と食品価格が下落し、総合インフレの抑制に寄与している一方で、コアインフレは依然として粘着的な状態が続いています。そのため、インフレを抑制するために金利が高水準で維持される間は、貿易と生産は落ち込むと報告書は説明しています。
同様に、インフレが低下すれば、金融政策の見直しを受けて貿易が活発化する可能性もあります。
世界経済フォーラムの2023年9月の「チーフ・エコノミスト見通し」では、楽観的な兆候が見られ、インフレ圧力の緩和に対する楽観的な見方が示されています。しかし、世界経済の先行きは依然として不透明で、来年にかけて世界経済が減速するとの予想もあります。
商品価格の下落
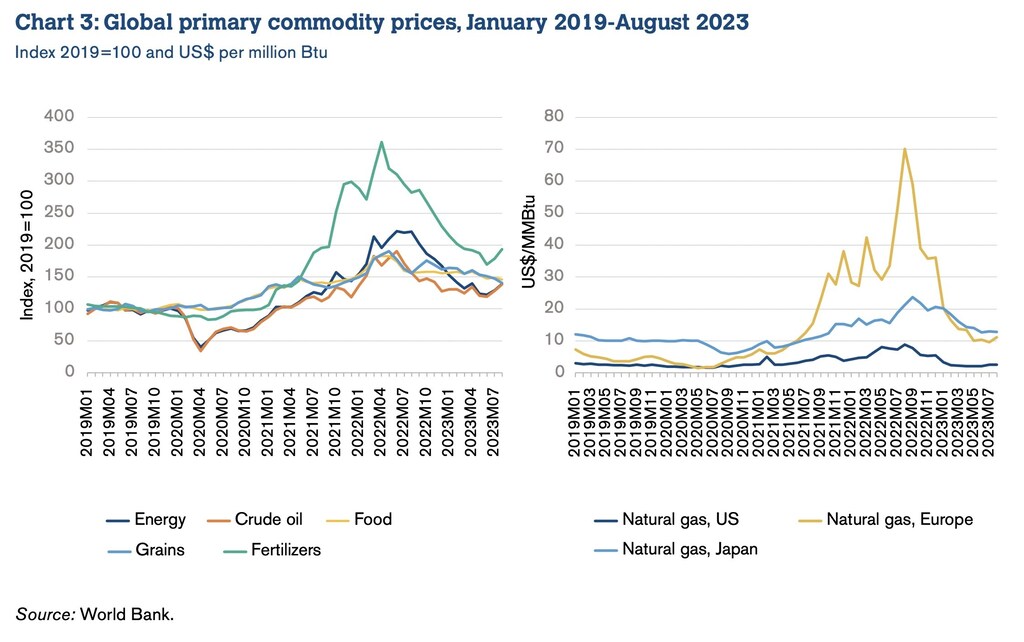
ロシアが2022年にウクライナへ侵攻した際、供給網の混乱を見越して商品価格が急騰しました。原油と天然ガスの価値は2022年半ばにピークに達し、その後は価格が大幅に下落したものの、依然として過去の水準と比べて高い状態にあります。
北半球の厳しい冬や、エネルギーインフラのさらなる混乱または問題により、価格が再び急騰する可能性があります。エネルギー価格の上昇は実質所得に影響を及ぼし、多くの人々の所得は、すでに食品価格の上昇によって目減りしています。
輸出入の数量
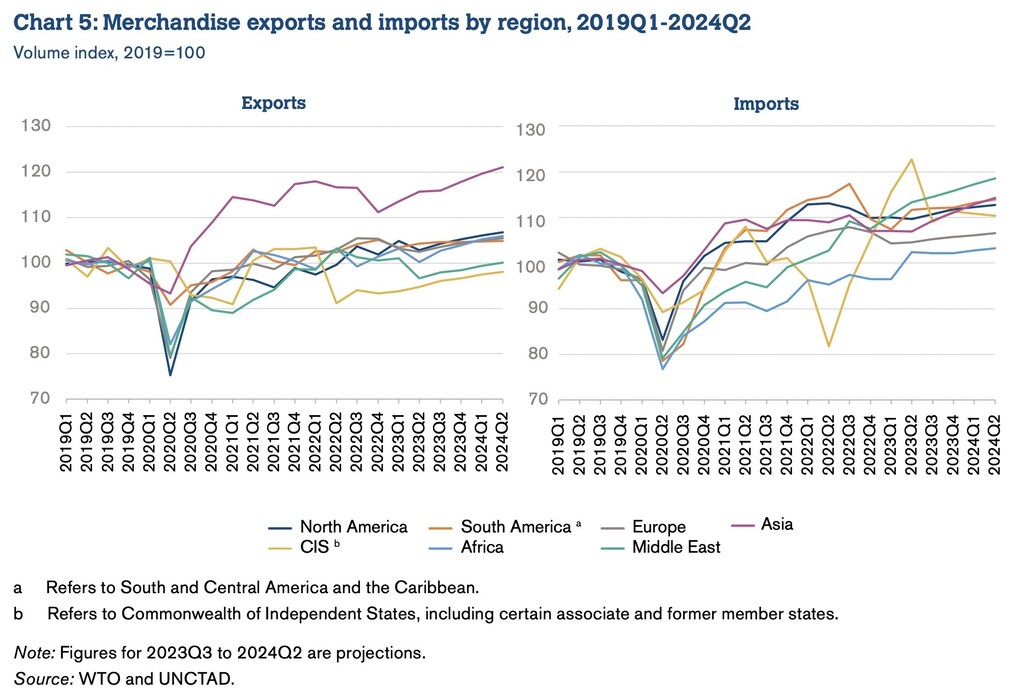
独立国家共同体、中東、アフリカでは、ウクライナ戦争の開始以降、燃料需要を背景に輸出収入が押し上げられています。その結果、2023年上半期には、他の地域と比べて輸入の伸びが速まった一方、欧州、アジア、北米・南米では輸入が減少したと、WTOは説明しています。
2023年下半期には、アジアと北米で輸入数量が再び増加する一方、欧州では伸びが弱まると見込まれています。
長期的に見ると、2019年から2023年にかけて、アフリカを除くほとんどの地域で、一部では大幅に輸入数量が増加しました。アフリカでは若干の減少が見られました。
輸出面では、アジアはパンデミック期の製造業の好調によって、2019年の水準と比べて引き続き押し上げられていますが、輸出全体の数量は、しばらくの間横ばいで推移しています。2023年上半期のアジアの輸出数量は、2019年比で14.6%増加しました。これに対し、北米は3.8%増、南米は3.9%増、欧州は2.8%増でした。
2024年に向けた見通し
WTOは、2023年に北米が全地域の中で最も力強い輸出成長を記録すると予測しており、続いて独立国家共同体(CIS)が続くとみています。アフリカでは輸出の減少が見込まれていますが、その他のほとんどの地域では、2023年に緩やかな輸出成長が見込まれています。
2023年の輸入の伸びは、CISで最も強くなると予想されており、次いで中東とアフリカが続きます。その他の地域では輸入の減少が見込まれています。
「近い将来の貿易に関して確かなことは、不確実性しかありません」と、世界経済フォーラムの計量・ベンチマーキング部門責任者であるJean-Francois Trinh Tan氏は述べています。「貿易政策に関する長期的な視点を維持し、貿易円滑化措置への継続的な投資を行うことが、より力強い回復に向けた最も確実な方策です。」
2024年については、CISを除くすべての地域で輸出入の数量の伸びがプラスに転じると見込まれています。CISでは、2023年の水準から輸入が減少する見通しです。アジアは2024年に、輸出入の双方で最も速い成長を遂げる地域になると予測されています。





