風力発電産業は、補助金の消失、過度に長い開発期間、生産コストの急騰、サプライチェーンのボトルネックという三重苦に直面している。
分断され非効率なシステム設計に、高価な材料や製造・設置方法が追い打ちをかけている。
設計最適化に改めて注力すれば、コストを削減し、風力産業の収益性を高められる。
国際エネルギー機関(IEA)が2050年ネットゼロ目標を2021年5月に発表して以来、多くの政府や組織が今後数十年以内の排出量ゼロ達成を誓約してきた。しかし、生産コストの上昇を受けて、主要風力メーカーが最近、急成長からの撤退を選んだことは、この野心的な目標を達成する風力産業の能力に疑問を投げかけている。
風力産業は、縮小する補助金、急増するサプライチェーンコスト、煩雑な承認プロセスに四方から揺さぶられている。多くの場合、プロジェクト設計の同期や最適化が不足していることも、状況を悪化させている。風力タービンの大型化、重量の増加、非効率な設計は、原材料への持続不可能な需要を生み、コストを押し上げる。
風力産業にとって重量が重要な理由
米国政治で選挙の争点は「経済」だという、おなじみの言い回しにならえば、風力産業はコスト削減の鍵が「重量」にあるかもしれないと考えるべきだ。重量を大幅に削減する新たな効率的設計戦略により、洋上風力産業は指数関数的な成長を収益性を保ちながら続けられる。
洋上風力のコストの4分の3は機械関連だ。この問題には、相互に補完する3つのアプローチで取り組める。第一は、大規模な設計カスタマイズによって材料コストを抑えることだ。洋上風力発電所の立地条件はそれぞれ異なるため、適切な個別設計により重量を30%削減できる。第二の戦略は、地元のサプライチェーンがモジュール設計を大量生産し、実装できる能力に重点を置くことだ。モジュール設計の製造は、大規模な設計カスタマイズと、それによる軽量化の実現に不可欠である。第三に、市場は迅速に生産を拡大して供給量と価格に対応することで、制御不能なコストの波を乗り切れる。
市場からの撤退は解決策にならない
風力発電への需要が急増し、化石燃料や電力の価格が上昇するなか、風力産業の主要メーカーは赤字に陥っている。生産コストの上昇を受け、多くのメーカーは市場から撤退し、納入を遅らせ、価格を引き上げ、サービス事業に障壁を設けている。その結果、風力発電の開発が減速すれば、気候変動に対する世界の取り組みは大きく妨げられる。
竜巻市場における供給量と利益率
洋上風力市場は「竜巻市場」に入った。これは米国のコンサルタント、ジェフリー・ムーアが生み出した言葉で、新たな製品カテゴリーが急速に拡大する超成長期を指す。著書『Inside the Tornado: Strategies for Developing, Leveraging, and Surviving Hypergrowth Markets』(2004年)の著者であるムーア氏によれば、竜巻のような市場では、既存の有力メーカーであれ、より革新的な新規参入企業であれ、市場が求める価格と供給量で製品を提供することになる。支配的な供給者は、力強く継続的なイノベーションによって、求められる価格と供給量で市場に応えながら利益率を維持する。
風力産業には、大規模かつ迅速なイノベーションと協業が必要だ
風力市場は、太陽光産業が分野横断的な協業とイノベーションを通じて達成した89%のコスト削減を10年間で実現した取り組みに倣う必要がある。
分野横断的な設計の連携不足は製造コストを押し上げ、新型タービンを市場に投入するまでの長い承認プロセスをさらに長引かせている。風力タービンの新世代ごとに、構想と検証にかかる費用は最大5億ドルに達する。
現在の赤字環境には、研究開発をより効率的かつ破壊的なものにする機会があるかもしれない。この2つは、しばしば同じコインの裏表と見なされている。
サプライヤーと開発事業者間のデータ共有と共同エンジニアリングは、関係する2者間で累積的なコスト効率を実現する最適化技術の創出に不可欠となる。たとえば、現在ではザトウクジラを上回る重さになることもあるタービンブレードは、新素材や設計ツールを活用して軽量化できる。2018年のインタビューで、シーメンスAG会長のジム・スナーベ氏は、この次の段階について自身の考えを示した。「スタートアップの優れたアイデアと、大企業を通じて規模を拡大できる力を組み合わせれば、私が『イノベーション・ネットワーク』と呼ぶものを生み出せる」。スナーベ氏が言うイノベーション・ネットワークにより、「創造性と規模の双方を無限に広げる」ことが可能になる。
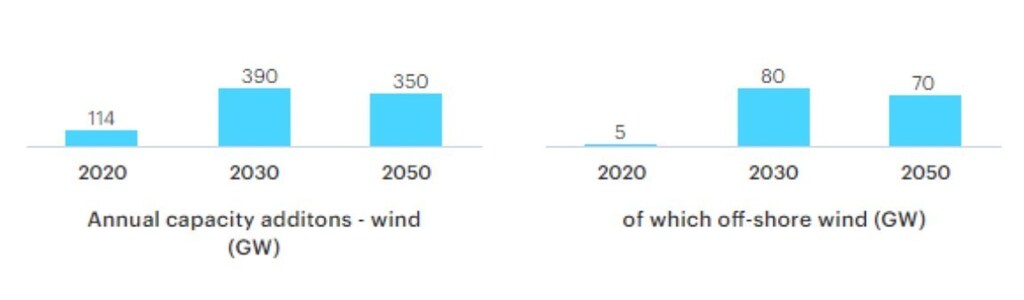
継続的なイノベーションを伴う合理化されたシステム設計により、風力産業は効率よく規模を拡大し、急増する需要に応えられる。この戦略は、業界のすべての企業が成長の壁を突破する助けとなる。製造、材料、輸送、設置の各資源を持続可能な形で活用すれば、業界は2030年までに年間80ギガワット(GW)を追加で供給できる。
OEMと事業者が最適なエコシステムを構築し、相互運用可能なアプローチを採用すれば、新たなインフラは拡張性、耐久性、効率性を高められる。このモデルを業界横断的なシステム設計の推進に広げれば、業界全体でコスト、利益、性能を改善し、すべてのステークホルダーに価値をもたらせる。




