人的資本を評価するための現行のフレームワークは時代遅れで、不十分です。
企業は、金融資本や知的資本を測定するのと同じように、従業員への投資に対するリターンを監視・評価するためのフレームワークを構築すべきです。
ここ数年、人的資本の価値評価のあり方に大きな転換が見られています。
COVID-19は、この分野全体の動きを加速させました。自動化や人工知能の台頭、ESGやステークホルダー資本主義の成長、主要な価値源泉としての無形資産の増加、そして従業員のウェルビーイングへの重視の高まりです。
人こそが組織最大の資産であることが明らかになりました。しかし、残された課題は、人的資本の評価フレームワークをこの認識に沿って更新することです。
世界経済フォーラムの「Jobs Reset Summit(ジョブズ・リセット・サミット)」とは何ですか?
変化はすでに目前に迫っています。企業の無形資産(人的資本や企業文化を含む)は、平均して企業の市場価値の半分以上を占めると推定されています。人的資本に関する確かな指標を財務報告に導入する取り組みは近年加速しており、「企業がどのように人的資本を管理・測定しているか」について、市場の明確かつ高まる関心が存在しているためです。企業がどのように人的資本を管理・測定しているかステークホルダー資本主義の原則を守るために。
その一例が、ウィリス・タワーズワトソンと世界経済フォーラムが最近発表したHuman Capital as an Asset: An Accounting Framework to Reset the Value of Talent in the New World of Workです。これは、グレート・リセットの一環として、組織が人的資本会計を再構築するためのモデルを提供するものです。
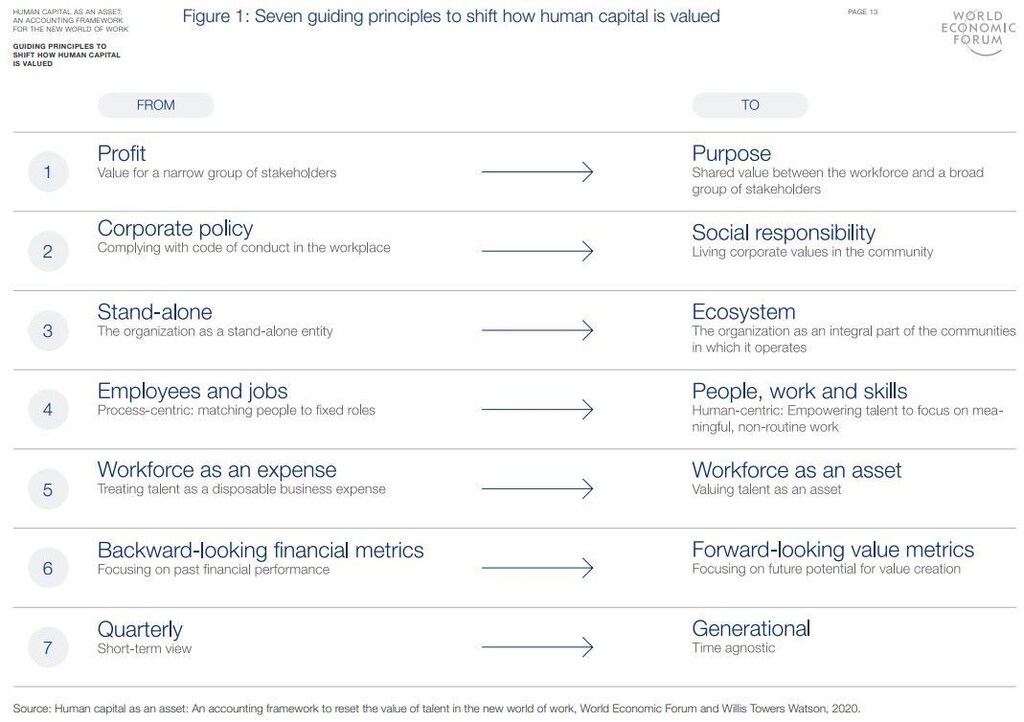
変化への需要を後押ししている主要な勢力は4つあります規制当局、国際機関、投資家コミュニティ、政策立案者です。
規制当局
昨年、米国証券取引委員会(SEC)は、研修時間、労働者の生産性、離職率を含めるよう報告要件を拡大する案を提示しました。同委員会は最近、重要性がある場合に、企業に対し、人的資本資源の説明、および事業運営上の重点となる人的資本の指標または目標を開示することを求める最終規則を公表しました。
国際財務報告基準(IFRS)と米国財務会計基準審議会(FASB)はいずれも、従業員給付、退職金制度、報酬に関連する従業員と雇用主間の取引情報の報告について、既に要件を定めています。
国際機関
2018年末、国際標準化機構(ISO)は、組織が追跡・報告すべき23の中核指標を定めました。これには、コストや労働者の生産性、健康とウェルビーイング、リーダーシップへの信頼などが含まれます。
世界経済フォーラムが最近発表した報告書「Measuring Stakeholder Capitalism Towards Common Metrics and Consistent Reporting of Sustainable Value Creation」は、ダイバーシティ&インクルージョン、賃金の公平性、賃金水準に関する中核指標を示しています。
投資家コミュニティ
例えば、26の機関投資家を代表する人的資本マネジメント連合(HCMC)は、人的資本指標の報告を義務付ける方向へSECに働きかける上で中心的な役割を果たしてきました。
政策立案者
米国議会は、人的資本の報告というテーマを検討しています。加えて、EUの非財務情報開示要件は、社会的責任への組織的取り組みや従業員の扱いに関する透明性、ならびに取締役会の多様性をより高めることを目的として設計されています。
企業の無形資産(人的資本や企業文化を含む)は、平均して企業の市場価値の半分以上を占めると推定されています。
人材マネジメントの新たなパラダイム
原則に基づく人材マネジメントの手法を実際に機能させるには、現在の考え方や慣行の枠を超えた方法で、人的資本の測定について考える必要があります。
企業は幸いにも、従業員の価値を理解することに慣れています。しかし、それを超えるためには、次の4つの重要分野に留意することができます。
1. 指標そのもの
指標は、多くの場合、データの入手可能性に基づいて選ばれています。人員数や従業員の離職率は比較的追跡や傾向把握が容易ですが、それだけでは不十分です。目的の実現、リスキリング需要への優先的対応、人材への投資、企業エコシステムの最適化といった特定の原則に適合したアプローチが必要です。
さらに、指標は社内外の幅広いステークホルダーにとって関連性のあるものである必要があります。関連性の高い指標には、必然的に定性的要素と定量的要素の両方が含まれます。投資、利益、従業員エンゲージメントといった伝統的な指標に加え、ソーシャルメディアやメールの感情分析など、より革新的な情報源も含まれます。
関連する指標を検討する際には、各指標の目的を区別することが重要です。それは投資家や外部への開示のためか、それとも事業マネジメントの強化のためか、という点です。
2. フレームワーク
指標を体系化し、その価値を具体化するためには、指標の選択を企業の目的と整合させるフレームワークが必要です。測定フレームワークは、概念的にもさらには分析的にも、異なる測定値を統合できる体系的な原則を提供します。適切に構築された場合、そのようなフレームワークは、人的資本の価値に関する包括的なストーリーを示し、業績のバランスの取れた見方を促進することができます。
測定ダッシュボードは、そのような業績のストーリーを伝えるために活用できます。形式にかかわらず、その目的は、人事部門から業務部門、顧客サービス、さらには監督委員会や規制当局に至るまで、複数のステークホルダー・グループの投入と影響を反映し、それらに訴求することです。
3. 期間
世代を超える時間軸が重要となる世界において、指標は、結果に関する即時のフィードバックと、最終目標への進捗を示す長期的な傾向とのバランスを取る必要もあります。
例えば、売上の結果や、メールやソーシャルメディアの感情分析は、サービス業績の即時の変化を示すために定期的に検証することができます。対照的に、男女間の賃金格差指標や、従業員のボランティア活動の割合は、ジェンダー平等や地域社会との良好な関係という長期的な目標への進捗を監視するために追跡することができます。
4. 目的
これらすべての検討事項の根底にあるのは、測定プロセスそのものの究極の目的です。データは、意思決定への投入がすぐに明確に理解できるものであるとき、最も価値を持ちます。企業は、実行計画が既に策定されている指標、または今後そのような計画を導入する予定の指標に焦点を絞ることで、特に高い成果を上げることができます。
また、利用可能なデータによって、時間の経過に伴う変化の根本原因を分析できる場合には、そのような行動をどう取るべきかをより容易に判断できます。したがって、最良の実践モデルには、目的に適合し、継続的な変革の取り組みと結びつき、改善努力を導くための賢明な分析を可能にする包括的な指標が含まれます。
このような原則を統合して、人的資本を測定・会計するためのフレームワークを支えることができれば、企業は、金融資本や知的資本を測定するのと同じように、従業員への投資に対するリターンを監視・評価できるようになります。
本記事は、Human Capital as an Asset: An Accounting Framework to Reset the Value of Talent in the New World of Workを基に作成したもので、世界経済フォーラムがウィリス・タワーズワトソンと共同で作成しました。本報告書は、フォーラムのHR 4.0イニシアチブの一部であり、グレート・リセットにおける人材戦略の形成に向けたアプローチとして、より公正で持続可能かつレジリエントな未来を共に築くことを目指すものです。




