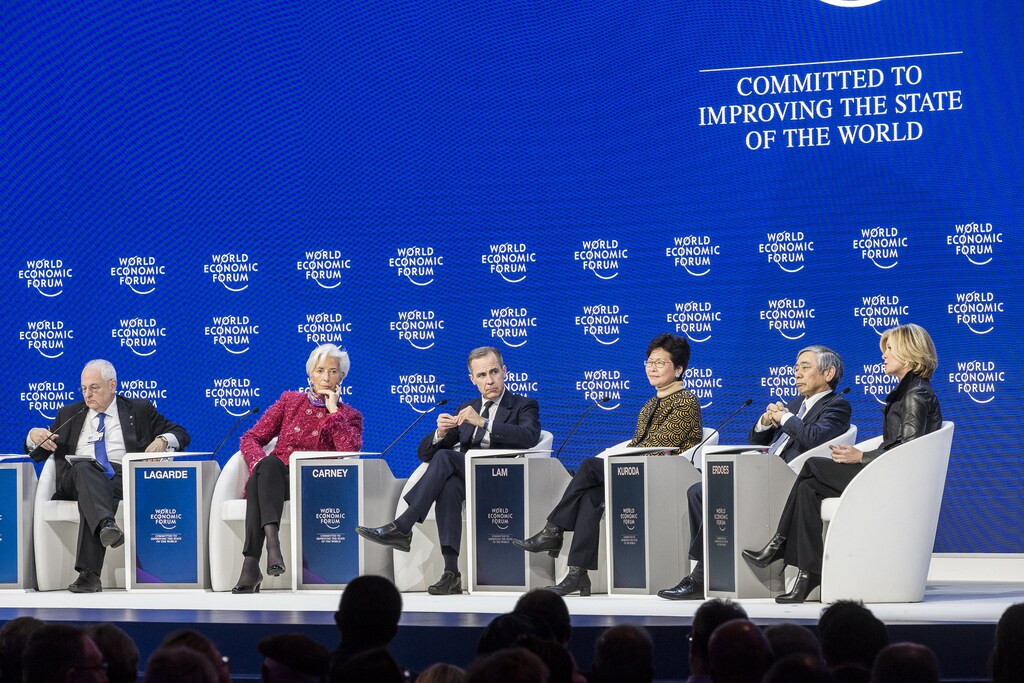
ダボス2022:大きな移行の本質が、企業や投資家の議論を厳粛なものにした。
最大の懸念は、マクロ経済体制の変化、移行金融の動員、暗号資産の暴落、そして売りが出た局面を利用する合併・買収だ。
企業や政策担当者がこうした移行とリスクに真剣に取り組むなか、現在のコンセンサスは、2009年と同じように悲観的すぎるのだろうか。
ダボスのムードは、2009年以来最も暗いものだった。ウクライナでの戦争、急騰するインフレ、金融政策の引き締め、低迷する市場、暗号資産の崩壊、そして新型コロナウイルス感染症による長引く経済的後遺症が、投資家や企業リーダーを戸惑わせている。市場の日々の混乱は、最も冷静な人でさえ試している。
ダボス2022では、大きな移行の本質が企業や投資家の議論を支配した
議論を左右したのは、誰が参加したかだけでなく、誰が参加しなかったかでもあった。ロシア人は入場を禁じられ、中国人は新型コロナウイルス感染症のため渡航せず、迫り来る食料危機の影響を最も受けるとみられる国々からの参加者はほとんどいなかった。
1. マクロ経済体制の変化
ショックやマクロ経済体制の変化は、中央銀行や資産価格にとって何を意味するのか。こうした問題が絶え間なく議論された。
インフレ率が40年ぶりの高水準にあるなか、世界各地でインフレを引き起こす要因や、インフレがどの程度定着しているかの違いが、主要な議題となった。
行き過ぎた政策運営のリスクを懸念する人は多かった。景気が加速していたとき、FRBの対応はあまりに遅かったが、景気減速下で追いつこうと急ぎすぎれば、望まぬ景気後退を招くのではないかと投資家は恐れている。一方で、賃金と物価のスパイラルが始まることを懸念する投資家もいた。ある元中央銀行総裁が私に語ったように、中央銀行を含め、自らのモデルを信じている人はいない。
興味深い議論の一つは、インフレ見通し、欧州中央銀行(ECB)が直面するインフレ対応の難しさは米国より深刻なのか、というものだった。ジェイソン・ファーマン教授は、チャールズ・グッドハート教授の見解に同調し、間違いなくそう考えている。欧州のインフレは主に輸入と供給ショックによるもので、米国よりはるかに深刻な生活費危機を引き起こしている。米国ではインフレのかなり大きな割合が、旺盛な消費者需要と力強い賃金上昇によるものだ。とはいえ、ブレグジットも考慮すれば、英国の生活費危機は3か国のなかで最悪となる可能性もある。

投資家は新たな投資環境について議論した。金利上昇、インフレ率の上昇、分断された脱グローバル化、地政学リスクの高まり、株式と債券の関係変化を含む構造的な力の変化によって、強靱なポートフォリオを構築する新たなアプローチが必要になっている。過去20年間、株式と債券の相関は負で、分散投資に役立ってきたが、インフレ率が高かった過去の局面ではそうではなかった。
インフレをめぐる深い不確実性に直面して合理的にできるのは、分散投資だけだ。活発な投資セッションで、唯一意見が一致したのはこの点だった。1970年代の手法を参考に、エネルギーやコモディティはインフレ対策に不可欠な資産だと複数の参加者が主張した。このシナリオでは、コレクティブルや不動産も役立つ可能性がある。2000年のドットコムバブルとの類似が当てはまるなら、赤字のテクノロジー企業は避け、さらなる売りに備えるべきだ。そしてもちろん、多くの人がプライベート資産を推奨した。結果のばらつきが広がり、資産、セクター、証券のパフォーマンスの乖離が大きくなることは困難をもたらすが、洞察力のあるアクティブ投資家には好機となりうる。
多くの投資家は今や景気後退を予想して織り込んでおり、少なくともそれを前提に投資しているが、最近のデータはより均衡のとれた状況を示している。米国の直近の銀行融資調査では、融資動向は落ち着いていた。一方、ECBの銀行融資調査では、2019年第1四半期以来、信用インパルスが最も高かった。ダボス2022に参加した企業の大半は、自社の業績はまずまずだと述べた。世界的な人材紹介会社の幹部の一人は、労働市場が非常に逼迫し、企業は採用に苦労しているため、従業員をすぐに手放したくないと話す企業が多いと述べた。これが事実で、FRBが「需要破壊」政策の効果が出始めたことを示す失業率の上昇を待っているのなら、さらなる痛みにつながる可能性がある。
2. 移行金融の動員
コンドリーザ・ライスはかつて、エネルギー政策とは3つのE、すなわち経済成長、環境への配慮、エネルギー安全保障の優先順位を決めることだと述べた。エネルギー移行の優先順位づけは、ダボスで最も議論されたテーマの一つだった。エネルギー安全保障や環境よりもロシア産の安価な燃料を優先した複数の欧州諸国による「戦略的な誤り」は広く認識されているが、ここからの脱炭素化の速度と道筋が難題となっている。
再生可能エネルギーとイノベーションを大幅に加速させるとの約束に加え、移行期間中の化石燃料への投資の必要性について、ダボスでは多くの人が再評価した。対象は維持設備投資だけでなく、マーク・カーニーが最近主張したように、「炭素予算と整合する道筋に沿った」限られた数の新規プロジェクトにも及ぶ。複数の資産保有者は、新たなインフラを水素などのよりクリーンな燃料に転換できる場合に限り投資すると私に話した。強靱なエネルギー網には、はるかに大きな予備能力も必要となる。政策担当者によるこうした再評価を受け、ガスは今後数十年にわたり冬季の需給調整用エネルギーとして使われ、政府が資金を支える可能性が高い。この見通しに賭け、複数の大手プライベートエクイティ会社が、たとえばLNGターミナル、パイプライン、船舶への投資に強い関心を寄せている。
西側諸国と新興市場の双方で、移行金融を大幅に拡大する必要性に対する不満もあった。西側では、投資家の時間と資金の多くが、グリーン経済を可能にし、その解決策を提供する高成長企業に向けられてきた。規制もこれを後押ししている。たとえばEUのグリーン・タクソノミーは、主に最も環境負荷の低い活動に焦点を当てている。
世界経済フォーラムは、気候変動を食い止めるため、エネルギー移行をどのように推進しているのでしょうか。
エネルギー・素材センターは、エネルギー、素材、産業システムを再編する複雑な移行を理解するため、リーダーたちをつなぐ。エネルギー安全保障、手頃な価格、持続可能性がどのように交わるかを探る場を提供している。
バリューチェーンや地域を越えた協働を通じて、同センターは共通の道筋をつくり、パートナーが安全で低炭素かつ公平な移行に向けた実践的な解決策で足並みをそろえられるよう支援する。
この動きの裏側では、移行に遅れた企業が低炭素経済へ移るのを支援する融資が、汚名を着せられてきた。エネルギー価格の急騰を受け、企業が効率を高めて脱炭素化を進めたいという意欲は非常に強い。さらに、世界最大級の資産保有者との会合では、「ペーパーポートフォリオ」の脱炭素化よりも「実社会」でのインパクトを促すことへの関心と、産業、公益事業などの移行を支援して十分なキャッシュフローを生み出す可能性が確認された。測定手法の革新に後押しされ、「カーキ・ファイナンス」に転換点が訪れる可能性を感じた。
新興市場における移行金融も大きな注目を集めた。世界経済の移行に必要と推計される3~4兆ドルの約3分の2が関わる分野だからだ。非公開の会合では、開発銀行には資本の増強、仕組みの革新、協力の拡大が必要だという不満が示された。ダボス2022の雰囲気が正しかったとすれば、COP27までに大きく前進する兆しは乏しかった。
周辺では、単純化しすぎた環境・社会・ガバナンス(ESG)への不満が明らかだった。その一因はHSBCをめぐる騒動だった。大手投資家はすでに、粗雑なバランス型スコアカードよりもはるかに具体的な仮説へとESGを分解しようとしている。ダボス2022に参加した私を含む多くの投資家にとって、気候変動がもたらす可能性のある影響を議論し分析することは重要だ。物理的リスクだけではなく、規制の変更、税制、訴訟なども関わる。HSBCの件に関しても、こうした問題を考える際には事実を正確に把握したい。たとえばアムステルダムは海面下6メートルではなく、2メートルだ。さらに4メートル上昇すれば、オランダの80%以上が海面下となる。
3. テラのペッグ解除と暗号資産暴落の影響
当然ながら、暗号資産は大きな話題だった。500億ドルを超える価値があったエコシステムの崩壊が、連鎖的な混乱を引き起こさなかったのは驚くべきことだ。今のところ、暗号資産は従来の金融市場やその規制の範囲外で、独立したエコシステムとして主に機能している。しかし、この状況は変わりつつあるのかもしれない。
歴史家のナイル・ファーガソンは、世界金融危機の際、経済学ではなく歴史を学んだ中央銀行家や金融関係者がもっと多ければよかったと私に話した。彼の言う通りだった。分散型金融の世界は、通貨ペッグの崩壊、ファンドからの資金流出、貨幣への信頼を築く仕組みなど、金融史について急速に学んでいる。
決済業界の複数の大物と会い、最大手のステーブルコインが今や規制を望み、舞台裏で熱心に働きかけていることに驚いた。規制なしでは、大規模な金融システムに必要な信頼と安定性をもたらせないと、ようやく理解されたのだ。しかし規制当局は時間をかける傾向があり、通貨をめぐる競争で誰が勝つかは、まったく明らかではない。
規制なしでは、[暗号資産]は大規模な金融システムに必要な信頼と安定性をもたらせないと、ようやく理解された。
ヒュー・ヴァン・スティーニス。
その一方で、中央銀行家は中央銀行デジタル通貨の検討ペースを落とせることに安堵しているようだと感じた。アトランティック・カウンシルによると、現在、世界の91か国が中央銀行デジタル通貨(CBDC)の導入を検討している。中国と一部の小規模市場を除けば、主に机上の検討であり、私が「ゴルディロックス型CBDC」と呼ぶものを目指している。銀行システムの崩壊を招くほど大きくなく、無意味になるほど小さくもないものだ。
ボトルネックの解消は、大規模な新システムの構築よりも簡単だ。ECBがマスターカードやビザに対抗する欧州決済イニシアチブの創設を計画し、今年初めにひっそりと終了した失敗を考えてみてほしい。ダボス2022での会話から、今後はホールセール決済システムのアップグレード、メッセージング標準の強化、国境を越えたプロトコルに重点が置かれる一方、抜本的なCBDCプロジェクトは遅々として進まないと予想している。
4. 売りを好機とする合併・買収?
暗号資産は衰退しつつあるかもしれないが、銀行の利益に対する破壊的な新規金融参入者の脅威認識は大きく変化した。テクノロジー大手、小売業者、決済会社との競争が激化している。これに加え、貨幣のデジタル化が進む世界では、金融において勝者総取りの傾向が強まり、テクノロジー業界で見られる状況に近づいている。
戦略的な対応は、プラットフォームの規模拡大、テクノロジーへの支出増加、買収への注力だ。ダボス2022の開催中に行われたJPモルガンの投資家向け説明会は、その好例だった。ダボスでコーヒーを飲みながらの話題は、フィンテックのM&A意欲の高まりだった。大手金融サービス会社やフィンテック企業は、買収に向けてM&Aチームを増強している。フィンテック企業の株価が急落し(世界のフィンテックETFを基準にすると、ピークから平均で約50%下落)、現金創出に苦しむ企業がある一方、銀行は潤沢な現金や資本を抱えている。この組み合わせにより、M&Aが急増する条件が整っている。もちろん、革新的な試みがすべて成功したわけではなく、非公開企業がより高い評価額を求めて売却を見送ることも、買い手がリスク回避に転じることもありうる。それでも、計算尺はすでに取り出されている。
次はどうなるのか?
2020年のダボス後の記事に、私はこう書いた。
「昨年の沈んだムードも、ダボスが逆張り指標となる好例だった。大規模な会議ではよくあることだが、市場の期待にすでに織り込まれているものが表面化するからだ。だから今年、懸念がなかったことが懸念材料だった。」
企業や政策担当者がこうした移行とリスクに真剣に取り組むなか、現在のコンセンサスが再び、2009年と同じように悲観的すぎることを願いたい。




