今週のまとめでは、経済・金融界の最新ニュースをお届けします。
主な経済ニュース:米国とユーロ圏の第1四半期の成長鈍化で中央銀行の判断が難しくなる。中国のデフレリスク、日本銀行が金融政策の幅広い検証を発表。
1. 米国とユーロ圏の第1四半期の成長鈍化で中央銀行の判断が難しくなる
米国とユーロ圏の第1四半期の経済成長率が低迷したことで、インフレを抑えつつ景気を減速させないよう取り組む両地域の中央銀行の課題が複雑化しています。
1~3月の米国の経済成長は予想を上回るペースで鈍化しました。政府の速報値によると、GDPは年率換算で1.1%増となり、第4四半期の2.6%から低下しました。消費支出の加速は、借入コストの上昇を受け、年後半に需要が弱まると見込んだ企業による在庫処分で相殺されました。
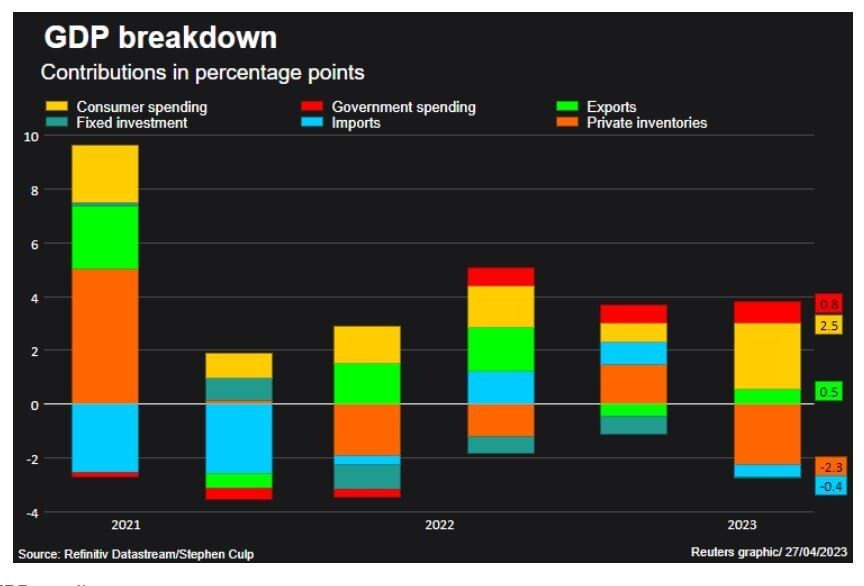
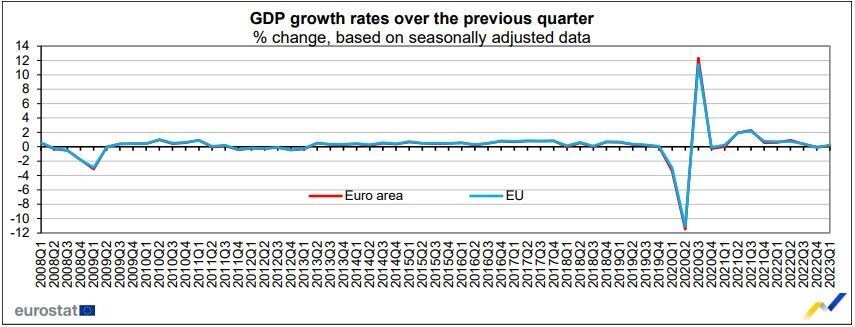
20カ国からなるユーロ圏経済は第1四半期にほとんど拡大せず、前の3カ月からの成長率は0.1%にとどまりました。GDPは前年同期比で1.3%増加しました。
ユーロ圏の2大経済国であるドイツとフランスは、停滞するか、わずかな成長にとどまりました。1~3月は輸出が急増した一方、家計と政府の国内消費が減少し、輸出の伸びを相殺しました。一方、スペインとイタリアの経済は予想を上回る拡大となりました。これは同じ貿易の回復に一部支えられました。
インフレ指標の解釈も例年になく難しく、フランスとスペインでは総合インフレ率が上昇した一方、ドイツのほとんどの州では物価上昇のペースが鈍化または安定しました。
米連邦準備制度理事会(FRB)と欧州中央銀行(ECB)は、来月に利上げすると予想されています。先週お伝えしたように、FRBは年内の残りの期間、利上げを見送る可能性が高い一方、ECBの今後の方針はより不透明です。
2. 中国経済にデフレの影が迫る
エネルギー価格ショックや地政学的な出来事をきっかけとする制御不能なインフレに、世界の多くの地域が今なお揺さぶられています。しかし、中国は正反対の問題、つまりデフレのリスクに直面しています。
3月の消費者物価は前年同月比でわずか0.7%の上昇にとどまり、工場出荷価格は6カ月連続で下落しました。中国人民銀行(PBOC)の物価安定目標を大きく下回っています。
これに対し、米国の消費者物価上昇率は先月、5%でした。欧州連合(EU)では8.3%、英国では10.1%で、いずれも各中央銀行のインフレ目標である2%を大きく上回っています。
中国の家計は、経済見通しの不確実性に対処しようと、支出より貯蓄を優先しています。購入を先延ばししたり取りやめたりする人が増えると、企業は生産の維持・拡大や新規投資に慎重になり、賃金の低迷と経済成長のさらなる鈍化を招くデフレの悪循環に陥るリスクが高まります。
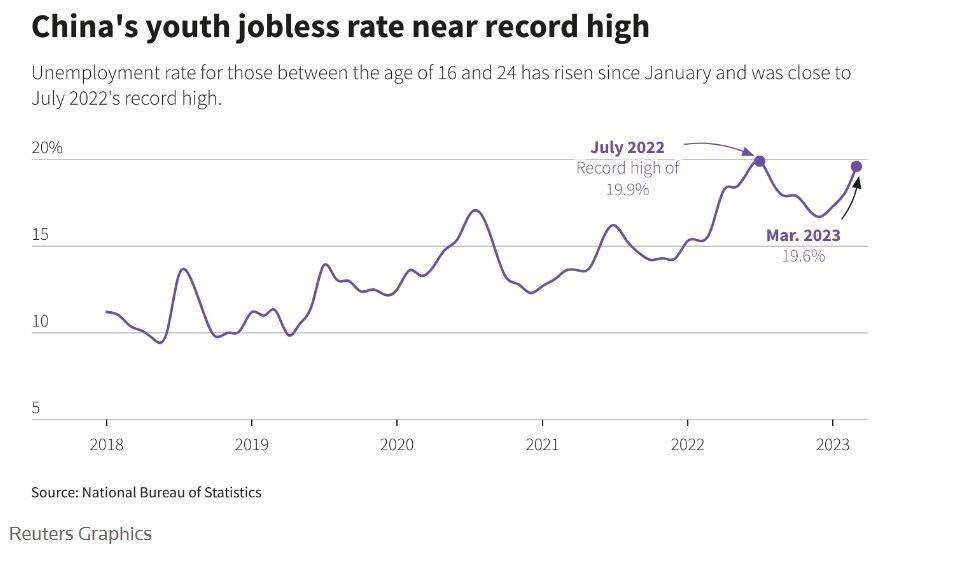
「中国経済はデフレ状態にあるというのが、私たちの基本的な見方です」と、ANZリサーチの大中華圏担当チーフエコノミスト、レイモンド・ヨン氏は、中国が第1四半期のGDP成長率を発表した直後の先週、CNNによると述べました。
ヨン氏はさらに、第1四半期のGDPは前年同期比4.5%増となったものの、この成長は主に、パンデミックによる3年間の規制後に買い物客の間で高まった需要の影響を反映したものだと指摘しました。その影響を除けば、GDP成長率はわずか2.6%だったでしょう。
3. 速報:世界各地の経済ニュース
日本銀行(BOJ)は超低金利を維持する一方、金融政策を幅広く検証すると発表しました。これにより、新総裁の植田和男氏が前任者による大規模な景気刺激策を段階的に終了するための下地が整います。BOJは、短期金利の目標を-0.1%とし、10年債利回りをゼロ%程度に誘導するイールドカーブ・コントロール政策を変更していません。
長期的な疾病による英国経済の損失は年間430億ポンド(536億ドル)に上ります。GDPの約2%に相当します。これは公共政策研究所の新たな調査によるもので、健康問題が英国経済の重荷となっている要因の一つだと指摘する最新の研究です。イングランド銀行は、英国が来年、成長できない可能性があり、そうなれば同国史上最長級の景気低迷の一つになるとしています。

世界の主要中央銀行であるECB、BOJ、スイス国立銀行は、米連邦準備制度理事会とのドル流動性供給オペの頻度を引き下げます。5月からのこの措置は、先月の金融市場の変動が事実上終息したことを示す、これまでで最も明確な兆候です。FRBはシリコンバレー銀行の破綻後、流動性不足のリスクを回避するため、ドル資金の毎日入札を開始しました。
世界の小売業者は、インフレが消費支出を抑えることを依然として懸念しています。ボストン・コンサルティング・グループが小売業界の意思決定者を対象に実施した新たな調査によると、物価上昇のペースが鈍化しているにもかかわらず、懸念は続いています。エネルギー料金の高騰に圧迫された消費者が衣料品への支出を減らし、より安価な食品を購入する中、小売業者は販売の伸び悩みに直面しています。
貿易への依存度が高い韓国経済は、景気後退をかろうじて回避しました。第1四半期のGDPは前の3カ月間から0.3%拡大しましたが、中国の経済再開にもかかわらず、輸出の低迷が見通しに影を落としています。
世界経済フォーラムは、持続可能な世界市場の実現に向けてどのような取り組みを進めているのでしょうか?
アルゼンチン中央銀行は政策金利を大幅に引き上げました。ペソの安定と年率104%のインフレ抑制を目指し、金利を10パーセントポイント引き上げて91%としました。2019年8月の市場急落以来、最大の利上げであり、わずか1週間前に金利を300ベーシスポイント引き上げて81%としたばかりです。
米国で景気後退への懸念が強まる中、全米経済研究所のデータによると、過去半世紀における景気後退の期間は、最長18カ月からわずか2カ月まで幅がありました。連邦準備制度のエコノミストは、次の景気後退は通常より長引く可能性があるとみています。
4. Agendaで読む金融・経済の関連記事
国際決済銀行の新たな推計によると、米国は世界最大の債券市場を有し、その規模は51兆ドルを超えます。商業銀行は米国債の主要な買い手の一つです。金利上昇で債券価格が下落し、銀行がどの種類の債券を保有しているのかに関心が集まっています。
ここ数十年でデジタル化が急速に進んだにもかかわらず、EU諸国全体では、生産性の伸びは鈍いままです。新たな研究の著者らは、デジタル化によって生産性の高い企業の生産性は向上するものの、大半の企業への影響は限られていると論じています。
テクノロジーは金融システムに新たなリスクをもたらしていますが、課題の一部を軽減するためにも活用できます。世界経済フォーラムの「テクノロジー、イノベーション、システミックリスク」イニシアチブが特定した、6つのリスクをご紹介します。




