電子商取引が広く普及し、消費者の消費に関するデータが豊富なことから、新興市場では代替型の信用スコアリングが活用され、成果を上げています。
新しいスコアリング手法(ACS)は、銀行口座の保有を前提とする書類ベースの方法に代わり、人工知能やソーシャルメディアを活用します。
ACSは最終的に、金融包摂の拡大につながります。
信用スコアリングの概念は米国で初めて生まれ、個人の信用力を見極める主要な、あるいは唯一の手段として用いられるほど、当初は有効と考えられていました。
しかし、米国と、インドネシアのように成熟しつつある市場との間には違いがあります。
米国の信用スコアリングは主に銀行・金融データを重視し、クレジットカード、ローン、銀行の利用データや警告情報を中心に構成されています。現在、この領域に統一的な形で参加する非銀行系事業者は多くありません。
インドネシアのような地域では、消費者は買い物のニーズを一か所で満たせる場所を好む傾向があります。人々は電子商取引を利用して、携帯電話の料金をチャージし、請求書を支払い、国内外の旅行を予約し、通勤し、ローンを返済します。また、金や投資信託などへの投資にも利用します。
つまり、消費者の消費に関するデータは豊富で、関連性が高く、膨大です。こうしたデータから、消費者の金融面および消費面での信用力を判断できます。この概念は代替信用スコアリング(ACS)と呼ばれます。
ACSは、テクノロジーを基盤として運用されるシステムです。各種書類や手作業による信用履歴を用いる従来の信用スコアリング手法を進化させたもので、代わりに高度な技術による自動化(人工知能と機械学習)を活用します。
このシステムは、借り手候補を予測するために、さまざまな代替データも活用します。ここでもACSは、紙の書類による確認に依存しません。銀行サービスを利用できない人が多いため、ソーシャルメディア、電子取引、携帯電話のデータなどの代替データを使って、消費者の融資適格性を調査・評価します。
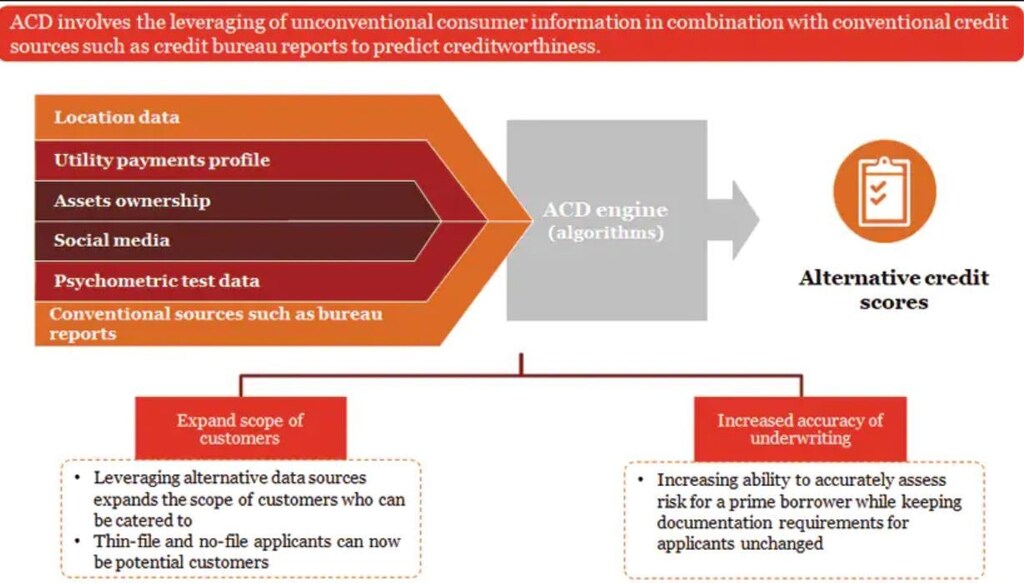
ACSは意思決定の効率化、情報の非対称性の緩和、貸し手と借り手双方にとって相互に排他的なシステムを実現します。統合されたデータにより、金融機関はより包括的なアプローチで、借り手候補のリスクを全体的かつ詳細に分析できます。
その結果、デジタル融資機関と従来型の融資機関は、金融信用の供与を提案する際に、借り手の返済能力を見極めやすくなります。
ACSを通じた代替的な信用スコアリングは、資金調達への道を開き、個人、とりわけ零細・小規模・中規模企業(MSME)がより容易に資金を得られるようにします。
こうした人々の多くは、銀行口座を持たない、または十分に銀行サービスを利用できない層に属し、信用リスクが高いことから、より正式な金融機関を利用できない傾向があります。
ACSの手法を使えば、金融機関は融資を提供した場合に借り手候補が返済できるかどうかを、より明確に把握できます。特に、信用力に関する情報が不足している金融サービスの行き届かない層について有効です。より多くのMSMEに金融面での機会を提供することで、中間層の起業家は責任ある経済的支援を受け、着実に成長できます。
こうした要因が相まって、間接的に金融包摂の拡大につながります。
によると、世界銀行の調査、金融包摂が1%増加すると、1人当たりGDPの年間成長率が約0.03%上昇する可能性があります。インドネシアでは、力強い経済成長と金融包摂の拡大により、2020年までにGDP成長率が5%に達する可能性があります。
インドネシアの金融包摂をさらに加速させる方法をいくつか紹介します。他の新興国のモデルとなる可能性があります。
1. 市場に特化した精度の高いモデルを作る
どの国にも独自の文化があります。それは、考え方やお金の使い方、投資の仕方、資産の扱い方、信用の管理方法の土台となります。米国や中国のような成熟した国のモデルをそのままコピーしても、うまくいきません。
成熟した信用スコアリングのエコシステムに携わった経験を持つ優秀な統計専門家やデータ分野のリーダーが、その知識を生かし、インドネシア独自の適応型モデルを構築する必要があります。
2. 代替データセットを統合する
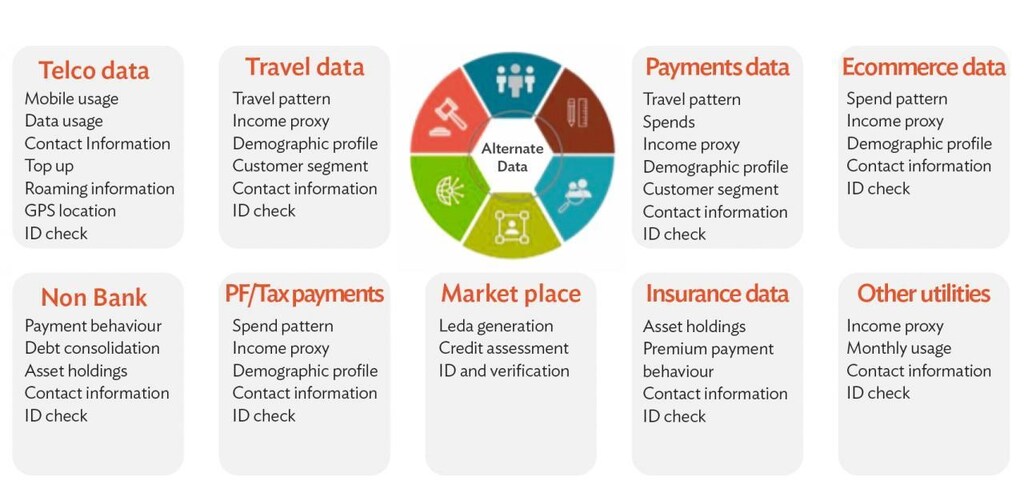
消費に関するデータはあらゆる場所にあります。しかし、形式が統一されておらず、整理されずに分散しています。初期段階の統合プロセスでは、データの発見、特定、収集を行う必要があります。次に、基本的なデータのクレンジング、相関付け、保存の技術を用いて、統一されたビッグデータの基盤を構築します。その基盤ができて初めて、高度な技術(AIおよびDSモデリング)を活用し、相関分析や実験、モデル構築に着手できます。
3. 適応型学習を導入する
米国の信用スコアリングは主に銀行業務に重点を置いており、そのエコシステムはほぼ静的で、仕組みを定期的に変更する必要はありません。一方、私たちのエコシステムには、さまざまな可能性があります。私たちは主に、絶えず変化する要素である利用者の消費行動に注目しています。そうした定期的な変化に対応するには、モデルを適応型にする必要があります。
ACSは金融包摂の改善に大きな機会と潜在的な効果をもたらす有望な手法ですが、エコシステムに関わるすべての関係者(データ提供主体、貸し手、政府)による緊密な連携と協力が欠かせません。
システムを成熟させるには、十分な時間をかけて試行と実験を重ねる必要もあります。
それでも、ACSが従来の金融データに基づく信用スコアリングに取って代わることはありません。両者が共存し、融資パートナーの信頼を高めることで、より安価で迅速、対象を絞った持続可能な融資を実現することが目標です。
適切な気概、情熱、粘り強さ、ガバナンスをもって正しく運用すれば、ACSはインドネシアの金融包摂を改善する取り組みにおいて、新たな市場を切り開くでしょう。
政府の継続的な支援とデータ共有のためのインフラ整備により、代替データの利用可能性を高められます。
さらに、モデルの検証、性能、データプライバシー、公平性、解釈可能性への対応を強化するため、革新的な機械学習モデルを継続的に開発する必要があります。
この記事には、Tokopediaのエンジニアリング担当副社長、Nitin Jain氏が寄稿しました。




