インドのスタートアップにとって好調な一年は、同国の金融サービス部門がより大きな価値を生み出す可能性を示している。
フィンテックに加え、電子商取引、フードテック、配車サービス、決済など、銀行業界以外でも大規模なデジタル・エコシステムが生まれている。
デジタル化を継続的に進めるには、組織が新時代の人材とプロセスを継続的に取り入れ、レガシーシステムを変革する能力と意欲が中心となる。
2021年はインドのスタートアップ・エコシステムにとって特に目覚ましい年となり、42社が念願のユニコーン企業の仲間入りを果たした。このうち12社は金融テクノロジー分野の企業で、同年に誕生したユニコーン企業の中で最大の分野を占めた。
この統計は2つの事実を示している。第一に、デジタルを取り入れることで金融サービス部門が価値を生み出す大きな可能性があること、第二に、それに取り組むべき時は今だということだ。
金融テクノロジー分野のスタートアップが急増していることは、銀行などの機関がここ数年、デジタル能力の構築に大きく投資してきたことを示している。また、デジタル・インフラの進化によって、サービスをデジタルで提供できるようになった。さらに、新型コロナウイルス感染症のパンデミックは、すでに進みつつあった顧客のデジタル金融サービス志向を加速させた。
インドのデジタルバンキング・インフラの発展は特筆に値する。金融サービスを可能にする基盤を成しているからだ。デジタル決済、デジタル本人確認(KYC)、融資審査を支援するための顧客データ共有を可能にする仕組みは、世界でも独自のインフラである。証券にオンラインで担保権を設定し、デジタルで検索できるようにすることも、もう一つの革新だ。
「デジタルバンキング」が金融サービス
インドは、こうした能力を公共サービスとして構築する独自の道を歩んできた。登場したデジタル決済手段の中でも、特に成功しているものの一つが統合決済インターフェース(UPI)だ。インド国家決済公社(NPCI)が設立し、銀行システムの支援を受けるUPIを利用すると、消費者は銀行口座から誰にでも即時に送金できる。
こうした決済にはサードパーティーのアプリを利用できる。2022年3月、UPIはサービス開始から6年足らずで取引件数54億件を超えた。UPIは即時に利用でき、消費者は無料で使える。UPIが真に成功したのは、公共インフラとして整備され、決済機能が切り分けられ、誰もが利用できるようになったからだ。
同様に、インド独自の国民識別制度Aadhaarも重要な推進力となっており、12億5,000万人を超えるインド国民が登録している。いくつかのつまずきを経て、現在ではAadhaarを利用して顧客の本人確認(KYC)をデジタルで実施できる。また、銀行規制当局は顧客のデジタル登録を可能にするため、ビデオKYC方式を導入した。
インドは最近、データ共有のための口座アグリゲーター(AA)制度も導入した。顧客はこの口座アグリゲーターを通じて、銀行口座の情報をあらゆる機関と共有できる。顧客は、データの利用目的、利用するデータの種類、利用期間など、自身のデータを完全に管理できる。
Axis Bankを含む複数の銀行が、すでにAA制度のデータ提供者および利用者となっている。今後、さらに多くの銀行が加わると見込まれる。将来的にはデータの対象範囲が銀行データにとどまらず、所得税、物品・サービス税、積立基金、公共料金の請求書などにも広がると予想される。
こうしたインフラ要素を組み合わせれば、驚くようなことが実現できる。電子商取引アプリでお気に入りの携帯電話を買おうとしたところ、そのアプリ上で銀行が購入資金の融資を提案してくれる場面を想像してほしい。
アプリをクリックすると、銀行はAA制度を通じて、別の銀行の口座明細を共有するよう求める。続いてAadhaarを使った電子KYCを開始し、最後にUPIで毎月の定期返済を設定するよう求める。手続きが済むと、銀行は金額を販売業者に直接振り込み、携帯電話があなたに届けられる。
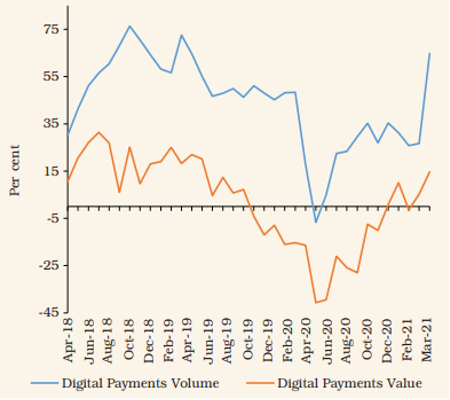
このモデルにはすでにさまざまな形があるが、包摂を広げ、より多くの人々の生活の質を大幅に高める力は注目に値する。デジタル導入はすでに飛躍的に進んでおり、RBIの最近の報告によると、デジタルバンキング取引は2021年9月時点で前年同月比40%増となった。
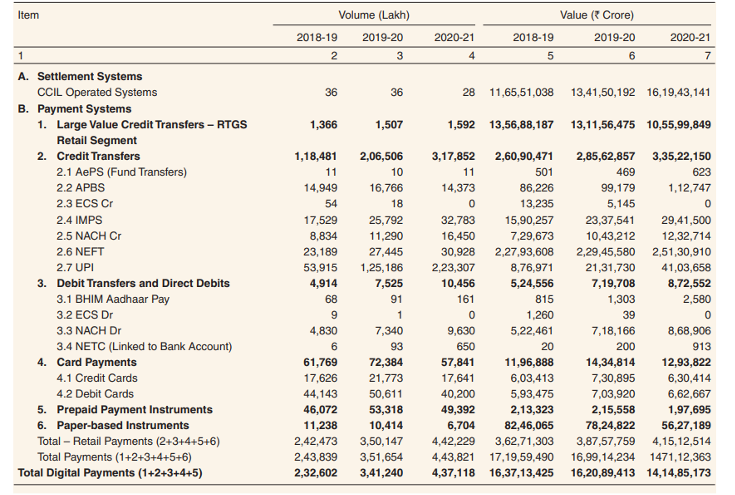
2021年9月の総合RBIデジタル決済指数(RBI-DPI)は304.06となり、2021年3月の270.59から上昇した。2021年3月終了の会計年度におけるデジタル決済の総取引量は433億7,000万件で、2018~19年度の232億6,000万件からほぼ倍増した。
デジタル包摂における銀行の役割
インドでは、銀行がデジタル化を積極的に推進してきた。テクノロジーへの投資に加え、顧客への啓発と利用促進にも取り組んできた。その結果、すでに相当量の取引がデジタルバンキングに移行している。
フィンテック企業の登場もデジタル導入を後押しした。顧客中心のアプローチを採用し、顧客の利用体験を大幅に簡素化している。また、顧客にさまざまな特典を提供してデジタル・プラットフォームへの移行を促し、利用拡大に大きく貢献してきた。
フィンテックに加え、電子商取引、フードテック、配車サービス、決済など、銀行業界以外でも大規模なデジタル・エコシステムが生まれ、販売時点で完全にデジタル化された金融サービスを提供している。今では、旅行の予約、その費用を賄う融資の利用、外貨や旅行保険の購入まで、すべてを一か所でボタン一つ押すだけで済ませられる。
課題がないわけではない
デジタルバンキングの普及には課題も伴う。その筆頭がセキュリティと不正行為の問題だ。ソーシャルエンジニアリングは、よく見られるサイバー攻撃の一つで、人々を心理的に操って機密データや認証情報を明かさせ、ハッカーがそれを不正行為に利用する。サイバーセキュリティ上のリスクや運用リスクがますます頻繁に発生する中、顧客の信頼を維持するため、機関はサイバー防御戦略を継続的に改善することが極めて重要だ。
最後に、デジタル化を継続的に進めるには、組織が新時代の人材とプロセスを継続的に取り入れ、レガシーシステムを変革する能力と意欲が中心となる。銀行は開発の大半を社内で行うため、これまで以上に多くのエンジニアを採用している。業務の中心がデジタルへと移る中、職場と労働力のあり方も変化してきた。
従業員により大きな柔軟性と選択肢を提供しながら、業務のレジリエンス、コスト抑制、テクノロジーによるイノベーションを実現する新たなモデルが求められている。
こうしたモデルと、組織が考え方、業務モデル、システムを変える能力が相まって、デジタル戦略がどこまで成功するかが真に決まる。




