テクノロジーは金融システムに新たなリスクを生み出していますが、一部の課題の緩和にも活用できます。
ディープフェイクやフェイクニュースは、市場を一変させる事象を引き起こす可能性があり、不正検知ソフトウェアが攻撃を特定することをさらに困難にしています。
「後払い(Buy now, pay later)」プラットフォームは、主流の金融市場に波及しかねない隠れた債務を生み出しています。
中央銀行デジタル通貨のインフラは、攻撃の新たな機会を生み出す可能性があります。
フィードをスクロールしていると、銀行のCEOから顧客に向けて重大な問題を知らせる投稿が目に入ります。あなたならどうしますか。
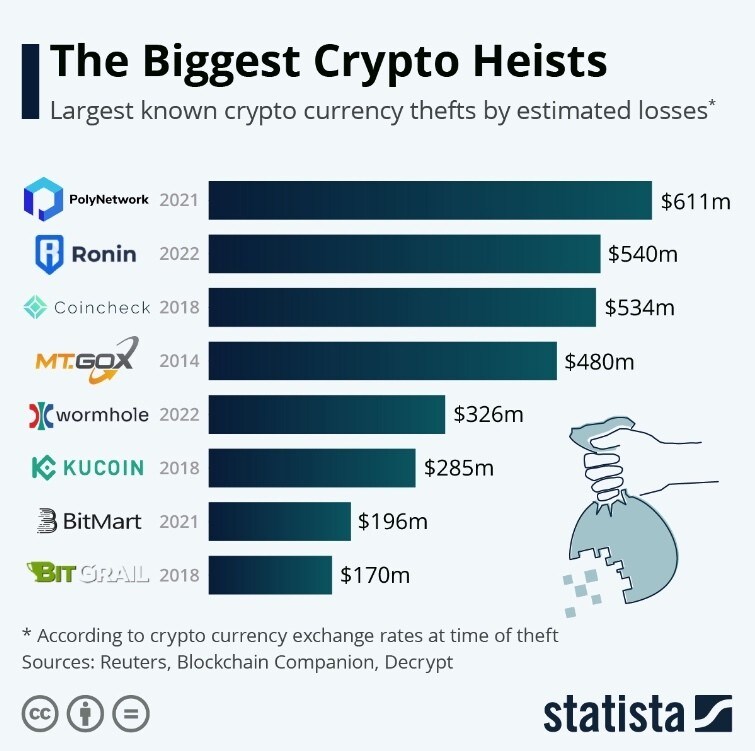
ますます精巧になるディープフェイクや、ボットによって生成されるフェイクニュースが広がる世界では、捏造された情報が金融サービス分野に現実的な脅威をもたらします。あなたと、同様の立場にある多くの顧客がこれに反応して預金を引き出せば、当初は偽の問題だったものが、すぐに銀行にとって非常に現実的な取り付け騒ぎへと発展しかねません。
他の多くの分野と同様に、テクノロジーは金融サービスに影響を与え、その姿を大きく変えつつあります。金融包摂を後押しし、セキュリティと顧客体験を向上させてきました。しかし同時に、新たなリスクも生み出しており、対策を講じなければ深刻な体系的問題を引き起こしかねません。
世界経済フォーラムは2021年に「テクノロジー、イノベーション、システミック・リスク」イニシアチブを立ち上げ、テクノロジーが金融システムのリスクをどのように高めているか、またそのリスクを緩和するためにどのように活用できるかを検討してきました。同グループの研究は、テクノロジーによるリスクがどのように生じ、広がり得るかについて、より深い理解が必要であることを裏付けています。テクノロジーに起因するリスクについて、より深い理解が必要であることを裏付けていますがどのように生じ、広がり得るか。
以下は、テクノロジーによって助長されるリスクとして同イニシアチブが特定した6つのリスクです。

1. 合成メディアとディープフェイクは、市場を一変させる事象を引き起こす可能性があります
機械学習アルゴリズムを生成するための技術的・経済的障壁は急速に低下しています。そのため、ディープフェイクや合成ボットネットの拡散は深刻化しつつある問題となっています。例えば、ボットネットは、口座から資金を引き出せない顧客に関する偽の情報を拡散することで、銀行の取り付け騒ぎを誘発するために使用されています。また、信頼できる金融情報源を装い、中央銀行総裁のTwitterアカウントを利用して「問題」が生じていると告知するなど、架空の市場を動かす出来事について投稿することで、「フラッシュクラッシュ」と呼ばれる事象も引き起こしています。
ディープフェイク技術の高度化により、不正検知ソフトウェアが攻撃を特定することも困難になっています。
2. 機関投資家のエクスポージャーが拡大すれば、暗号資産市場の混乱が伝統的な金融システムに混乱をもたらしかねません
暗号資産市場は、機関投資家のエクスポージャーが小さいことから、伝統的な市場からおおむね切り離されています。しかし、規制が整い始めると、これにより信頼感が高まり、個人投資家や機関投資家の関心が急増する可能性があります。
ただし、レバレッジや自己資本準備金に関するデータの可視性が限られているため、投資家の預金は脆弱になりかねません。一方で、セキュリティ上の弱点も、暗号資産市場の健全性に影響を及ぼす可能性のある別個のリスクとなり得ます。
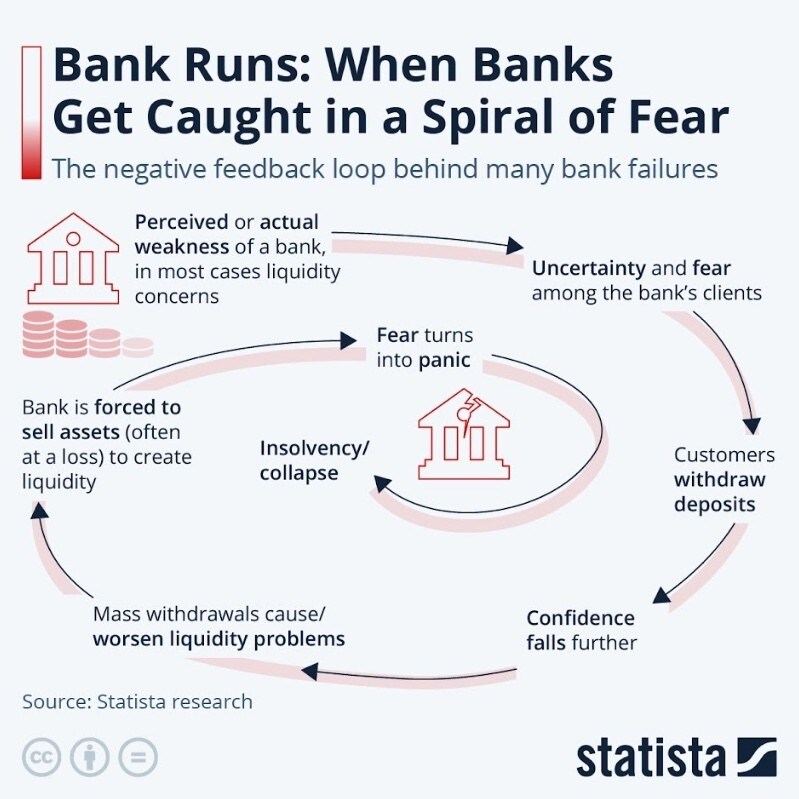
暗号資産取引所が顧客の出金要求に応じられなくなった場合、その混乱は他の暗号資産取引所にも広がり、暗号資産の価値が急落する可能性があります。その結果、機関投資家は、債務の返済や損失の穴埋めのため、伝統的な市場に投資した資金を解約せざるを得なくなる可能性があります。
また、暗号資産に投資している個人が貯蓄の大部分を失い、例えば銀行へのローン返済や住宅ローンの支払いができなくなった場合、銀行にとって信用リスクも生じます。
3. 後払いプラットフォームにおける過剰借入と隠れた債務は、より広範な金融システムに波及しかねません
後払い(Buy now, pay later:BNPL)プラットフォームは、審査プロセスが緩やかで、消費者が容易に利用できる融資を提供するため、ますます人気を集めています。BNPLによる支払額は2021年に1,200億ドルを超え、今後3年間で4分の1増加すると予測されています。
しかし、アクセスの容易さは過剰借入の機会も生み出しており、従来のチャネルを通じたローンの対象とならない可能性のある顧客にとって、この種の融資は特に魅力的です。
Barclaysの報告によると、BNPL利用者の4分の1が、BNPLの支払いを返済できるかどうかを懸念しています。また、BNPL債務に対する報告義務が限定的であるため、消費者の負債総額の把握も限られています。
BNPL事業者は、この債務をパッケージ化し、証券化資産として投資家に販売しています。BNPL市場が成長を続け、厳しい経済環境によって支払いを履行できない人が増えれば、金融システムに連鎖的な影響が及ぶ可能性があります。これは、2008年に担保付証券危機を引き起こした大規模な債務不履行と類似したものになり得ます。

4. ソーシャルメディアのエコーチェンバーは、憶測や偏りを強め、市場の変動性を生み出しかねません
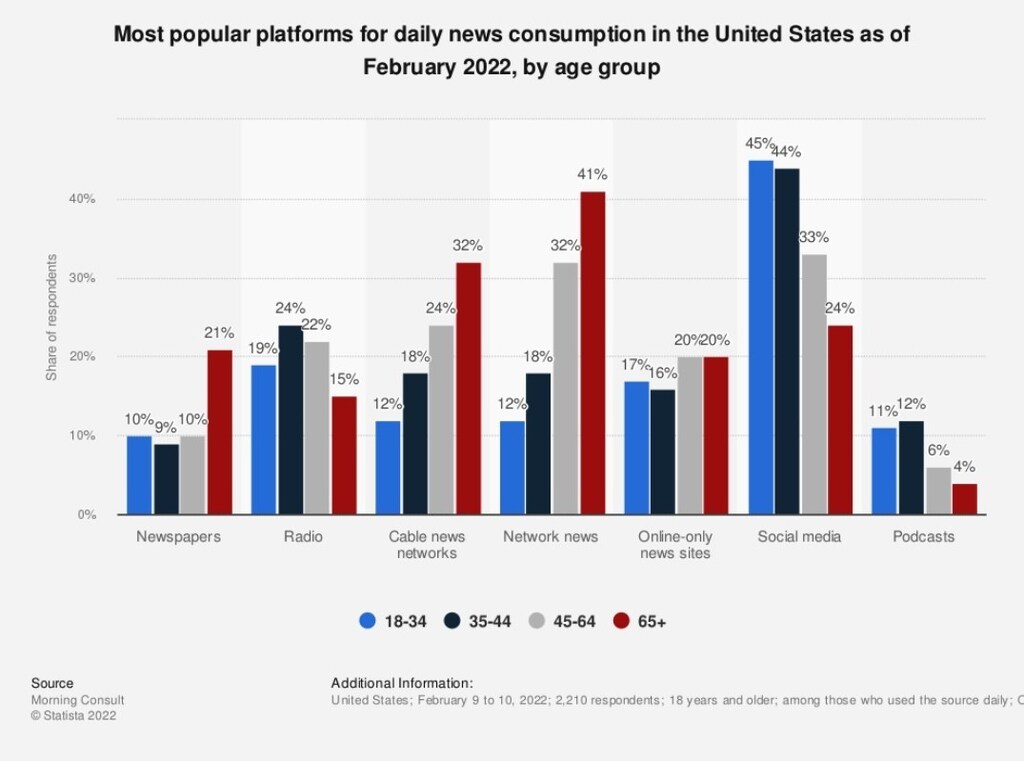
市場の情報はどこから得ているでしょうか。噂や憶測がソーシャルメディアやWhatsAppなどのメッセージングチャネルを通じて瞬く間に広がることは、誰もが知るところです。金融情報も例外ではありません。
近年では「ミーム株」の台頭が見られ、資産価格が企業の本質的価値から乖離し、ソーシャルメディア上の憶測によって動かされるようになっています。
TwitterやRedditなどのプラットフォームにおけるアルゴリズムは、同じ見解を持つ他の投資家と交流するエコーチェンバーを生み出すことで、株価の変動を増幅させ、憶測を強めています。
ミーム株の購入は、変動が激しい局面で投資会社が損失の拡大を防ぐために保有株を清算し始めると、より広範な問題を引き起こしかねません。そうなれば市場の不安定化がさらに拡大します。また、市場が安定を取り戻す過程で個人投資家も流動性の逼迫に直面する可能性があり、金融エコシステムの他の領域における借入金や契約上の支払い能力が脅かされかねません。
「金融システムにおけるテクノロジーに起因するリスクは、今日の世界の金融システムが極めて密接に相互に連関していることから、本質的に複雑です」と、世界経済フォーラム金融サービスにおけるテクノロジー・イノベーション部門長のDrew Propson氏は述べています。
「したがって、これらのリスクを緩和するには、金融サービス分野の経営幹部、政策立案者、規制当局を含む、エコシステム全体の関係者による協力が必要であり、その取り組みは国境を越えて広がる必要があります。幸いなことに、テクノロジー自体が極めて有効な緩和手段となり得ます。特にコミュニケーションの分野では、新たな技術によって迅速な報告や重要な情報伝達が可能になります。」
5. 改ざんされたセンサー生成データは、投資家を操作するために利用されかねません
リアルタイムのセンサー生成情報は、投資会社に広く取り入れられ、投資判断の支援、市場の非効率性の特定、将来の市場動向の予測に役立てられています。
2025年までに、データ圏の半分以上がセンサーによって生成されると予測されており、その中には衛星、CCTV、スマートフォン、モノのインターネット(IoT)に接続されたデバイスからのデータが含まれます。
しかし、センサーのデータフィードを改ざんするIoTボットネットは、犯罪者によって、金銭的利益を得るために商品市場を混乱させる低コストで高収益な手法と見なされています。例えば、ある調査では、わずか5万台のボットネットを使ってサーモスタットやエアコンを作動させるだけで、地域の電力網に影響を及ぼし、市場価格を左右しうることが示唆されています。
これと並行して、偽造または破損したセンサーデータの闇市場も拡大しています。
複数の投資会社が何らかの形で改ざんされたセンサーデバイスのデータを共有した場合、誤った情報に基づく一連の取引判断が行われかねません。また、業界の専門家の間で情報が相反している場合、市場情報への懐疑が生まれ、市場の不安定化を招く可能性もあるという別のリスクも生じます。
世界経済フォーラムはサイバーセキュリティに関して何をしているのでしょうか。
サイバーセキュリティセンターは、リーダーが一堂に会し、変化するサイバーリスクとその体系的な影響を理解するための信頼できるプラットフォームを提供しています。相互に連関が深まるデジタル社会において、理解と信頼の構築に注力しています。
分野横断的な協力と知見の共有を可能にすることで、同センターはパートナーがサイバーレジリエンスを強化し、集団的な対応を必要とする課題に取り組む支援をしています。
6. 分散型台帳技術の利用拡大は、攻撃の機会をさらに増やします
中央銀行デジタル通貨(CBDC)は、決済効率の向上と金融システムへのアクセス拡大の手段として、多くの国々で検討されています。
CBDCを実装する方法の一つは分散型台帳技術(DLT)に依拠するもので、複数の主体から得られる取引データを暗号技術によって保存します。しかし、複数の当事者が関与することで、悪意のある主体が攻撃できる箇所が増加します。
例えば、参加機関の一つのセキュリティ上の脆弱性を標的にすることで、CBDCへのサイバー攻撃が仕掛けられ、一国の決済システムが混乱する可能性があります。これは世界貿易に影響を及ぼすとともに、信頼を損ない、金融上の損失を引き起こすことになります。




