8つのサプライチェーンが、世界のCO2排出量の50%超を占めている。
これらを完全に脱炭素化しても、多くの日用品について最終消費者の負担増は1~4%にすぎない。
すべてのCEOが取り得る主要な行動は9つあり、サプライヤーを巻き込み、エンドツーエンドのサプライチェーン全体を脱炭素化するためのものである。
世界経済フォーラムとBCGによる新たなレポートは、その方法を示している。
気候変動対策に取り組む主要企業の経営幹部にとって、2020年という暗い雲の中にも一筋の希望の光があった。温室効果ガス排出量は第二次世界大戦以来初めて減少し、約6~8%減少した。自社の排出量も、他社と同様に減少した可能性が高い。
しかし、こうした減少のほとんどは誤った理由によるものであり、企業は経済的または業務上の混乱によらない排出削減の方法を必要としている。当社の最新の分析によると、多くの企業にとって、大きな機会はサプライチェーンにあることが示唆されている。
これまで、サプライチェーンにおける排出量(温室効果ガス・プロトコルでいうスコープ3の上流)は、ほとんどの企業にとって主要な取り組み対象ではなかった。多くの企業は、自社の製造拠点や事務所における排出量の削減、あるいは第三者から購入した電力や熱の使用に伴う排出量(それぞれスコープ1およびスコープ2)の削減に注力してきた。これは気候変動対策において、大きく手つかずの機会となっている。
多くの企業、とりわけエンドコンシューマー市場にサービスを提供する企業にとって、上流のサプライチェーンで生じる排出量は、自社事業による直接的な排出量をはるかに上回る。例えば、典型的なファッションまたは食品小売業者では、直接の製造に由来する排出量は全体の約5%にすぎないが、サプライチェーンで生じる排出量はその5~10倍に達することがある。したがって、サプライヤーの脱炭素化を推進することは、このような企業に対し、自社事業だけでは到底成し遂げられない規模の影響をもたらす機会を提供する。さらに、現代のサプライチェーンはグローバルに広がっており、影響の可能性は極めて大きい。ある地域の企業による行動は、国境を越えた排出削減につながり、その多くは、気候変動対策がまだ政治的優先課題になっていない(いまのところ)国々にもおよぶ。
食品や建設など、世界の排出量の50%超を生み出す8つの主要なサプライチェーン を見ると、日々私たちが使用する製品に含まれる排出量の大部分は、農業や重工業の投入財によるものであることが明らかになる。したがって、脱炭素化の負担は主に上流の素材生産者が担うことになるが、彼らだけでは排出実質ゼロへの移行資金を確保することが難しい場合がある。鉄鋼、セメント、化学品などの原材料投入財は、生産者にとって脱炭素化のコストが高くなる可能性がある。しかし、そのコストを下流の顧客と分担すれば、負担ははるかに軽くなる。多くの場合、利益率が高く、より強い関与を示す消費者基盤を持つエンドコンシューマー企業は、資金不足に悩むサプライヤーの行動を促し、移行を資金面で支えるため、連携することができる。こうした連携が適切に行われれば、気候変動対策にとって極めて重要な切り札となる。
一例として自動車のバリューチェーンを考えてみよう。当社の分析では、OEMは、CO2換算トン当たり10ユーロ未満のコストで済み、今日すぐに導入可能な施策によって、サプライチェーンを通じて最大60%の排出削減を達成できることがわかった。サプライヤーと連携して再生投入材の比率を高め、専用の工程効率化策に資金を投じ、サプライチェーン全体で再生可能電力の使用を義務付けることは、サプライチェーンの排出実質ゼロ目標の達成に大きく近づく。自動車に用いるグリーンスチールの製造には、鉄鋼メーカーにとって大幅に多くのコストがかかる可能性があるものの、そのグリーンスチールおよびその他のグリーンな投入材が占めるのは、エンドコンシューマーが負担する自動車の総コストに対し2%未満の価格上昇にすぎない。したがって、鉄鋼生産工程の転換に対する資金提供は、自動車メーカーと鉄鋼メーカーの双方で分担する場合のほうが、乗り越えるべき障壁が低くなる。
では、なぜ今日これが大規模に行われていないのか。多くの企業は、どこから着手すればよいのかを単に把握していない。分断されたサプライヤー基盤、限られたデータの可視性、そして一見相反する調達上の優先事項に向き合うことは、途方もない課題に思えるかもしれない。
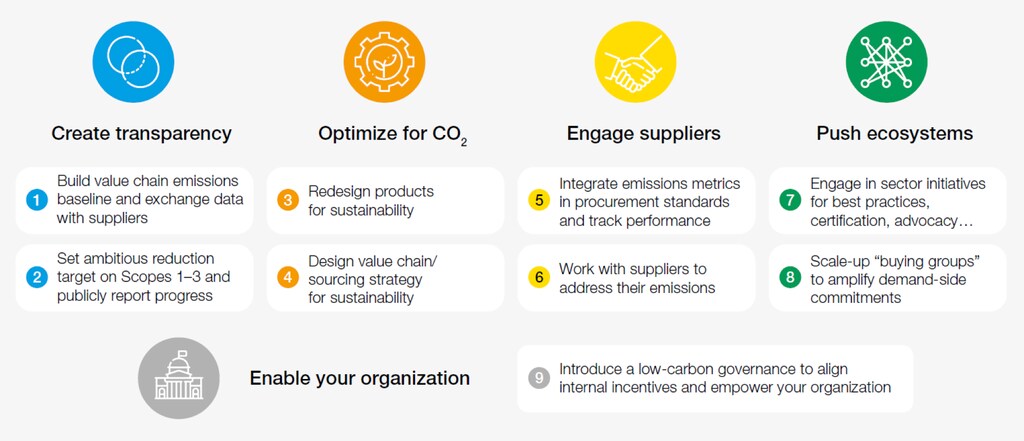
まず第一に提案したいのは、上流の活動に伴う排出量を明確に把握することである。可能な限りサプライヤー固有のデータを用いた包括的なデータベースを構築することが望ましい。これは、今後数年間の明確な削減目標を定め、それにコミットするための基礎となり得る。その他の推奨行動(当レポートには9つ掲載している)のうち、企業には、循環性を前提として製品を再設計し、素材の選定や機能開発に持続可能性を組み込むことを強く求める。また、サプライヤーと排出基準について連携し、調達手続きに持続可能性の要件を追加するとともに、進捗を示すサプライヤーにはより有利な取引条件を提示すべきである。さらに、企業は、持続的な変化を実現するために、それぞれの業界内および業界横断的なエコシステムとしての行動を推進する必要もある。
もちろん、優先的な行動は企業およびサプライチェーンごとに異なる。消費財(FMCG)企業であれば、当初の重点は、パッケージの循環型モデルの確保や、環境負荷のより低い原材料を用いた製品の再設計に置かれるかもしれない。建設会社は、セメント製造においてより「グリーンな」工程を導入するようサプライヤーに働きかけ、炭素回収技術に投資する可能性が高い(これは長期的かつより高コストな取り組みである)。プロフェッショナルサービス分野では、全事務所で再生可能エネルギーおよび熱へ切り替えるとともに、よりクリーンな航空燃料の拡大に向けてサプライヤーと連携しなければならない。
結局のところ、パリ協定に適合した世界への軌道に乗るためには、サプライチェーン全体にわたる大規模な連携が必要である。すでに一部の先進企業が歩みを先導しており、今年後半のCOP26に向けて、さらに多くの企業が続くことを期待している。また、世界を排出実質ゼロの道筋に乗せるうえで、政府の行動と政策の方向性の提示が不可欠であることは明らかである。しかし、これほど多くのものが懸かっており、消費者基盤の関与が強まり、必要な技術の大部分が既に利用可能である以上、私は同じCEOの仲間に対し、サプライチェーンの機会をつかむよう強く呼びかけたい。
行動すべき時である。
世界経済フォーラムとBCGが共同で最近発表したレポート「ネットゼロへの挑戦:サプライチェーンの機会」をご覧いただき、さらなる知見を得ていただきたい。




