持続可能な金融の急拡大は、開発途上国に意図せぬ影響をもたらす可能性がある。
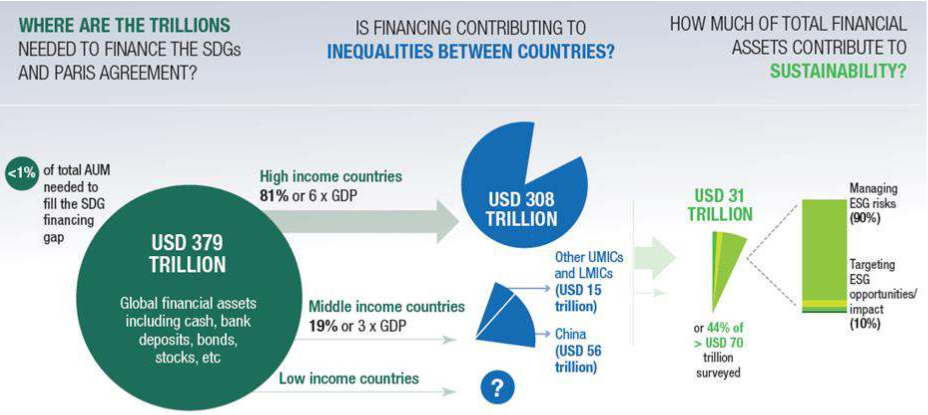
持続可能な資金の大半は、高所得国が占めている。
開発途上国で持続可能な投資を妨げている要因には、債務上の制約、炭化水素への依存、ESG報告基準の欠如がある。
持続可能な金融の世界的な需要と供給が最近急増したにもかかわらず、持続可能な開発目標(SDGs)の資金不足は実際には拡大している。とりわけ、2030アジェンダの達成が最も遅れている国々で。これは単に新型コロナウイルス危機の結果なのだろうか。それとも、最も必要とされるところへ持続可能な金融を振り向ける仕組みが機能していないのだろうか。
金融と投資において持続可能性を主流に据えることは、活かすべき機会であり、後押しすべき潮流でもある。しかし、初期の証拠は不平等が根強く残っていることを示しており、対策を講じなければ、意図せぬ影響によってSDGsに向けた私たちの共同の進展がかえって遅れる可能性がある。
SDGs達成に向けた持続可能な金融の課題
緊急に取り組むべき7つのリスクや課題と、その緩和策を紹介する。
1. これまでのところ、持続可能性を推進する動きは、金融へのアクセスにおける世界的な不平等を拡大させている。
高所得国(HIC)はすでに世界の運用資産の80%を保有していたが、現在は新設された持続可能な投資ファンドの97%が高所得国に集中している。サハラ以南アフリカが占めるグリーンボンドの割合は、発行数で1.5%、金額ではわずか0.3%にすぎない。明るい材料はあるだろうか。持続可能性に結び付いた革新的な金融手段の活用を拡大すれば、一部の開発途上国が投資家にとってより魅力的になり(例:サステナビリティ債、債務スワップ)、資金拠出の表明(例:気候変動対策に向けたCOP15の1,000億ドル拠出表明)の恩恵を受けられる可能性がある。
2. 持続可能な復興資金への高い需要と、高所得国の景気刺激策に伴う金利上昇圧力は、他国の資本誘致力に影響を及ぼす可能性がある。
低所得国(LIC)は 財政余力が限られ、債務の持続可能性にも厳しい制約があるため、新型コロナウイルス危機の間、景気刺激策に充てられたのはGDPのわずか2.5%だった。高所得国では16%だった。一方、ソブリン格付けを持つアフリカ諸国の56%が2020年に格下げされた。世界平均は31.8%だった。したがって、低所得国が持続可能な復興の資金を調達する余地は、はるかに小さい。新型コロナウイルスとその経済的影響の双方を抑えるには真に世界規模の景気刺激策が必要だったが、高所得国の刺激策のうち国内以外の課題に向けられたのはわずか1%だった。各国の政策の一貫性を高め、「近隣窮乏化」政策を避け、SDGsと各国経済の相互連関を十分に踏まえることで、適切な開発金融を通じて世界的危機の根本原因に対処する必要がある。
3. 持続可能でないプロジェクトや、持続可能と表示されていないプロジェクトからの投資撤退は、資源配分や地政学的均衡に重大な影響を及ぼす可能性がある。
「排除型投資」(ポートフォリオの構築時に、持続可能性の評価が不明または低い特定のセクターや活動を避けること)を支持する側と、「環境負荷の高い事業に投資し、環境に配慮した事業へ転換できるよう支援する」側の間では、激しい議論が続いている。鉱物系エネルギー資源(23%)と炭化水素(49%)を合わせると、サハラ以南アフリカの輸出のほぼ4分の3を占め、1995年から2018年にかけて政府歳入の4分の1を占めた。雇用や富の創出をいまだ大きく依存するセクターから投資を引き揚げる場合は、技能の転換などへの支援や、事業の多角化支援と組み合わせるべきだ。例えば、持続可能で融資可能かつ拡張可能なプロジェクトを増やし、エネルギー転換の恩恵を活かす新たな生産・輸出機会を見いだすため、さらに努力する必要がある。
4. 投資を妨げる根強い障壁と能力上の制約により、開発途上国は持続可能性を推進する動きの恩恵を活かせていない。
その要因には、金融市場の厚みが不十分であることや、持続可能性基準への準拠を証明する能力の不足(例:データや報告の仕組みの欠如)がある。株式市場の規模は高所得国ではGDPの110%を超える一方、中国を除く上位中所得国(UMIC)では60%、下位中所得国(LMIC)では40%未満である。金融と投資環境の分野でさらなる能力構築を行い、持続可能性に関する報告とモニタリングを支援する必要がある。
5. 多くの開発途上国で環境・社会・ガバナンス(ESG)情報が欠如しているため、潜在的な機会が見えにくくなり、投資判断における所得バイアスが強まる可能性がある。
国のソブリンESGスコアの約90%は、その国の発展水準によって説明される。このバイアスを投資判断で考慮しなければ、貧困国を犠牲にして高所得国へ資金が流れる可能性がある。 持続可能性を推進する動きは、長らく先送りされてきた信用格付けとリスク格付けの改革や、高所得国におけるSDGウォッシングへの対策を後押しする新たな契機になり得る。SDGウォッシングは投資家の目を新興市場から不当にそらしている。 成果に応じた報奨の仕組みやブレンデッド・ファイナンスなど、革新的な金融手段やリスク軽減手段の活用をさらに検討すべきである。
6. 持続可能性を推進する動きにもかかわらず(あるいはその結果として)、持続可能な金融におけるニーズと供給の不一致が悪化する可能性がある。
政治的または商業的な優先事項が、SDGsの普遍性と衝突することもある。開発協力の分野では、持続可能性を推進する動きは、主にエネルギー・運輸インフラのプロジェクトに恩恵をもたらしてきた。中所得国(MIC)では融資という形で支援された一方、低所得国への助成金や一部の重要分野への資金は減少した。環境などの優先分野でさえ、気候資金の70%と動員された民間資金の93%は中所得国の緩和プロジェクトに使われている。適応策への資金は不十分であり、資金のうち後発開発途上国(LDC)と小島嶼開発途上国(SIDS)に向けられるのは、それぞれ8%と2%にすぎない。両者は気候変動の深刻な影響を受けている。統合国家資金調達枠組み(INFF)など、SDGsに沿った予算、開発戦略、資金調達戦略を策定すれば、持続可能な金融へのニーズと実際の資金供給をより適切に一致させられる可能性がある。
7. 持続可能性基準が増え続けると、開発途上国の金融・投資への新たな障壁となり、準拠に多大な費用がかかる可能性がある。
200を超える持続可能性関連の取り組みや連携組織があるなか、基準の乱立は市場に混乱を招くだけでなく、異なる分類体系への準拠を求められるなど、さまざまな出自の持続可能な投資家を誘致しようとする国々に大きな負担を課している。定義や基準が調和されていない状況では、地域の事情を考慮したシステム間の相互運用性を確保することが不可欠である。また、国際基準がすべての国に適合し、野心を損なわないようにするには、開発途上国がその策定に参加することも必要だ。
金融と投資をSDGsに沿わせ、人々と地球のために真に役立てるには、持続可能性の取り組みで遅れている国々やセクターが、その持続可能な効果を高めるとともに、資金へ平等にアクセスできるよう努めなければならない。「公正な」移行には、持続可能な金融をめぐる官民連携の再構築が必要である。具体的には、(i)公的・民間の持続可能な投資家が、定性的・定量的な目標を設け、高所得国や大規模な上位中所得国の外にあるフロンティア市場への投資を体系的にポートフォリオに含めること、(ii)政府が開発協力や統合的な国家SDG資金調達戦略などを通じて、そうした投資を促進し、実現を支援することへの約束が求められる。




