1970年、ノーベル経済学賞受賞者のミルトン・フリードマンは、一定の前提のもとでは、CEOは利益の最大化にのみ集中すべきだという物議を醸す主張を行いました。
彼の主張は今日ではほとんど退けられ、資本主義の行き詰まりを象徴するものとなっていますが、誤解され、誤って伝えられてきました。
ロンドン・ビジネス・スクールのファイナンス教授アレックス・エドマンズが、彼から何を学べるのかを考察します。
1958年、ノーベル経済学賞受賞者のフランコ・モディリアーニとマートン・ミラーは、一定の前提のもとでは、企業の価値はその資本構成から独立しているという物議を醸す主張を行いました。
彼らの論文は当時、画期的なものでした。経営者たちは資本構成をどう微調整すべきかに頭を悩ませ、銀行家やコンサルタントに高額の報酬を支払って助言を求めていました。モディリアーニとミラーは、そうした努力は時間の無駄であり、CEOはむしろ事業の運営面に集中すべきだと指摘しました。
重要な言葉はもちろん「一定の前提のもとで」です。税金や倒産コストがないといった前提は、現実世界では明らかに成り立ちません。それでも2020年の時点で、モディリアーニ=ミラー定理は世界中のMBAのファイナンス授業の礎石となっています。この定理が価値を持つのは、資本構成が実際には無関係だからではなく、資本構成が関係しうる唯一の理由を明らかにしているからです。企業は、税金や倒産コストといった前提の違反のみに基づいて資本構成を決定すべきであり、「負債は安く、株式は高い」といった他の論拠に基づくべきではありません。モディリアーニとミラーの論文は当時画期的であり、今日もなお画期的なものであり続け、2万6000回以上引用されています。
1970年、ノーベル経済学賞受賞者のミルトン・フリードマンは、一定の前提のもとでは、CEOは社会への貢献ではなく、利益の最大化にのみ集中すべきだという物議を醸す主張を行いました。
彼の論文は当時、画期的なものでした。しかし、モディリアーニ=ミラーとは異なり、今日ではそれは嘲笑と揶揄の対象となっています。2万回以上引用されていますが、その大半は株主資本主義がいかに行き詰まっているかを強調するためのものです。そうした引用のうち3000件は、ステークホルダー資本主義運動が勢いを増した過去1年の間になされたものです。フリードマンの教義を否定すると表明することは、もはや上品な社会に受け入れられるための事実上の条件になっています。
しかし、私のようなステークホルダー資本主義の支持者は、モディリアーニ=ミラーと同様の方法で彼の論文を用いることで、ミルトン・フリードマンから多くを学ぶことができます。フリードマンは、「企業の社会的責任は利益を増やすことである」という主張が成り立つ前提を明らかにしました。その前提が違反された場合、そしてその場合に限り、株主価値から離れるべき根拠が生まれるのです。
そこから学ぶための第一歩は、フリードマンが実際に何を述べたのかを理解することです。当たり前のことに思えるかもしれませんが、フリードマンの論文は広く誤って引用され、誤解されています。実際、題名以降を読まずに論文を引用した人は何千人もいるかもしれません。彼らは、題名だけで彼の立場が明確だと考えるため、読む必要はないと思っています。その立場とは、企業は顧客に法外な価格を課し、労働者への支払いを抑え、環境を汚染することで利益を最大化すべきだというものです。
フリードマンを視野の狭い戯画として描くことで、資本主義への批判者は、資本主義がどう運営されるべきかについて自らの理論を押し出すことができます。そして、代替案がわら人形として提示されている場合、自らの理論のほうが優れていると主張するのは難しくありません。
しかし、フリードマンは企業がステークホルダーを搾取すべきだと唱えたことは一度もありません。彼は、企業が利益の増大に集中することは正当であると論じました。なぜなら、少なくとも長期的には、企業がそれを実現できる唯一の方法は、ステークホルダーを真剣に扱うことだからです。彼はこう書いています。「小さな地域社会で主要な雇用主である企業が、その地域社会に快適な施設を提供したり、地域の行政を改善したりするために資源を投じることは、長期的な利益にかなう可能性が十分にある。そうすることで、望ましい従業員をより容易に採用できるようになるかもしれない。」
したがって、昨年のビジネス・ラウンドテーブルの声明は「フリードマン主義の終焉」として歓迎されましたが、それはフリードマンの考え方と完全に一致しています。株主価値を最大化するあらゆる企業は、「顧客に価値を届けることを約束し……従業員に投資し……サプライヤーと公正かつ倫理的に取引し……[そして]事業を行う地域社会を支援する」必要があります。
実際、株主価値の批判者たちは、それが短期志向だとして攻撃していますが、これは筋が通りません。なぜなら、株主価値は本質的に長期的な概念だからです。株主価値とは、企業が生み出すすべての将来のキャッシュフローの現在価値です。これは単なる抽象的な理論ではなく、実際にも当てはまります。世界で最も価値のある企業の一部は、その市場評価額が短期的な利益から示唆されるものよりも桁違いに高いテクノロジー企業です。
しかし、フリードマンの教義には、少なくとも3つの重要な前提があります。これらの前提は現実世界では常に成り立つわけではなく、そのためステークホルダー資本主義を支持する根拠が生まれます。とはいえ、モディリアーニ=ミラーと同じように、フリードマンは有用な出発点です。なぜなら、これらの前提が違反された場合にのみ、明示的な利益最大化から離れるべきだからです。
「フリードマンの教義には、少なくとも3つの重要な前提があります。これらの前提は現実世界では常に成り立つわけではなく、そのためステークホルダー資本主義を支持する根拠が生まれます。」
フリードマンが置く重要な前提の一つは、企業は社会的責任のある行動において比較優位を持たないというものです。社会的イニシアチブに1ドルを投じることは、他の誰かが1ドルを投じた場合と同じ価値を生み出します。この前提は、慈善団体への寄付など、多くの取り組みに当てはまります。企業は、代わりに投資家への配当や従業員への賃金を増やしたり、顧客への価格を下げたりすることもでき、その分を自ら選んだ慈善団体に寄付することもできます。したがって、フリードマンは、個人が利益を超えた社会的責任を持つことを認めていました。彼は、企業の社会的責任は利益を増やすことであると論じました。なぜなら、そうすることで、投資家、従業員、顧客といった個人に、どの社会的責任を果たしたいかを選ぶ最大限の自由が与えられるからです。CEOが、その決定を個人から取り上げ、自分の好きな社会的大義を支援するのは、CEOの特権ではありません。
これは重大な影響を持ちます。なぜなら、多くの企業、さらには政府までもが、ステークホルダー資本主義には企業の慈善活動が含まれると考えているからです。インドは大企業に対し、利益の2%をCSRイニシアチブに支出することを義務付けています。世界中の多くの企業も、同様の誓約を自発的に行っています。しかし、あなたが飲料会社であれば、あなたの専門性は飲料を作ることにあり、どの慈善目的が最も価値があるかを選ぶことではありません。
フリードマンの教義は、企業は、他の誰よりも大きな価値を生み出せる場合にのみ社会的大義に投資すべきだと述べており、この「比較優位の原則」を満たす活動は数多くあります。コカ・コーラは、世界中に飲料を流通させるために、農村部の村までの困難な最後の一マイルを含む物流の専門知識を培ってきました。そのため、同社の「プロジェクト・ラスト・マイル」は、この専門知識を活用して、アフリカの複数の国々で医薬品を流通させています。同社が運ぶのは書籍ではなく医薬品です。前者は冷却して保管しなければならないからであり、飲料会社であるコカ・コーラは、冷蔵輸送において特に比較優位を持っています。
しかし、そうでない取り組みもあります。ジョージ・フロイド氏の痛ましい死を受けて、Black Lives Matterに寄付した企業は、フリードマンの教義に耳を傾けておくべきでした。その代わりに、あらゆる階層で少数派の人材を採用すること、昇進や評価のプロセスにおける差別を根絶すること、そして自社の文化が多様な考え方を促すようにすることに資金を投じるべきでした。これらは、企業だけがコントロールできる行動であり、それゆえ企業はそれを行う上で比較優位を持っているのです。
フリードマンの論文におけるもう一つの重要な前提は、政府が適切に機能しているというものです。フリードマンは、自らの主張に重要な但し書きを付しています。「企業の社会的責任は一つだけであり、唯一のものである……その利益を増やすことである ゲームのルールの範囲内にとどまる限りにおいて。」[強調は筆者による]
政府はゲームのルールを定めます。政府は「汚染の抑制や、慢性的な失業者の訓練といった『社会的』目的のために、税を課し、支出を決定する責任」を負っています。最低賃金の引き上げや炭素税を望む有権者もいれば、望まない有権者もいます。政治家は、有権者全体の総意を最もよく反映する水準で規制を定めます。さもなければ、有権者によって政権の座を追われることになります。対照的に、社会的大義を追求するCEOは、「一方では事実上税を課し、他方ではその税収をどのように使うかを決定している」のです。CEOは、株主や社会の意向ではなく、自らの好みを追求するかもしれません。
しかし、規制は不完全であり、これは企業が社会的責任を持つべきもう一つの理由でもあります。規制は、賃金や炭素排出量といった測定可能な問題に対処する際に最も効果を発揮します。一方で、従業員に意味のある仕事や技能開発の機会を提供するといった質的な問題を規制することははるかに困難です。したがって、企業は自らが提供する労働条件において、要求される水準を超えて取り組むことができます。しかし、規制が一般的に効果を発揮する状況も存在するため、フリードマンの原則は依然として有用です。市場の力がそれを求めていないにもかかわらず、企業が最低賃金を上回る賃金を支払いたい場合、政府がそれを誤った水準に設定したと考えるための、十分な根拠を示す必要があります。
3つ目の重要な前提は最も重要なものであり、私がステークホルダー資本主義の支持者である理由でもあります。この前提は、フリードマンの論文において暗黙のうちにしか示されていないため、しばしば見過ごされています。
フリードマンは、利益を重視する企業がステークホルダーに投資すると主張するとき、そうした投資が利益に与える影響を計算できることを前提としています。計算は一部の投資には有効です。新しい工場を検討する際には、CEOはそこで何個の製品を生産でき、それをいくらで販売できるかを予測できます。そこから費用を差し引くと、正味現在価値(NPV)、つまり投資が株主価値に与える影響が得られます。現実世界にはリスクがありますが、NPVはリスクを扱うことができます。CEOは「感応度分析」を行い、さまざまな前提を当てはめて、結論がどう変わるかを確認することができます。
しかし、フリードマンにおける暗黙の前提は、不確実性が存在しないということです。リスクのある問題も、そのパラメータについておおよその見当がついており、その周りで感応度分析を行うことができれば分析可能です。不確実性がある場合、パラメータが何であるかについてまったく見当がつきません。
従業員に無料のジムを提供するかどうかという、意図的に単純化された判断を考えてみましょう。費用は見積もりやすいものの、便益はそうではありません。そのジムは、従業員を惹きつけ、つなぎとめるでしょうか。そして、その従業員の企業にとっての価値はどれほどでしょうか。ジムによって、病気による欠勤が何日防げ、それが企業にとってどれほどの費用になっていたでしょうか。ジムは、異なる部門の従業員同士の交流をどれだけ促進するでしょうか。こうした問いに答えることは、ほぼ不可能です。感応度分析の基準となる出発点すらありません。したがって、ジムのNPVを計算することはできず、そして計算できない以上、株主資本主義のもとではジムを正当化することもできません。
「利益を増やす」ことによって企業がステークホルダーに投資するようになると主張するのは、利益がある程度の精度で予測できる場合にのみ成り立ちます。特に不確実性の高い投資については、利益を予測することはできません。したがって、NPVは企業に従業員やその他のステークホルダーへの多くの投資を断念させ、最終的には株主価値を損なうことになります。利益を最大化するという考え方こそが、実際には企業がそれを実現できなくなる原因となりうるのです。
そこでステークホルダー資本主義の出番となります。明示的なステークホルダーの目的を持つ企業は、利益を手段的に増やすためではなく、本質的な理由、すなわちそうしたステークホルダーに価値を届けるために投資を行います。その結果、最終的には利益を生むものの、財務的な計算では正当化できない多くの投資を行うことになります。企業は、単に従業員の健康を大切に思うという理由で、ジムを建設するかもしれません。そうすることで、優れた労働者を採用し、つなぎとめ、動機づけることができ、その結果、利益は副次的に増える可能性が高くなります。たとえその増加を当初から数値化できなかったとしてもです。
重要なのは、この議論は、社会的目的を採用することが企業自身の利益にかなう可能性があることを意味するという点です。そうした目的は、単に立派であったり、浮ついたものであったりするのではなく、不確実性の世界における意思決定の指針となる、優れたビジネス感覚なのです。例えば、私自身の研究の一つでは、従業員を大切に扱う企業は、28年間にわたり、同業他社を年平均2.3〜3.8%上回り、複利で89〜184%のパフォーマンスを示したことがわかりました。しかし、CEOが従業員満足度への投資を決定する際に、その株式リターンの押し上げを予測できる可能性は極めて低いでしょう。
さて、そうした社会的目的は、制限のないものや何でも許されるものであってはなりません。企業がNPVから離れるのであれば、投資を行うかどうかを判断するための代替の基準が必要です。最近の著書では、私は3つの基準を提案しています。一つ目は「乗数の原則」で、ステークホルダーに投じた1ドルは、そのステークホルダーにとって1ドルを超える価値を生み出さなければならないというものです。二つ目は前述の「比較優位の原則」で、1ドルの投資が、そのステークホルダーに対して他の誰が行うよりも大きな価値を生み出すというものです。三つ目は「重要性の原則」で、その活動が便益をもたらすステークホルダーが、企業にとって重要でなければならないというものです。
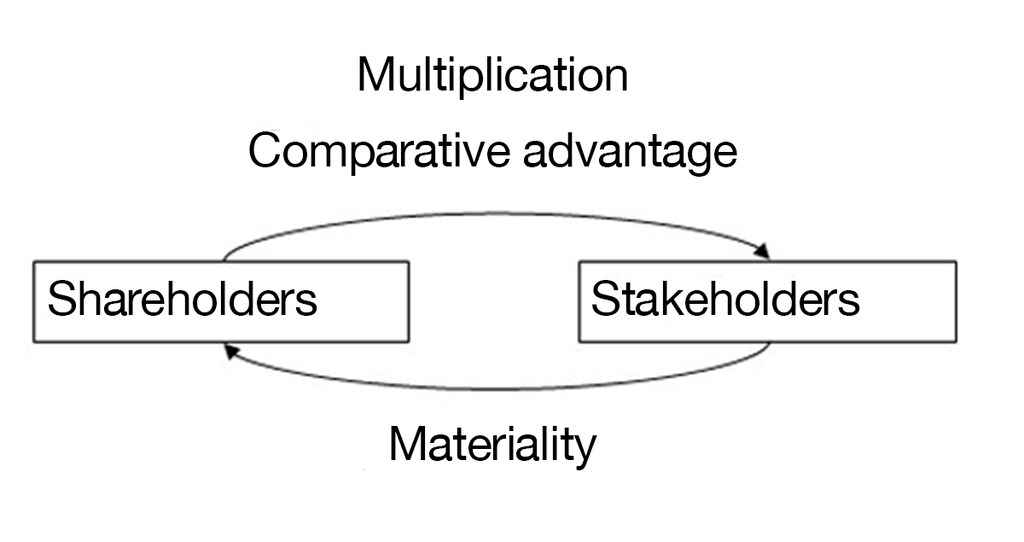
このグラフィックは、3つの原則を満たすことから生じる正のフィードバックループを示しています。乗数の原則と比較優位の原則に従えば、株主が投じた1ドルに対して、企業はそのステークホルダーに大きな価値を生み出します。事業上の重要性が満たされれば、そのステークホルダーに生み出された価値が企業に還元され、最終的に利益を生む可能性が高まります。私が提案する基準が最終的な答えであるとは限りません。しかし、ステークホルダー資本主義の支持者は、株主価値に基づいてプロジェクトを評価するというフリードマンの原則を批判する場合、代替案を示さなければなりません。
全体として、資本構成が企業価値にとって無関係ではないのと同様に、企業の明示的な目標は利益の最大化であるべきではないと私は考えています。しかし、フリードマンは自らの主張が成り立つために必要な前提を明示することで、企業は、これらの前提が違反されている場合にのみ、意図的な利益最大化から離れるべきであることを示しています。すなわち、企業が比較優位を持つ場合、規制の失敗がある場合、または手段的な意思決定が困難な場合です。これは一部のケースには当てはまりますが、慈善寄付のように当てはまらないケースもあります。
さらに、この枠組みは企業経営者だけでなく投資家にとっても関連性があります。貯蓄者はESGファンドに資金を殺到させていますが、こうしたファンドの多くは、フリードマンの前提が成り立つかどうかを問うことなく、形式的に社会的大義を支持する企業へ資本を振り向けています。フリードマンの教義を嘲笑し、その死を宣言するのではなく、責任ある企業経営と責任ある投資を推進する人々は、この枠組みを私たちの指針として活用することができます。