スコープ3排出量とは、企業がバリューチェーン全体にわたって間接的に責任を負う排出量であり、グローバルなネットゼロへの道のりにおいて最も困難な課題です。
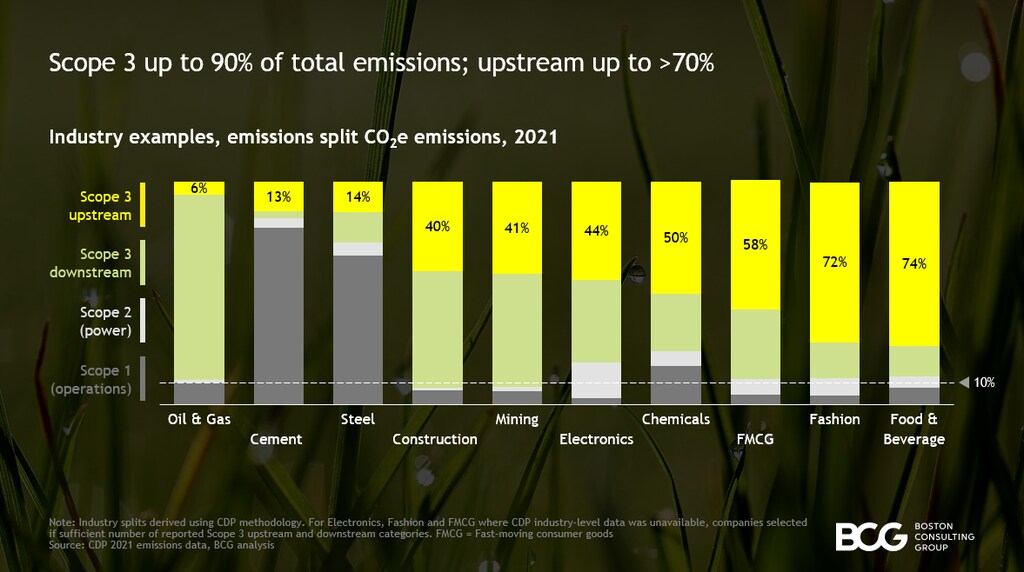
スコープ3の上流排出量は、非常に複雑なグローバルバリューチェーン全体で、企業の排出量の最大70%を占める可能性があります。わずか8つのサプライチェーンだけで、世界の排出量の50%超を占めています。
大規模な協働的行動は、これらの排出量への対応に貢献し得ます。多国籍企業が主導的な役割を果たし、バリューチェーンに沿った企業の炭素排出量削減を支援することが求められます。
気候変動との競争に時間がないことは、決して見誤ってはなりません。最新の気候変動に関する政府間パネル(IPCC)の報告書では、われわれが危機への対応を十分な速さで行えておらず、今後20年以内に1.5℃の気温上昇という重大な限界を超える軌道にあることが確認されています。
この限界を超えれば、極域の炭素を多く含む永久凍土の融解から、ほぼすべての山岳氷河の消失に至るまで、気候の転換点が連鎖的に引き起こされることになります。2℃の温暖化未満でも、最大10の転換点が引き起こされる可能性があります。
今後数年間で、われわれは社会と経済への気候変動の影響を抑えるため、あらゆる努力をしなければなりません。2050年の目標だけに注力する余裕はもはやありません。2025年と2030年の節目を努力の指針としつつ、排出量の緊急かつ大幅な削減が必要です。そして、その取り組みが最も困難でありながら、最も意義深く、かつ報われるものとなるのが、わが社のスコープ3排出量なのです。
排出量のスコープとは何ですか?
事業活動から生じる温室効果ガス排出量は、3つのカテゴリー、すなわち「スコープ」に分類されます。
スコープ1とは、企業が所有・管理する資源や施設から直接生じる排出量を指します。例えば、社用車から排出されるものや、セメント製造など産業プロセスの副産物として排出される二酸化炭素などが該当します。
一方、スコープ2は、電力会社などの供給事業者から購入したエネルギーの使用に伴う間接排出量を対象とします。多くの場合、電力消費に特有のものです。
この2つのカテゴリーは、比較的監視や対策が容易です。企業は電力使用量を把握し、消費量を削減する措置を講じたり、実現可能であれば再生可能エネルギーへの切り替えを行ったりできます。また、古い社用車を電気自動車に入れ替えたり、産業プロセスに代替的で革新的な低排出技術を導入したりすることもできます。
一方、スコープ3排出量には、そのような手っ取り早い解決策はありません。これらは、サプライヤー(上流)と顧客(下流)によって、企業のバリューチェーンの上流と下流の両方で生じます。その範囲には、原材料、部品、構成部品の製造から輸送・流通に至るまで、購入した商品やサービスの排出量が含まれます。また、顧客による商品の使用に伴うライフサイクル全体の排出量や、それらを廃棄する際の廃棄物による排出量にも及びます。
スコープ3排出量は、非常に広範かつ複雑であるだけでなく、多くの企業の排出量の大部分を占めています。スコープ3の上流排出量だけで企業の排出量の70%を占めることもあります。こうした理由から、世界経済フォーラムの主要な脱炭素化イニシアチブの1つである、CEO気候リーダー同盟の主な焦点となっています。
スコープ3上流排出量:その課題
スコープ3の上流排出量への対応は、バリューチェーン全体の脱炭素化に取り組むことを意味します。経済協力開発機構(OECD)の推計によれば、現在の国際貿易のおよそ70%は、グローバル・バリューチェーン(GVC)を介して行われています。サービス、原材料、部品、構成部品は、最終消費者向け製品に組み込まれ、その後世界中へ再び出荷されるまでに、国境を何度も越えることが少なくありません。
これらのGVCの複雑さは驚異的です。世界経済フォーラムが2021年に発表した調査によれば、わずか8つのバリューチェーンが、世界の排出量の50%を合計で担っています。
問題のもう1つの側面は、GVCを構成するサプライヤーの多様性です。その規模は、従業員10人未満の家族経営による地域の輸送サービス事業者から、従業員100人以上で、はるかに大規模な企業の最終製品向けに小型部品を製造する企業、さらには複数の大陸と時間帯にまたがって製造活動を行う大企業まで、多岐にわたります。
経済状況もさらに状況を複雑にしています。インフレによるコスト上昇が、あらゆる規模・地域の企業に影響を及ぼしています。これらの企業は、炭素排出量の算定、具体的な排出削減目標の設定、削減戦略の実施に必要な資源や知識を十分に持っていないことが多いのです。また、取引先や規制当局が他の優先課題に注力しているため、こうした取り組みを促していない場合もあります。
では、解決策は何でしょうか?
必要な速度と規模で脱炭素化を実現する望みがあるならば、バリューチェーンに関わるパートナーが結集し、行動しなければなりません。
スコープ3の上流排出量への対応は、世界的な気候変動対策を推進し、拡大させる最大の可能性を持つ大規模な多国籍企業から始まります。これらの企業は、変革に向けた「プル」効果を生み出し、バリューチェーンに沿った行動へのインセンティブを創出することができます。これらの企業は、資源と知識を有しており、気候変動対策や持続可能性に専任するチームを備えていることも多いのです。こうした企業は今こそ責任を持ってバリューチェーンを率い、資源の乏しいサプライヤーやパートナーを支援しなければなりません。
同盟は、ネットゼロ排出の達成に特化した、世界最大のCEO主導のコミュニティであり、26カ国・12業種にまたがる120社以上の多国籍企業会員を擁して、この課題に取り組んでいます。
同盟の主要な優先課題の1つは、スコープ3の上流排出量への対応です。同盟の年次調査結果と、グローバルな情報開示システムを運営する非営利団体CDPへの開示情報から収集された2021年のデータによれば、この排出量は、会員企業の推定合計年間排出量のうち1.3ギガトンを占めています。参考までに、この量は日本の年間総排出量にほぼ相当します。
同盟は、会員企業が他の企業のバリューチェーンに沿って支援し、排出量の分析と緩和戦略の策定を進める方法を検討するイニシアチブを立ち上げています。このイニシアチブには、会員企業および取引先の調達チームが支援を受けて着手できる専用のサポートハブが含まれます。ワークショップ、オープンなコミュニケーションの窓口、規模を問わず取引先に対して同盟会員が提供する支援や協力などを含め、バリューチェーン全体で協働的行動を拡大するための、前例のない取り組みです。
この課題は依然として極めて困難です。同盟の一部の会員企業は、脱炭素化への取り組みに対する準備段階が大きく異なる数千社の取引先を抱えています。しかし、だからこそこの協働的アプローチは急務であり、グローバルなネットゼロ目標に向けて前進するための最も重要な方法の1つなのです。
地球温暖化の1度の何分の1であっても、われわれを支える地球システムにおいて新たな連鎖的な転換点をもたらすリスクを伴います。したがって、一刻の猶予もありません。われわれは、世界中の企業に対し、同盟のアプローチを再現するよう呼びかけます。そしてそれは、経営トップの段階にとどまるべきではありません。スコープ3への理解を深め、行動を可能にするため、企業の取締役会、業界団体、政府、国際機関のリーダーも必要なのです。
CEO気候リーダー同盟が示しているように、われわれが協力すれば前進できます。しかし、今すぐ始めなければなりません。





