ステークホルダー資本主義は、経済が社会をより良くし、地球を守ることを目指します。
さまざまなステークホルダーの利益を反映するには、取締役会に多様なリーダーシップが必要です。
投資家、規制当局、企業の取締役会は「利益最優先」の考え方を超えて検討していますが、さらにできることがあります。
ステークホルダー資本主義の時代が到来しました。企業は、株主の財務成果だけを重視する姿勢から、株主やその他のステークホルダーに共通の価値を生み出す姿勢へ、どのように転換できるでしょうか。ステークホルダー資本主義を、より深く実践し、実感できるものにするにはステークホルダー資本主義を、どのようにすればよいでしょうか。
その道のりは企業の取締役会から始まると私は考えます。具体的には、さまざまな利害関係者の異なる優先事項や時間軸を調整できる、質が高く、多様性に富み、独立した取締役会のリーダーシップです。ここでいう「多様性」は最も広い意味で用いています。思考の均一性がないことから始まり、人種や民族、ジェンダーや性的指向、宗教や年齢、地理的・社会経済的背景などを含みます。
多様性のある取締役会は、より高い成果を上げる
ハーバード・ビジネス・スクールの研究によると、女性は男性の同僚とは異なる視点、経験、観点、見解を取締役会にもたらしました。同様に、マッキンゼーの調査によると、経営幹部チームのジェンダー多様性が上位4分の1に入る企業は、下位4分の1の企業に比べ、平均を上回る収益性を達成する可能性が25%高いことが分かりました。民族的・文化的多様性についても、上位4分の1の企業は下位4分の1の企業を収益性で36%上回ると、マッキンゼーは報告しています。
世界経済フォーラムは、多様性、公平性、包摂性にどう取り組んでいるのでしょうか。
新経済・社会センターは、経済と技術の変化が仕事、スキル、機会をどのように変えているかを理解できるよう、リーダーたちをつなぎます。
知見の共有と協働を通じて、同センターは、移行期に人々と社会を支える包摂的な経済モデルをパートナーが探求できるよう支援します。
これらの調査は、取締役会がさまざまなステークホルダーの利益という視点から事業戦略を検討すべきだと示唆していますが、取締役会には、自社組織にもそうした利害関係者を反映させる責任があります。
規制当局や企業も注目
NASDAQの取締役会多様性規則は、2021年8月に米国証券取引委員会(SEC)が承認した開示基準で、取締役会の多様性を促進し、ステークホルダーへの透明性を高めることを目的としています。2020年には、ゴールドマン・サックスが、新規株式公開の引受規模で最大手の一社として、取締役会に少なくとも1人の多様な人材がいない企業については、米国または西欧での上場を支援しないと発表しました。2021年7月、同社はこの要件を2人に引き上げ、そのうち1人は女性であることを求めました。もう一つの例は、当社の資産運用部門であるステート・ストリート・グローバル・アドバイザーズが2017年に開始した「恐れを知らぬ少女」キャンペーンです。このキャンペーンは、企業の取締役会におけるジェンダー構成の改善と促進を目指しています。
取締役会は、多様性、公平性、包摂性をどのように推進できるでしょうか。
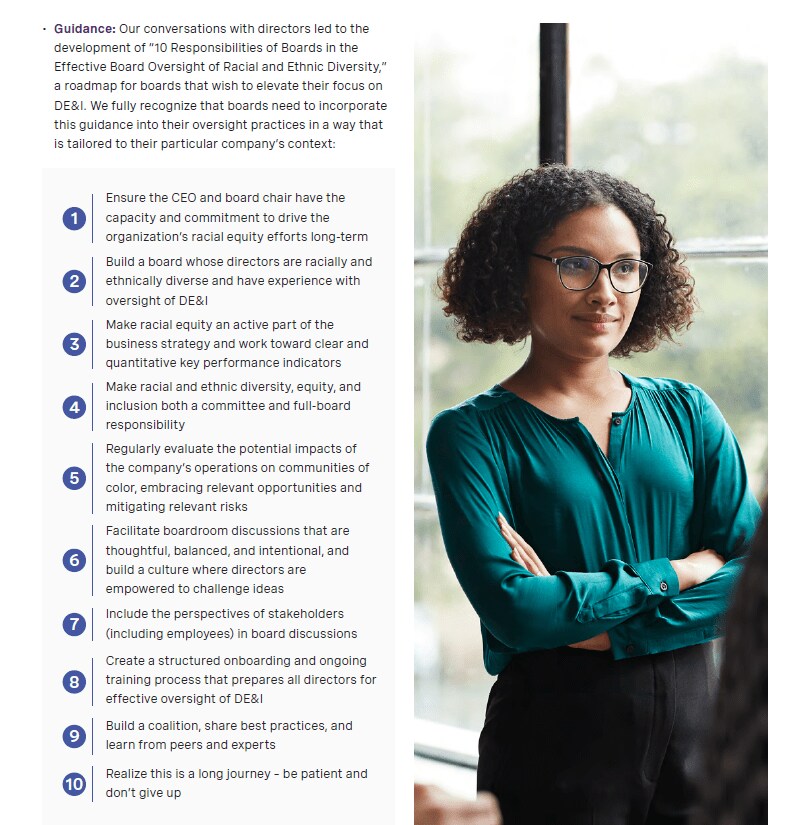
最近、ステート・ストリート・グローバル・アドバイザーズは、ラッセル・レイノルズ・アソシエイツおよびフォード財団と協力し、取締役会が人種的・民族的多様性、公平性、包摂性(DEI)を推進するためのベストプラクティスをまとめました。以下に3つの主な提言を示します(全項目は画像をご覧ください)。
DEIの監督経験を持つ多様な取締役で取締役会を構成する。取締役会は、取締役会自体の多様性を高めるとともに、事業におけるDEI監督の重要性を理解する取締役を採用するため、取締役の採用活動でDEIを優先しなければなりません。取締役会の構成を定期的に刷新する際には、多様な視点を重視する取締役を採用することが不可欠です。
人種的公平性を事業戦略と企業文化の中核に据え、明確で定量的なKPIの達成を目指す。ある取締役はこう述べています。「取締役会に、DEIを戦略の他の重要な要素と同様に扱ってもらう必要があります。ほかの業務プロセスと異なる扱いをすべきではありません。」
DEIを戦略面と実務面の両方で担う責任とする。取締役会は、全体会議で戦略的な議題としてDEIを扱うとともに、委員会では実務的なレベルで取り組むべきです。
ESGに優れた企業は、より高いレジリエンスを備える
過去2年間の危機は、ステークホルダー間の相互依存関係を鮮明に浮き彫りにし、複数の利害関係者を考慮するアプローチの必要性を強く示しました。投資家も注目しており、その表れの一つがパンデミック中のESG銘柄のパフォーマンスです。ファンドの運用成績はさまざまで、個別に評価する必要がありますが、全体像を見ると、優れたESG慣行を持つ企業は、市場のストレス時に同業他社より高いレジリエンスを示し、長期的な価値をより効果的に維持するという説得力のある根拠が見て取れます。
ここで重要なのは、年金基金や政府系ファンドなど、ほとんどの投資家が顧客に代わって履行すべき長期債務を抱えていることです。こうした債務は数年、場合によっては数十年に及ぶため、長期的なリターンと価値の維持・創出を重視した投資が、これらの投資家にとって不可欠です。

パンデミックによってステークホルダー資本主義の考え方が鮮明になりましたが、この議論の一部は、有形資産から無形資産への歴史的な移行にも関わっています。かつて市場や投資家は、資産集約型企業向けに開発された従来の財務指標を用いて企業価値を測定していました。しかし今日では、企業価値を左右するのは無形資産であることが多く、リスクと機会の両面で価値の全体像を捉えられなくなっています。特定のテクノロジー企業やソフトウェア企業を考えてみてください。そうした企業の主要な有形資産は何でしょうか。
金融セクター全体でESGへの認識が高まっていることは、投資家が私たち全員の依存する無形資産に目を向け始めたことを示しています。自然資本、人的資本、社会関係資本など、重要な要素が新たに認識され、価格に織り込まれるようになったことは、ステークホルダーの相互依存関係と、取締役会がより広い視野を反映する必要性を示しています。
株主中心からステークホルダー中心へ
ミルトン・フリードマンは1970年、自由市場における上場企業は「株主に奉仕することだけを目的とする」と述べました。また、企業が社会にコストを転嫁することを許すべきではないとも警告しました。今日も株主の利益は重要ですが、気候変動、技術革新による破壊的変化、より深く結び付いた世界経済、所得格差の拡大は、そうした外部性の例です。いかなる企業も、とりわけ上場企業は、真空の中に存在するわけではありません。
この考え方の変化は小さなものではありません。短期的なリターンの最大化から、レジリエンスの強化、DEIの向上、ネットゼロへの道筋づくりなど、より長期的な価値創出を確かなものにする目標へと焦点を移すことを意味します。カメラの絞りが開き、四半期報告書のクローズアップから始まり、徐々に視野が広がって、企業の工場現場、出荷センター、従業員がボランティアをする地域の慈善団体、サプライチェーン、カーボンフットプリント、そして最後に環境面の脆弱性までを映し出す様子を想像してください。
この包括的なビジョンを実践に移すには、複数の利害関係者のニーズを見極め、耳を傾け、理解し、慎重に検討できる取締役会が必要です。経験豊かで多様性のある取締役会のリーダーシップは、企業が近視眼的な思考を乗り越え、すべての人の利益のために視野を広げる助けとなります。




