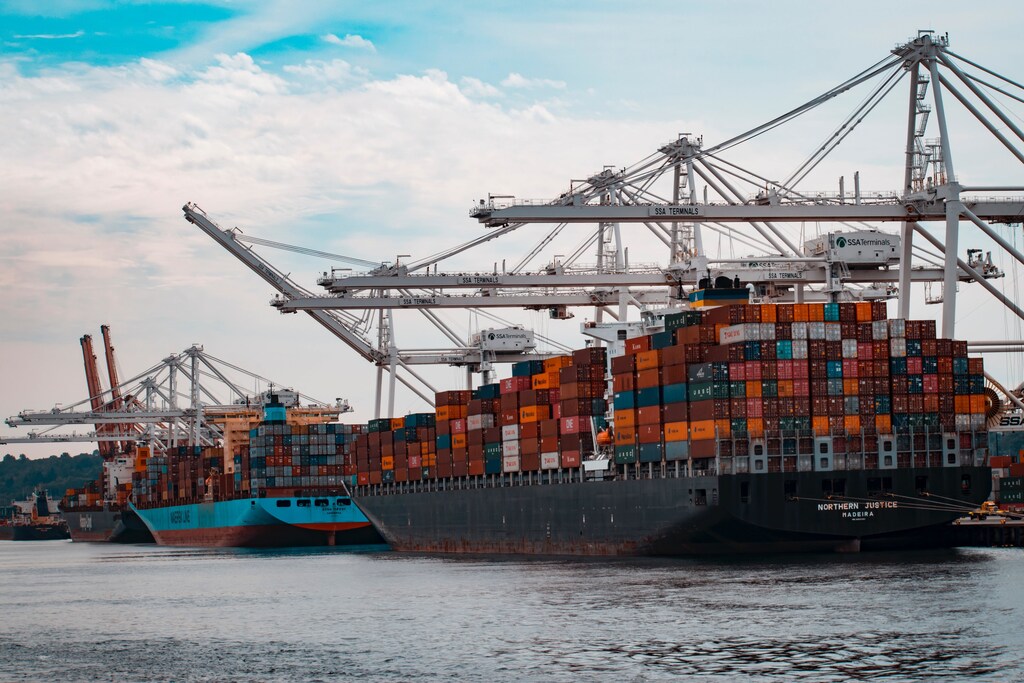
サプライチェーン危機は世界貿易に影響を及ぼしているが、とりわけ生産拠点から遠く離れた開発途上国への影響が大きい。
最近の危機は、気候変動がサプライチェーンに及ぼし得る影響を垣間見せている。
地域協定と、より地域に根差した生産によってレジリエンスを高められる可能性があるが、そのためにはデジタルインフラと生産インフラへの投資が必要だ。
食料、雇用、エネルギーといった私たちの暮らしは、機能し、レジリエンスを備えた世界のサプライチェーンに依存している。残念ながら、新型コロナウイルス感染症のパンデミックの進行状況が地域ごとに異なることで不確実性が生じ、世界規模で事業を再開することが難しくなっている。
同時に、電子商取引の急成長を追い風に、コンテナ輸送の運賃は記録的な高水準に達し、混雑した港では輸送能力が滞っている。これは、世界の生産拠点から遠く離れた開発途上国にとって二重の打撃となっており、小島嶼開発途上国(SIDS)と後発開発途上国が最も大きな影響を受けている。
不可欠なワクチンや重要な食料の供給が滞るだけでなく、海上輸送費の上昇によって、世界の消費者物価水準がさらに1.5パーセントポイント上昇する可能性があると、UNCTADの最新の『海上輸送レビュー』は指摘している。SIDSでは物価への影響は5倍に上り、消費者物価上昇率はさらに7.5パーセントポイント上昇する。
サプライチェーン危機の原因は何か?
需要面では、電子商取引の拡大と経済刺激策が、運送事業者、港湾、複合一貫輸送の事業者にさらなる負荷をかけている。供給面では、パンデミックによってあらゆる段階の業務が鈍化した。
一般的なドア・ツー・ドアの貿易取引で、コンテナがシステム内にとどまる時間は現在、20%長くなっており、船舶、トレーラー、コンテナが混雑した港で滞留している。同じ貿易量を扱うにも、より多くの輸送能力と機材が必要だが、それらの建設や調達には時間がかかる。混雑は貿易を阻害し、持続可能な開発への私たちの目標を脅かしている。短期的には、既存施設の稼働効率を高めることだけが、混雑の緩和につながる。
サプライチェーン危機は、主要なサプライチェーン拠点全体で生じた滞貨が原因だった。危機はほぼ確実に2022年まで続き、貿易に悪影響を及ぼし、世界各地の貿易の流れを変えるだろう。主要経済国の一部で続く地政学的緊張は、貿易摩擦の再燃につながる可能性がある。各国が地理的にも政治的にも近い場所へ生産を移すことになれば、世界のサプライチェーンに重大な影響が及ぶ。
さらに、アフリカ大陸自由貿易圏や地域的な包括的経済連携などの協定が、世界の貿易パターンに影響を与えると見込まれている。アフリカ域内およびアジア太平洋地域内の貿易は拡大すると予想される一方、他のルートから貿易が振り向けられることも見込まれる。
サプライチェーンのレジリエンスを高める
新型コロナウイルス感染症の流行よりずっと前から、第4次産業革命の技術は、生産拠点の大幅な移転を伴う世界のバリューチェーン再編をすでに進めていた。生産のレジリエンスと信頼性がより重要になるなか、パンデミックはこうした動きを加速させた。自動化と「リショアリング」(生産を原産国に戻すこと)は、需要の変化に一層柔軟に対応し、パンデミックなどの外的ショックが起きた場合の企業リスクを軽減する。
サプライチェーン危機の解決に向け、開発途上国には地域協定を通じて地域のバリューチェーンを構築・強化する機会がある。こうした協定は、中小企業が協力して取引コストを削減し、規模の経済の恩恵を受けられるようにする。
開発途上国の製造業には、長期資金も必要だ。地域の製造拠点を整備する能力がある国でも、手頃な金利の資金が不足しているために、企業がバリューチェーンの機会を活用できなかったり、需要が高まったときに生産を拡大できなかったりする場合がある。各国および地域の開発銀行は、新たな地域間協力や南南協力の枠組みを通じて、より大きな役割を果たす必要がある。
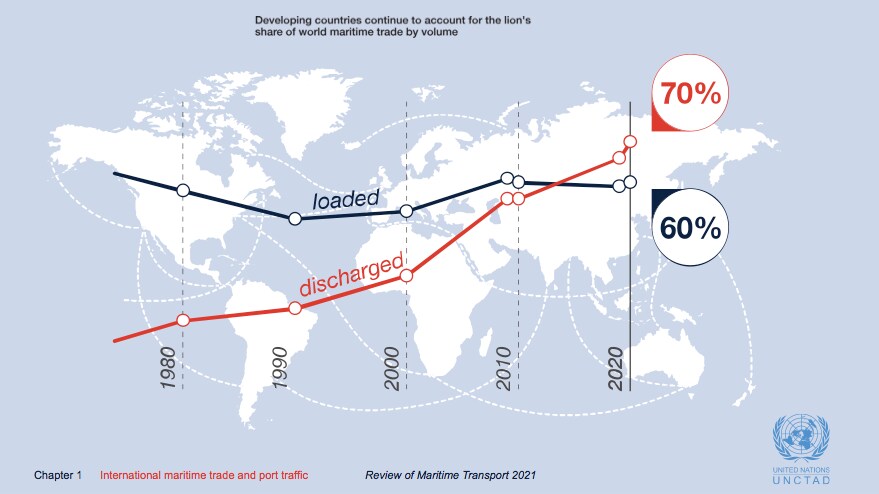
地域統合は貿易の流れを拡大するだけでなく、構造転換を促す可能性もある。地元企業にとっては、国際市場より地域市場のほうが付加価値の高い製品を輸出しやすい場合があるためだ。貿易協定を通じた経済統合は、レジリエンスの強化にもつながり得る。最近のUNCTADの調査によると、貿易協定の加盟国間の貿易は、新型コロナウイルス感染症による世界貿易の落ち込みに対して、比較的高いレジリエンスを示した。
同時に、パンデミックを契機とするデジタル化により、各国はデジタルインフラとサプライチェーンへの投資を優先する必要がある。港湾や公共の国境機関のデジタル化は、その好例だ。通関手続きの自動化、到着前のデータ処理、寄港の最適化などのデジタルソリューションは、港湾荷役や通関業務の迅速化に役立つ。
サプライチェーンの未来
サプライチェーン危機は、気候危機を放置した場合に何が起きるのかを世界に垣間見せた。世界規模の気候災害は、パンデミックの影響をはるかに上回るだろう。その影響は特に開発途上国の経済に及ぶ。開発途上国はすでに、気候関連災害による相対的な経済損失が高所得国の3倍に達している。
UNCTADの最新の『貿易開発報告書』は、気候変動への適応に向けた変革的なアプローチを求めている。よりレジリエンスが高く、環境に配慮したバリューチェーンに沿って成長と雇用創出を促す、グリーン産業政策が必要だ。グリーン産業政策では、気候変動適応への投資を最も大きく制約している分野を積極的に特定し、国内外の投資をそうした活動に振り向けるとともに、適正な雇用を維持し、長期的な気候安全保障と生産性を高める形で投資が運用されているかを監視すべきだ。
再生可能エネルギー源とグリーンテクノロジーを活用する、多様で低炭素な経済の構築には、大規模な公的投資が必要だ。11月にグラスゴーで開催されたCOP26の協議では、気候変動対策と適応策への資金を拡大し、約束された年間1,000億ドルを拠出する緊急性が強調された。
ニーズは現実のものであり、それに応える時は今だ。推計によると、開発途上国の年間の気候変動適応費用は2030年に3,000億ドルに達する可能性があり、緩和目標が達成されなければ、2050年には最大5,000億ドルに上る可能性がある。貿易の流れを維持するため、今すぐ海運の脱炭素化に取り組み、レジリエンスの高い世界のサプライチェーンを構築しなければならない。




