経済のレジリエンスを高めるには、中小企業向け融資を容易に利用できることが不可欠です。中小企業向け融資の新たな道筋を開くには、国際機関資本と国内機関資本を賢く組み合わせる必要があります。
社会的企業は、新興国の従来型の中小企業と多くの同じ課題に直面しています。
新興市場各地の地元資本提供者から、革新的で拡張性のある融資手段が生まれています。
新型コロナウイルス感染症のパンデミック下、世界各国の政府は信用保証制度や賃金支援策を通じて中小企業を支援してきました。中小企業に重点を置くのは理にかなっています。というのも、アフリカだけでも、中小企業は雇用の最大80%を創出し、GDPの最大70%を生み出しているからです。
新興国における社会的企業と中小企業の役割
社会的企業は中小企業の中では比較的小さな一群ですが、喫緊の社会課題に対する解決策を積極的に生み出す役割を担っており、重要性が高まっています。中小企業と社会的企業の存続と成長を継続的に優先課題とすべきです。
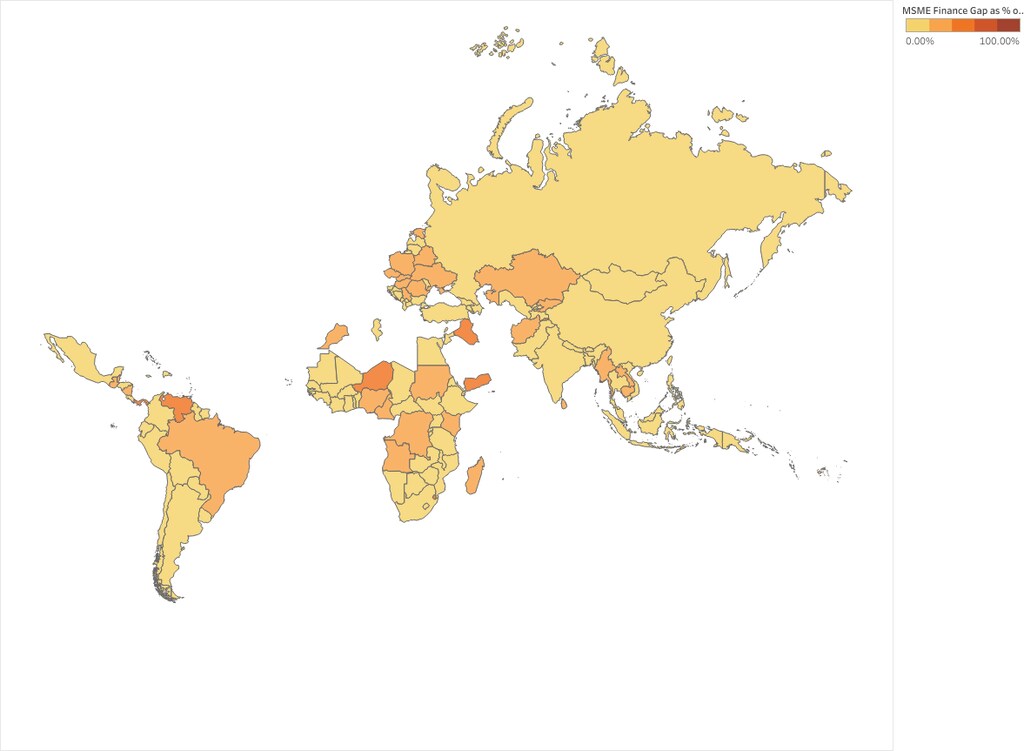
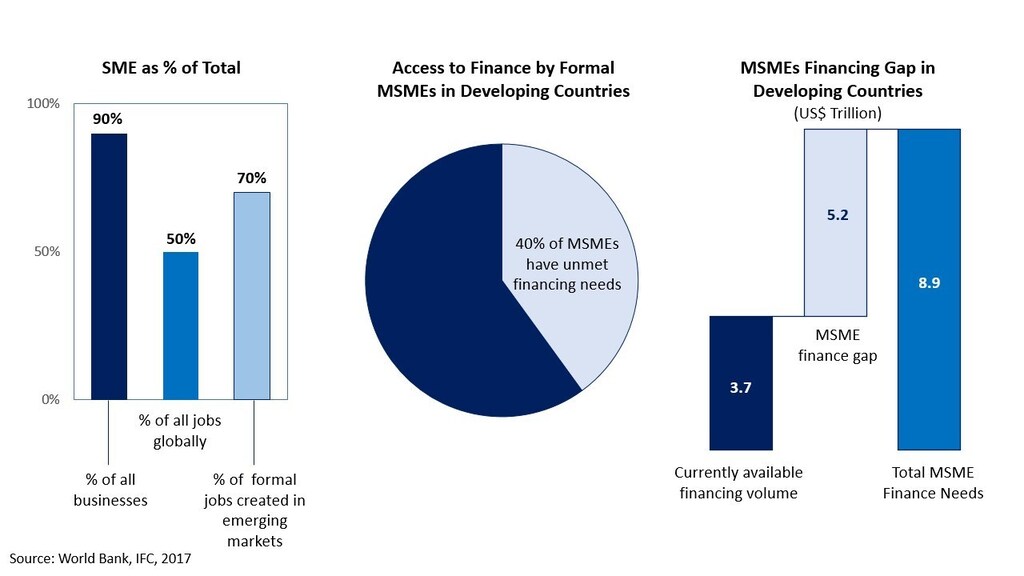
しかし、新興市場経済(EMC)では、こうした短期的な制度だけでは、これらの企業の多くが資金調達に際して直面する、既存の根深い構造的障壁に対処できませんでした。資金調達の大きな不足額は数兆ドルに上ります。
パンデミックは、十分な動機があれば、国内外の官民組織が連携して大規模に資金を動かせることを改めて示しました。レジリエンスのある経済を築くために政府と民間市場がそうすることは、経済的にも合理的です。
世界的な支援と現地通貨建ての解決策の組み合わせ
世界市場には莫大な規模の資金と流動性があるにもかかわらず、国際機関投資家が現在、新興国の総運用資産のわずか1%強をオルタナティブ資産クラスに配分しているにとどまっています。ただし、多くのEMCではすでに過剰債務を抱えているため、グローバルファンドは追加性(市場では現在得られない規模や条件で資本を提供すること)と持続可能性に配慮する必要があります。これは特にアフリカ市場に当てはまり、同地域ではこれ以上の対外債務を負う余力が限られているからです。
一方、EMCの国内年金基金は一般に、中小企業向け融資などのオルタナティブ・ファイナンス資産を支援する資本と規制上の権限を備えていますが、実質的な規模で投資する傾向はありません。たとえば、ガーナの民間年金基金は、年間約30%のペースで増加する約54億ドルの年金基金資産の3分の2を管理しています。オルタナティブ資産への投資上限は15%ですが、現時点でのエクスポージャーはわずか約0.03%です。
新興国の中小企業向け融資をさらに引き出すには、どのような取り組みが有効でしょうか?
2021年のG7議長国として、英国政府は民間資本を公共の利益に活用する、拡張性のある金融手段の開発を支援するため、インパクト・タスクフォース(ITF)を設置しました。ITFは、SDGsの推進に向けた資金を増やすための提言をまとめ、中小企業と社会的企業を目標達成に不可欠な担い手と位置付けました。
世界経済フォーラムの「社会的起業家精神のためのグローバル・アライアンス」を通じて発足したパートナー・コンソーシアムは、Collaborative for Frontier Finance、Sustainable Development Investment PartnershipおよびGlobal Steering Group for Impact Investing(G7のITFを主導)などで構成され、EMCの現地関係者が、インパクトのある国際資本と拡張可能な国内資金を統合する資金調達の仕組みを設計できるよう支援しています。
過去1年間、このコンソーシアムはガーナやザンビアなどの新興国の主要な関係者と協力し、それぞれの国で再現可能な資金調達の道筋を開発してきました。
民間主導のファンド・オブ・ファンズ(FoF):国内年金基金と世界的な開発資金からの機関資本を組み合わせ、地域の中小・成長企業に資金を提供する現地ファンドマネージャーにつなぐ、目標規模8,500万ドルの国内FoFの仕組みです。この種の構造は、SDIP主導の「SDGsのための国別資金調達ロードマップ」の提言の一つです。プロセスを標準化・簡素化し、リスクを分散してシステムを支えることで、機関投資家が十分な支援を受けていない「ミッシング・ミドル」市場セグメントにまで効率的に資本を届けられる仕組みを提供します。
現地銀行向け信用リスク保証制度:ザンビア中央銀行が保証を提供し、現地金融機関およびノンバンク金融機関(NBFI)による中小企業の運転資金や成長資金のニーズに対応する仕組みです。これは、新型コロナウイルス感染症のパンデミック中に始まった政府の景気刺激策を基盤としています。この制度では、10の商業銀行と19のNBFIに5億9,000万ドルが配分され、成果を上げました。現地銀行が中小企業への融資拡大を妨げるリスクを乗り越えられるよう支援することを目指しています。
同様の解決策をどのように発展させ、見いだせるでしょうか?
新興市場経済全体で、年金基金運用者の幅広いコミュニティと連携する。年金基金資産のオルタナティブ投資への配分を増やす取り組みが複数進んでおり、その中にはAssets Owners Forum South Africa、Kenya Pension Funds Investment Consortium、Ghana Pension Industry Collaborative、そしてGSGが世界各地の年金基金と進めている活動があります。
主に開発金融機関、開発機関、財団、ファミリーオフィスなど、世界の機関投資家が持つ技能、知識、豊富な資本を活用し、これらの資産への民間投資を促す環境づくりを支援する。実績が築かれれば、世界の年金基金や企業も開発資金に続くでしょう。
政府機関、現地銀行、インパクト投資家、中小企業向けに能力構築、事業開発ツール、デジタルサービスへのアクセスなどを提供する事業者といった、EMCの意欲ある現地関係者と連携する。
多様でありながら互いを大いに補完する国内外の資本提供者のコミュニティを結集し、新興国の中小企業に信頼できる手頃な資本を提供するうえで既存のシステム上の不足を解消できる、革新的で拡張性のある融資手段を開発し、資金を提供する。
中小企業と社会的企業は、新興市場における成長、雇用、生計を支える重要な原動力です。必要不可欠な資金を提供するには、現場で企業に最も近い国内投資家、ファンドマネージャー、銀行を支援する必要があります。また、新興国の中小企業が力を発揮できるよう資金調達へのアクセスを提供することに加え、資金面の解決策に、能力構築や事業に役立つツールなど、資金以外の支援を組み合わせることも重要です。アフリカでの経験から、デジタルを活用した情報やサービスが、農家や現地企業の力を引き出す有効な手段となり得ることが示されています。