新型コロナウイルス感染症のパンデミックとウクライナでの戦争は、サプライチェーンに深刻な混乱をもたらすとともに、経済的損失を引き起こしました。
サプライチェーンは欧州の成長に不可欠であり、パンデミック後の経済再建には、それに影響を及ぼす問題の解決が極めて重要です。
新たな経済秩序が形作られるなか、サプライチェーンをより強靭で将来に対応できるものにするため、再構築が必要です。
新型コロナウイルス感染症とウクライナでの戦争が重なり、欧州経済に大きな影響を及ぼす可能性があります。欧州は今年、景気後退を回避するとの専門家の見方が一致しているものの、戦争によって成長が大幅に減速すると予想されています。
パンデミック中、すでにサプライチェーンの深刻な混乱に直面していました。ウクライナ・ロシア危機が起きる前は、特定の製品について、2022年と一部は2023年にある程度正常化すると見込んでいました。
ロシアの侵攻前からパンデミックが成長を鈍化させており、混乱によって2021年には主要経済国の国内総生産(GDP)が1,127億5,000万ユーロ押し下げられ、インフレも進みました。戦争が長期化すれば、2022年に最大3,180億ユーロ、2023年に最大6,020億ユーロのGDP損失がさらに生じる可能性があると、オックスフォード・エコノミクスは述べています。
このことは、サプライチェーンが欧州の成長にいかに重要かを示しています。例えば、自動車産業はEUのGDPの8%超を占め、その成長の80%はEU域外で見込まれていることから、サプライチェーンの問題解決は、この産業と欧州経済にとって極めて重要です。
新型コロナ後の需要回復と労働力不足
需要の急回復と予防的な買いだめがサプライチェーンを圧迫し、ボトルネックが産業の回復を妨げました。ドイツでは、半導体不足により、2022年初めの自動車生産台数が2019年比で32%減少しました。半導体不足。
さらに、輸送のボトルネックによって投入資材の不足が深刻化し、コストが急騰しました。例えば、コンテナ輸送料金は依然として2020年6月の水準の10倍に達しています。
資材不足や物流の混乱に加え、製造、建設、物流の各分野で広がる労働力不足が、長期的な課題となっています。欧州の大型貨物車(HGV)運転手不足は42万5,000人に達しており、企業が直面する問題の大きさをうかがわせます。

戦争は、この3つの主要課題をさらに悪化させ、エネルギー価格を押し上げて経済に打撃を与えています。公益事業、運輸・貨物輸送、化学など、エネルギー集約型産業にも影響が及んでいます。
各産業は、エネルギー以外のロシアからの輸入にも支障を来しています。これには、電気自動車や航空機に使われる金属のほか、化学製品や肥料が含まれます。ウクライナは欧州に穀物、動物性・植物性製品、油糧種子を供給し、鉄鉱石を輸出するとともに、半導体の製造に必要なネオンを生産しています。
混乱が続けば影響は深刻ですが、問題の解決には時間がかかり、産業によって受ける打撃にも差があります。
ウクライナ戦争がサプライチェーンに及ぼす影響
この危機の特徴は不確実性であり、企業への影響は予測できません。
企業の備えを支援するため、GDPと消費者物価指数(CPI)の異なる水準を反映した3つのシナリオをモデル化し、ウクライナ戦争前の状況と想定されるケースを比較しました。
最良のシナリオは、ロシアへの制裁が強化されず、混乱を和らげるために縮小される可能性さえある、影響が抑制されたケースです。残念ながら、この抑制された影響のシナリオはすでに実現しなくなりました。
商品価格は戦争前の水準に戻り、現在どん底にある信頼感が高まり、投資計画と支出が再開するでしょう。
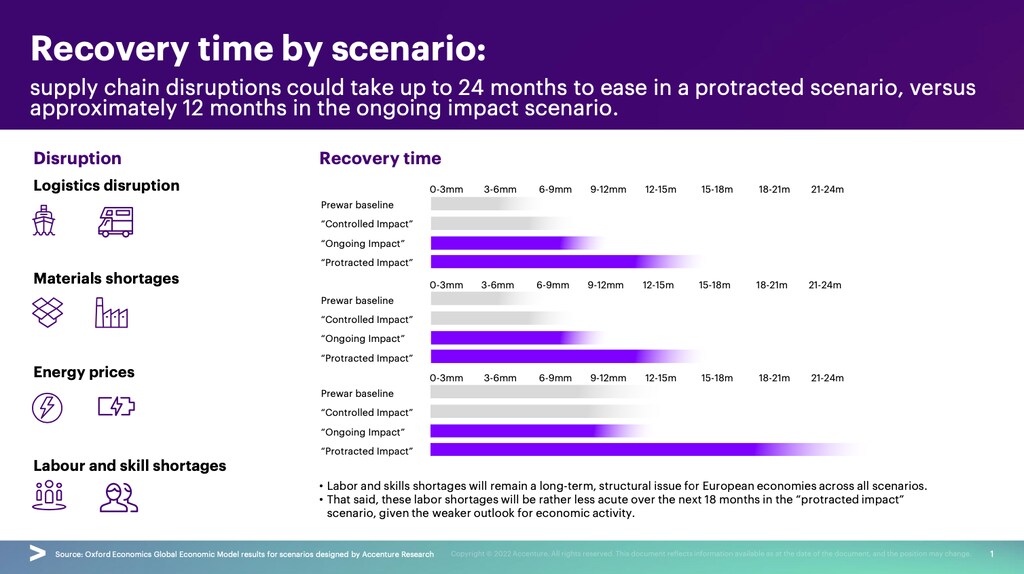
現在の基本シナリオにあたる第2のシナリオでは、混乱要因の影響が続き、主要商品をめぐるサプライチェーンは2022年を通じて不安定な状態にとどまると予測されています。雇用は引き続き創出され、2023年までに英国とドイツで1%、フランスで0.5%増加する見込みです。
このシナリオでは、一部の国がロシアに対して石油・ガスの禁輸措置を実施し、商品供給のショックによって価格上昇が続きます。消費者は必需品以外の支出を減らし、企業は効率性を優先するでしょう。
ウクライナ戦争が2023年まで続く場合の影響
最悪のシナリオでは、戦争が2023年まで続きます。影響は長期化し、今年の欧州のGDP成長率は、戦争前の予測から2.8ポイント押し下げられて1.1%まで低下し、翌年もさらに停滞するでしょう。インフレ率は7.8%まで上昇した後、2023年に低下する可能性があります。
この状況では、石油・ガスの禁輸措置が拡大して供給が構造的に混乱し、商品価格は2023年に入っても高く不安定な状態が続くと想定されます。価格の持続的な上昇は消費支出に打撃を与え、信頼感と成長を損なうでしょう。
サプライチェーンの課題を緩和するまでの期間と、それに伴うコストは状況によって異なります。最悪の場合、混乱の緩和に24カ月かかり、最大9,200億ユーロの費用が生じる可能性があります。
サプライチェーンの強靭性を高める
サプライチェーンは欧州の成長を支えていますが、現在の事業運営モデルは不確実性に対応できる体制になっていません。
このウクライナ・ロシア危機は大きな影響をもたらし、より長期にわたって混乱が続くと見込まれます。深刻度は各シナリオで評価する必要がありますが、いずれの場合も、新たな経済環境に対応するには、供給の安定確保、エネルギー転換、労働市場を軸としたサプライチェーンの根本的な再構築と、これまでとは異なる水準の俊敏性が求められます。
強靭性を確保するには、ティア2、ティア3のサプライヤーを含む拡張されたサプライチェーン全体を、コントロールタワーなどを活用してリアルタイムかつ端から端まで可視化する必要があります。データと分析は意思決定を迅速化し、競争力を高めます。先進企業は、対応策を検証するため、サプライチェーンのデジタルツインを作成しています。
未知のリスクに備えるため、企業はジャストインタイムからジャストインケースへと移行し、調達先の分散、代替輸送ルートの計画、柔軟な配送センターの整備、在庫の積み増しを進める必要があります。コストはかかりますが、厳しい状況下では、この「保険」が理にかなっています。
サプライチェーンの再構築が必要
パラダイムシフトに対応するには、サプライチェーンの再構築が必要です。サプライチェーンは主にコスト最適化を目的に設計されてきましたが、今日では、供給の不確実性の高まりに対応できる強靭性と俊敏性を備えるとともに、将来の成長を可能にする重要な競争優位性とならなければなりません。
成長機会を取り込むには、「将来に備えた」サプライチェーンが顧客にとって有用で、顧客中心の個別最適化された体験を実現する必要があります。中央集権的で直線的な供給モデルから、オンデマンド生産を活用する分散型ネットワークへ移行し、場合によっては販売地点の近くに生産拠点を設けることで、企業は注文の履行に関する顧客の期待によりよく応えられます。
また、環境・社会課題への取り組みを約束し、製品のライフサイクル全体を通じた持続可能性の向上に向けてパートナーの努力を後押しするなど、持続可能性を備える必要があります。すべてのステークホルダーとの信頼構築には、透明性が不可欠です。
世界経済フォーラムは、グローバル・バリューチェーンの混乱への対応をどのように支援しているのでしょうか。
鍵となるのは、デジタルツインや分析からコントロールタワーのアルゴリズムまで、強靭で、顧客にとって有用かつ持続可能なサプライチェーンを実現する最先端技術への投資です。クラウドも重要であり、費用対効果と柔軟性、持続可能性を備えた方法で膨大な計算能力を提供します。
インフレ環境、地域化の進展、エネルギー転換、人材市場の逼迫のなかで新たな経済秩序が形作られる今、サプライチェーンの抜本的な再構築が求められています。




