2020年にGDPが成長したと考えられている唯一の経済圏は中国である。
所得の増加に伴い、高級な商品やサービスへの需要も高まると予想される。
東南アジアは、テクノロジー主導の消費ブームを迎えようとしている。
2020年1月、世界が新型コロナウイルス感染症(COVID-19)について知り始めた頃、多くの市場関係者はアジアにとって厳しい年になると予測していた。保健・経済危機による逆風が続く一方、アジア、とりわけ中国は、相対的に優れた底堅さを示してきた。
アジア市場は、パンデミックから最も早く回復すると予想されている。COVID-19の影響を「最初に受け、最初に脱する」中国は、経済協力開発機構(OECD)が2020年にGDPを伸ばしたとみているG20唯一の国である。
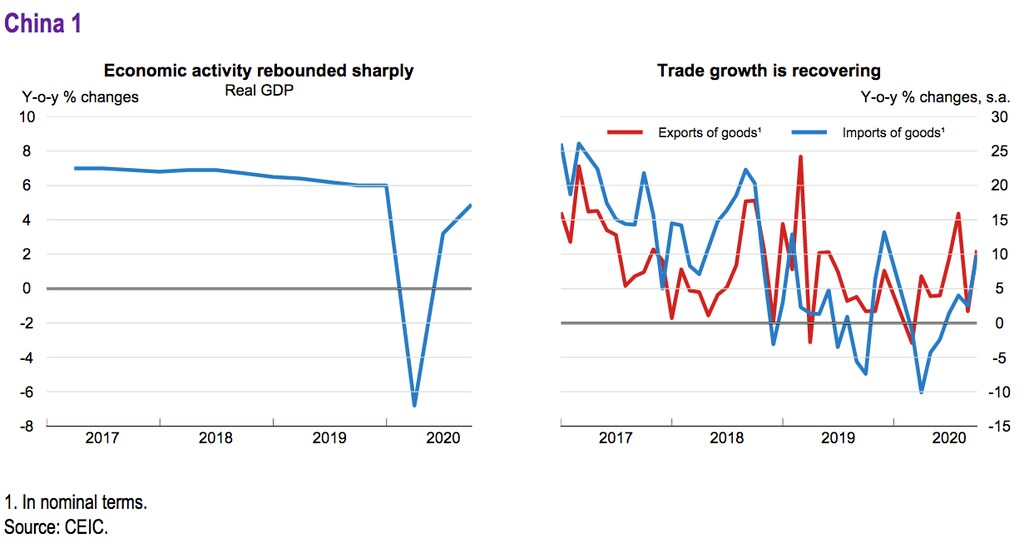
対照的に、ドイツ経済は5.5%縮小し、英国は11.2%減少すると予想されている。中国を除くG20では、韓国とインドネシアが最も好調な経済の一角を占めると見込まれるものの、それぞれのGDPはなお1.1%、2.4%減少すると予想されている。
アジア経済の底堅さを受け、当社の強気の見方はいっそう確かなものとなった。中国と東南アジアの成長を今後も牽引する長期的なトレンドに、引き続き大きな期待を寄せている。
アジアには約43億人が暮らし、そのうち中国だけで14億人を擁する。これは北米、南米、欧州、日本の人口を合計した数を上回る。世界最多のインターネット利用者を含む膨大な人口を背景に、中国は世界のどの国よりも多くのデータを生み出し、収集・分析している。このデータ量が中国で次世代技術の導入を加速させており、5G、人工知能、自動運転モビリティ、フィンテック、インダストリー4.0の技術を、速度と規模の両面で先導する主要な理由の一つとなっている。
さらに、米中間で進むデカップリングは短期的には非常に複雑で困難を伴うものの、長期的には両国でより大きな投資機会を生み出すと考えている。米国は世界最大の経済大国であり、世界の基軸通貨を擁し、世界で最も効率的な金融市場を有する。その長期的な見通しは非常に明るい。
米国経済は回復し、2021年半ばまでにパンデミック前の水準に達すると予想されている。米国ほど景気回復の恩恵を生かす準備が整った国は、ほとんどないと言ってよい。米国民は2月以降、新たに2兆ドルの貯蓄を積み上げており、これは支出に回るのを待つGDPの約10%に相当する。
中国は過去10年間に力強く目覚ましいGDP成長を遂げ、日本を抜いて世界第2位の経済大国となった。それでも中国の1人当たり名目GDPは、米国のわずか6分の1、日本の4分の1にすぎない。医療や消費に関する1人当たりの多くの指標は、先進国の水準を大きく下回っており、持続的な長期成長の余地は十分にある。
中国では所得の増加と消費者の富裕化に伴い、より高級な商品やサービスへの需要が高まると予想される。低所得世帯6億世帯が、すでに数億人に上る中国の中間層に加わることで、中国の中間層世帯数は年平均成長率(CAGR)10%で増加すると予測されている。
この人口動態の変化により、より高級で健康的かつ利便性の高い食品・飲料への需要が高まると予想される。
中国の医療市場は急速に拡大しており、高齢化、中間層の拡大、民間医療保険の普及率上昇を背景に、10年以内に世界最大の医療市場になると予想されている。中国の医療分野の市場規模は2023年に1.7兆ドルに達すると見込まれ、あらゆる医療分野で治療への需要が医師や施設の供給を大幅に上回るため、経済全体を大きく上回るペースで成長すると予想される。この需要に応えるには、多額の投資とイノベーションが必要となる。
中国に加えて、投資家はASEAN-6諸国であるシンガポール、マレーシア、タイ、ベトナム、インドネシア、フィリピンに注目すべきである。11カ国に6億5,000万人が暮らすASEANは、世界第3位の人口を擁し、名目GDPは過去10年間で倍増して3.1兆ドルとなり、世界第5位の経済圏となった。東南アジアは、今世紀初頭の中国の急成長を再現する可能性を秘めた、テクノロジー主導の消費ブームを迎えようとしていると、当社は考えている。
アジアは投資先として非常に魅力的な特性を備え、世界有数の規模と価値を持つ企業を擁する一方、経済の大部分を中小企業が占めている。このことは同地域への投資にとって大きな追い風となるが、事業環境や文化を理解し、適切に対応できる、現地に根差した専門知識も必要となる。
中国が世界経済の多くの側面で米国の主要な対抗軸となり、東南アジアが人口動態に支えられた成長の黄金期に入るなか、米国と欧州の魅力的な投資機会にも引き続き投資しながら、両地域に十分なポートフォリオ配分を行うことが、均衡の取れた資産配分戦略の構築において重要になると当社は考えている。
この危機を受け、地理的地域やセクターを分散することが、優れたリスク調整後リターンを実現する手段として重要であることが改めて明らかになった。




