世界の回復力が試されており、当フォーラムの最新の分析では、世界は依然として保険による保護が不十分で、将来の危機への備えも不足していることが示されています。
近年、中国では生活水準と健康面で大きな進歩が見られますが、気候変動と人口動態の変化、そして経済ショックへの脆弱性は依然として課題です。
中国の経済と社会の回復力を将来にわたって確保するには、官民セクターが連携することが求められます。
ここ数年、世界の回復力は揺らいでいます。新型コロナウイルス感染症のパンデミック、戦争、急激なインフレ、そして多くの先進国経済が景気後退を回避してきたことなどのショックにより、世界は不透明な状況にあるように見えます。
当フォーラムの最新のシグマ報告書では、中国や新興アジア市場を含む世界各国の経済と保険市場におけるショック吸収能力を評価しています。官民セクターによる対応を必要とする厳しい現実も明らかにしています。
本報告書は二つの視点からアプローチしています。家計や企業が経済ショックのシナリオに、より良く耐えられるよう保険が果たす役割を検証すると同時に、最適な保険補償額と実際の損失との差である保護ギャップについても分析しています。
世界の保護ギャップは2022年に過去最高の1兆8,000億ドルに達しました。中央銀行によるインフレ抑制の取り組みにより、過去1年間でマクロ経済の回復力は改善しましたが、それでも2007年の世界金融危機の開始時点の水準を下回っています。
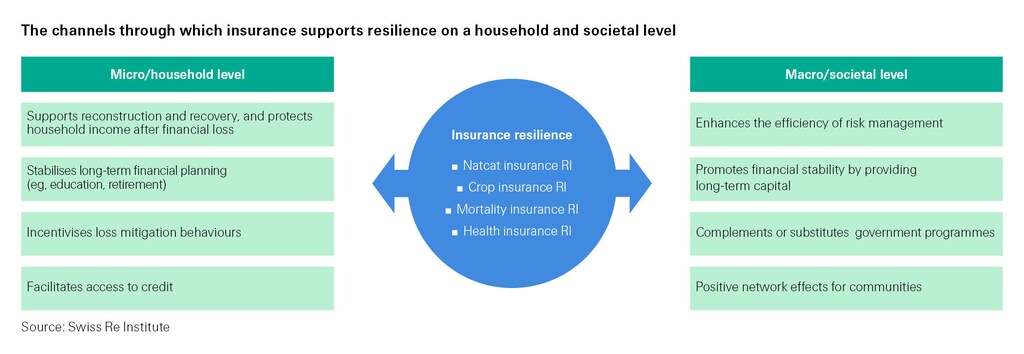
本報告書の主要なメッセージは、世界は将来の危機に対して保険による保護が不十分であり、備えも不足しているということです。その結果は壊滅的なものになりかねず、特に新興国ではその影響が大きくなります。例えば、保険に加入していない作物の不作や自然災害は貧困、負傷、病気につながり、医療制度を圧迫しかねません。
中国も例外ではありません。中国は新型コロナウイルス感染症の影響、気候変動、そして急速な高齢化に直面しています。同時に、その課題は数十年にわたる進歩の直接的な結果でもあります。生活水準が上がるにつれ、家計や企業が失うものも増え、健康、資産、インフラ、食料安全保障といった、それらの成果を守ることが最優先となっています。
中国は世界の食料安全保障の中心に位置しています
当フォーラムの調査では、国の存立の安定性を脅かしかねない四つの危険、すなわち作物の不作、自然災害、健康、死亡率について、保険による回復力を検証しています。
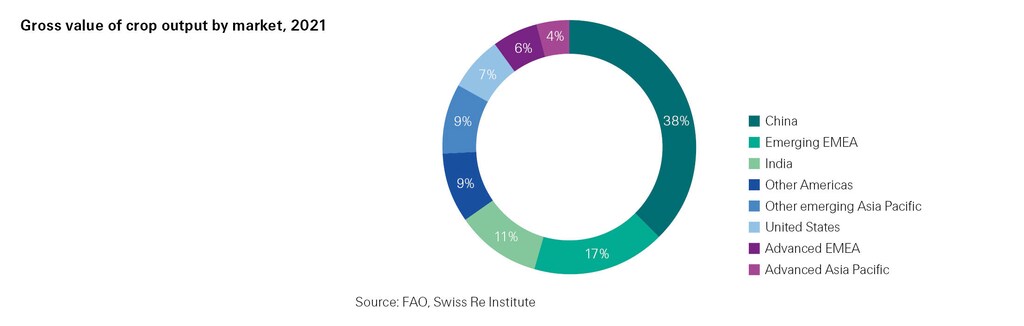
農業保険は、作物が不作になった際の損失を補償することで、農家の所得安定に欠かせない役割を果たしています。しかし、世界で保険の対象となり得る作物のエクスポージャーのうち、約60%が自然災害のリスクに対して保護されていません。中国は世界最大の農作物生産国です。国民の4分の1が農業分野で働いています。このため、中国の食料安全保障は国内の問題であると同時に世界的な問題でもあります。中国の政策立案者は長年にわたり、安定性と食料安全保障の向上を目指してきました。例えば、保険料の最大80%を補助して農作物保険の普及を強力に後押しする政策は、近年この分野の回復力を大きく向上させています。
嵐、洪水、地震などの深刻な気象現象の増加により、世界的に自然災害に対する保険の需要と供給が高まっています。しかし、中国における保険の普及率は依然として低い水準にあります。中国を含む新興アジアにおける保護ギャップは過去10年で倍増しており、これは気象現象の頻度の増加だけでなく、急速な都市化による資産の集中の増大も原因となっています。
全体として、新興アジア経済における健康面の回復力は、生活水準の向上により健康と平均寿命が伸びたことや、オンラインの民間医療保険など革新的な商品が増えたことによって改善しています。とはいえ、中国における健康保護ギャップ(最適な補償範囲と実際に加入している補償範囲の差)は世界で最大であり、昨年の新興市場全体のギャップの63%を占めています。これは2012年の41%から上昇しています。新型コロナウイルス感染症のパンデミックによる経済的打撃は家計所得を減少させ、人々の貯蓄志向を強める要因にもなりました。
中国の公的医療制度は非常に幅広く、人口の約95%をカバーしていますが、保障水準は基本的なものにとどまっています。当報告書はまた、中国の生命保険の普及率(2.1%)が低いことによるリスクも指摘しています。これはマレーシア(3.8%)など他のアジア市場と比べても低い水準です。家族の主たる稼ぎ手が死亡した場合、残された家族は、葬儀費用から始まり、住宅ローンを返済できなければ住居を失うリスクまで、経済的な困窮に直面することが少なくありません。例えば中国では、住宅を購入するために住宅ローンを組む際、生命保険への加入が義務付けられていません。このため、家族が潜在的なリスクにさらされています。
そもそも損失を防ぐための投資
この概要は、中国が直面している相互に関連するリスクを浮き彫りにしていますが、同時に、好ましい波及効果をもたらす包括的な解決策の機会も示しています。
例えば、保険の普及率を高めることで、ショックが財政に与える影響を抑え、投資を促進することができます。同時に、自然災害による損失が発生する前に、インフラ、建築物、作物を適応させ、想定される損失を減らす投資を行うことは、経済成長と財政資源を守ることにつながります。

回復力がもたらす配当
新興市場では、2030年までの間、強靭なインフラ、建築物、作物への投資として年間約1,000億ドルが必要と見積もっています。この資金は、気候レジリエンス債などの革新的な新しい金融商品を通じて調達でき、低所得国にとってはそのコストを2対1から最大10対1の倍率で上回る経済的配当を生み出すことができます。
ただし、リスク低減策ではすべての損失や被害を防ぐことはできません。そこで政府は、家計と企業の両レベルにおいて、リスクの保険会社への移転を支援することができます。
中国は世界で最も活発な保険市場の一つでありながら、その保険普及率は4%と依然として低く、日本の10%、タイとマレーシアの6%と比べて低い水準にあります。
今日の世界の不確実性から国々を守るうえで、回復力への投資は極めて重要な役割を果たします。当フォーラムは1930年代から中国と関わってきました。この間、私たちは多くの変化と大きな進歩を目にしてきました。社会の将来への備えを確かなものにするため、私たちは皆が協力しなければなりません。強さはパートナーシップにあるからです。




