• 2050年までに、世界は年金危機に直面する。
• AIを活用した技術は、年金へのアクセスを高めると同時に、貯蓄者の財務成果を改善しうる。
• 年金関係者は、こうした技術への信頼を育まなければならない。
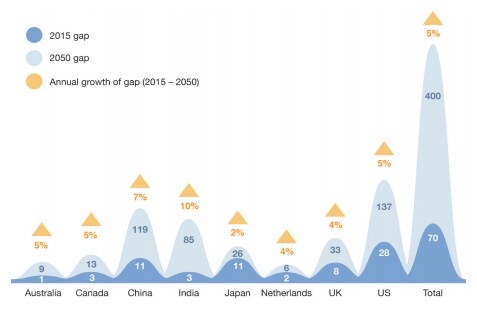
年金の時限爆弾をどう解消すればよいのか。これまでの世界経済フォーラムの分析では、少なくとも2050年までに4億兆ドルの貯蓄ギャップが生じると予測されている。しかもこれは、最も人口が多い、または最も発展した8つの貯蓄市場に限った数字である。一方、国連の予測によれば、世界全体で60歳以上の人口は2020年から2050年の間に倍増し、20億人に達する見込みだ。そのうち約80%は「後発」または「最後発」の開発途上国に住むことになる。
将来世代は、高齢化する人口の需要を賄うと同時に、自らの将来のための資金も確保するという、ますます困難な課題に直面している。この課題は、退職後の資金調達をめぐる構造的な問題、雇用の安定性の変化、そして金融包摂と金融リテラシーの欠如によって、さらに深刻化している。
現代の年金をめぐる状況
2017年、世界経済フォーラムの論文は、この課題の多面的な側面を分析した。同論文は上記の人口動態要因を挙げるとともに、投資収益の長期的な低成長、年金への容易なアクセスの欠如、そして確定拠出(DC)型貯蓄制度への移行など、ほかの複数の障害についても記述している。
この3点目は極めて重要である。なぜなら、貯蓄率は確定拠出型では通常10%から15%低いからだ。また、同制度では個人による自主的な投資判断がより多く求められるため、国民により高い金融リテラシーが必要となる。金融リテラシーは徐々に向上しているものの、依然として大きな格差がある。しかもその格差は若年層で大きく、発展途上の経済圏ではさらに深刻である。
さらに、個人が自らの長期的な貯蓄の見通しに関連した形で資産全体を総合的に把握することは、きわめて困難である。大きな障害となっているのは、金融商品や金融機関の間でデータの共有や統合が行われていないことである。この課題は、人々が生涯に持つことの多い多数の職業によって、さらに深刻化している。職業ごとに、それぞれ異なる年金制度が伴うからである。
我々は、前向きな行動を促し、長期的な資金計画を容易にする技術や自動化ツールが、解決策に不可欠な要素であると考えている。実際、これは、前回の世界経済フォーラムの論文において政策立案者に示された提言を裏付けるものである。その提言には、誰もが貯蓄しやすくすること、金融リテラシーを支援すること、そして年金データを標準化することへの注力が含まれていた。前回の世界経済フォーラムの論文。
自動化によるより良い意思決定
過去10年間、技術、規制、行動ファイナンスの交差点における革新が、確定拠出型の貯蓄手段を強化してきた。その大部分は、個人にとって投資のプロセスをより自動化することによって実現されてきた。行動ファイナンス。
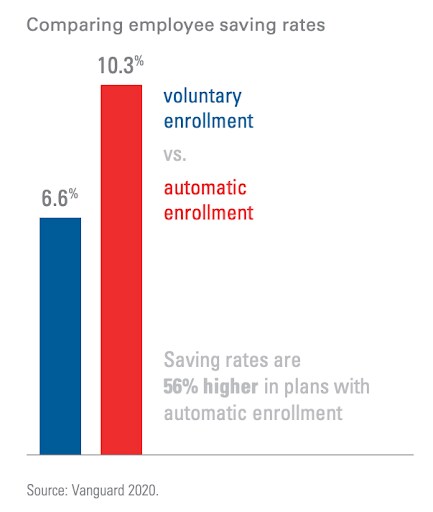
自動加入は、従業員が退職後の資金を積み立てることを初期設定として定める仕組みである。自動的な引き上げは、毎年わずかずつ貯蓄率を引き上げる。これらを組み合わせることで、退職貯蓄の準備度を33%以上高めることができ、貯蓄率を56%改善することも可能になる(下記参照)。米国で広く利用されている目標期日型ファンドは、個人の投資先選択のプロセスを自動化し、よりバランスの取れた、リスクに見合った選択へと導く。米国で広く利用されている。
さらに、個人の資産を総合的かつパーソナライズされた形で把握し、これをAI技術と組み合わせることで、長期的な財務的思考へと日々の適切かつ責任ある後押し(ナッジ)を提供することも可能である。
この「ナッジ」の考え方は、特に退職貯蓄において、多くの「フィンテック」のビジネスモデルの中核を成してきた。ようやく、技術が障壁ではなくなったのである。拡張可能な大規模自動化を可能にし、個人が低コストでありながらパーソナライズされた推奨を受けられるようにする。これにより、金融コーチングを世界のはるかに広い層に開くことができる。

統合のジレンマ
この利点を最適化するうえでの本当の課題は、金融機関同士の相互運用性を促進することにある。その課題は技術的なものではなく、むしろ業界内の競争上の懸念に関わるものである。自社の顧客が競合他社の金融商品と並べて簡単に比較できることを、誰が望むだろうか。
英国のオープンバンキング規制(EUの改正決済サービス指令に基づく)の経験から学ぶことができる。この規制は銀行にデータの公開を義務付けており、認可を受けた組織間でオンライン共有できるよう、安全かつ標準化された形式でデータを提供することを求めている。その既定の方法は、銀行がオープンなアプリケーション・プログラミング・インターフェース(API)を用いることであり、これにより顧客は異なる銀行間でデータを共有できる。そのデータは、資産管理を支援する新しいフィンテックのアプリやプラットフォームに集約されることも多い。
この手法の全面的な成功はまだ判断されていないものの、規制の裏付けがあれば、金融業界は近代化し、そのサービスの競争環境を再構築できることを示している。
透明性と信頼
技術や自動化が退職貯蓄にもたらしうる利点がどれほど大きくとも、その技術を統治する機関やステークホルダーが、新たな考えを提供し発展させる過程で透明性を確保し、消費者の信頼を育むことができなければ、それらは実現しないだろう。
透明性の面では、技術は迅速に進化し、魅力的で報酬のある体験として提供されなければならない。同時に、説明可能性も保たれなければならない。利用者は、金融サービスを信頼できるほど明確に理解する必要がある。自動化には、消費者が個人情報を開示し、アルゴリズムが助言を行うことに安心感を持つことが求められる。
個人、規制当局、専門家はまた、個人に助言や指示を与える「ブラックボックス」を監査、検査、監視できる必要がある。そのことにより、適切にストレステストが行われ、偏りがないことを確保しなければならない。
政府、民間企業、非政府組織のステークホルダーは、退職貯蓄が不足した場合に最終的な責任を負う。思いやりのある人間の手によって導かれた技術と自動化には、より多くの労働者を貯蓄者へと育て、人生の各段階でより良い意思決定を行えるよう導く可能性がある。
世界経済フォーラムはAIについて何に取り組んでいるのか?
世界経済フォーラムの主導のもと、行動科学者、金融家、年金アドバイザー、技術者、倫理学者、消費者団体、規制当局が協力し、信頼と透明性を育む枠組みを構築することで、技術が多くの個人とそのコミュニティの退職後の結果を改善できるようになるかもしれない。




