金融包摂は、公正で公平な社会と活力ある経済を築くうえで鍵となります。
しかし、特に発展途上地域では、金融包摂の促進に課題があります。
新たなテクノロジーは、手頃な価格の金融商品やサービスへのアクセス改善に役立ちます。
金融包摂は、公正で公平な社会だけでなく、活力ある経済の礎でもあります。金融包摂と金融サービスへのアクセスを促進することは、経済発展に大きく貢献し、社会的流動性を高め、より多くの人々が経済活動に十分かつ効果的に参加できるようにします。
世界銀行によると、世界銀行金融包摂とは、「個人や企業が、自らのニーズを満たす有用で手頃な金融商品やサービス(取引、決済、貯蓄、信用、保険)を、責任ある持続可能な方法で利用できること」を意味します。
金融包摂が社会課題の解決に貢献
金融包摂は、先進国と発展途上国の双方で、経済成長、雇用、貧困、所得平等など、さまざまな社会課題の解決に役立ちます。しかし、金融包摂を促進するうえでの問題や課題は、特に発展途上地域で顕著です。
金融包摂はGDP成長と正の相関があり、発展途上国では最大14%の成長と関連しています。社会的包摂の重要な要素である金融包摂は、新興国の不利な立場にある人々の進出機会を増やすことで、所得格差や貧困への対処に特に有効です。
取引口座を持つことは、支払いの受け取りや送金、貯蓄を可能にするため、通常、金融包摂への第一歩と考えられています。
これにより、人々はより暮らしやすくなり、目標の達成に近づき、緊急事態に備え、事業を拡大し、教育や医療に投資し、保険や信用など他の金融サービスもより簡単に利用できるようになります。
世界の成人の3分の1は依然として銀行口座を持たない
金融包摂の拡大に向けて大きな進展があったものの、世界銀行のデータによれば、世界の成人の69%が取引口座を保有しています。一方、同行の最新のフィンデックス報告書によると、成人のおよそ3分の1に当たる約17億人は、依然として銀行口座を持っていません。
同報告書は、女性が直面する障壁も指摘しています。金融包摂全体は進展しているものの、口座保有率の男女格差は2011年以降、9ポイントのまま解消されていません。
金融包摂を推進する新たなテクノロジー
金融格差の解消に向けてさらに前進するため、私たちは変化をもたらす新たな解決策やアプローチに目を向けています。
新型コロナウイルス感染症のパンデミックにより、新たなテクノロジーの創出と導入が加速しました。
ソーシャルディスタンス対策を受け、トルコでは2021年の非接触決済の取引件数が2020年の2倍となり、店頭決済全体の半分を占めました。また、決済金額は3倍に増加したと、トルコ銀行間カードセンターは報告しています。
金融包摂への取り組みは、一般的な問題の解決策を探す段階から、さまざまなコミュニティの個別のニーズに応える段階へと移行しています。金融包摂を支えるため、各国は強固なフィンテック・エコシステムを構築する必要があります。それにより、より多くの人々が金融サービスを利用しやすくなります。
新たな金融拠点が新興テクノロジーを支援
トルコでは、イスタンブール金融センターを開設し、同国の金融テクノロジー・システムの支援と成長を図ります。フィンテック企業が製品の試験運用を行い、規制を想定したシミュレーション環境でテクノロジーやアプリケーションを検証できる拠点を提供します。
トルコは複雑で多様な経済を持つ国です。ハーバード大学グロース・ラボの「経済複雑性アトラス」によれば、トルコは世界第3位です。イスタンブール金融センターの目標の一つは、この多様性を生かして多様性に富む金融サービスの開発を促し、育むことです。それがひいては金融包摂の拡大につながります。
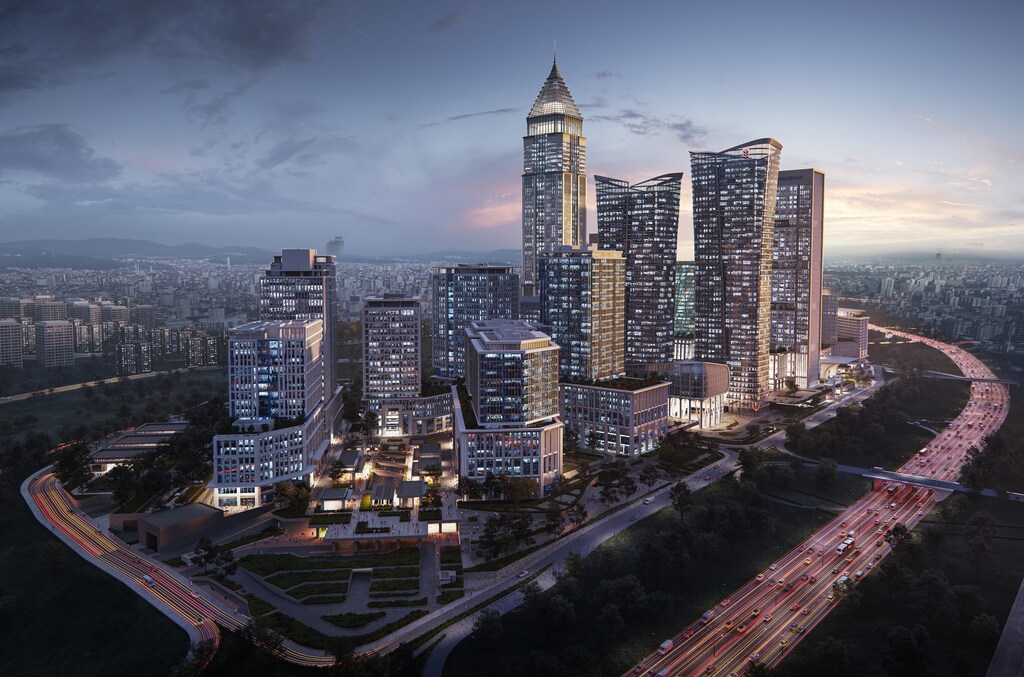
フィンテック・ソリューションは社会の多くの人々にとって重要な支えとなることが多く、顧客はデジタルやモバイルのチャネルをますます利用するようになっています。人口の40%が25歳未満で、携帯電話の普及率が95%のトルコは、モバイルバンキングにとって非常に魅力的な市場となっています。
トルコ銀行協会によると、2021年9月時点で同国にはおよそ7,800万人のデジタルバンキング利用者がいます。
モバイルバンキングの新たなテクノロジーは、個人事業主や中小企業のデジタル変革と電子商取引への取り組みも支援し始めています。
例えば、携帯電話を販売時点情報管理システム(POS)に変えるソリューションがあります。トルコの70万を超える零細・小規模・中規模企業(MSME)のニーズに応え、金融システムやクレジットカード利用者へのアクセスを提供しています。
金融包摂を支える代替手段
従来型の金融サービスに対する懐疑的な見方も、金融サービスへのアクセスに影響します。より多くの人々が投資エコシステムに参加できるようにする代替手段には、大きな可能性があります。
例えば、イスラム金融は、リスク共有の原則とイスラム教の再分配の仕組みを通じて金融包摂を強化する包括的な枠組みを提供します。
イスラム金融における金融包摂は、二つの側面から金融へのアクセスを実現することを意味します。実行可能で利息を伴わない金融の提供を通じたリスク共有契約の促進と、貧困緩和を目的とする所得再分配手段の提供です。
イスラム金融はリスク共有を促進
イスラム金融は、金融システムにおいてリスクを移転するのではなく共有するための、さまざまな金融手段を提供します。
さらに、経済的に余裕のある人々が、より困難な状況にある人々が直面するリスクを分かち合う、再分配型のリスク共有手段を提唱しています。
金融包摂を高める従来の方法は、イスラム金融の手段を通じて再現でき、リスク共有と多様化を可能にします。
より公平な経済に向けた新たな金融アプローチ
テクノロジーが絶えず進歩することで、人々が金融包摂を大幅に高める金融商品やサービスを利用できるようになります。
世界経済フォーラムは、包摂的で持続可能なデジタル経済をどのように推進しているのでしょうか
フィンテックやイスラム金融などの代替金融サービスの成長が、この流れを加速させるでしょう。
金融をより包摂的で利用しやすくし、今日のデジタル社会にいっそう適合させ、人々それぞれの状況や価値観を考慮するために、こうした新たな金融アプローチが必要です。これにより、より公正で強靭な世界経済が実現します。




