中央銀行デジタル通貨は、金融包摂を拡大する橋渡し役になり得るのか。それとも、デジタル格差をさらに深めてしまうのか。その答えは単純ではない。
慎重に設計された中央銀行デジタル通貨(CBDC)は、現金、デジタル決済、暗号資産のそれぞれの長所を兼ね備えた新たな決済手段となり得る、と慎重ながらも楽観的に見ている。
成功には、CBDCの仲介エコシステムを入念に設計することに加え、自己管理や強力なプライバシー保護といった選択肢を支えることが不可欠となる。
過去1年間、ビル&メリンダ・ゲイツ財団の支援を受けた学際的な研究チームが、MITデジタル通貨イニシアチブ、Maiden Labs、バージニア大学、そしてインド、インドネシア、ナイジェリア、メキシコの13の研究チームとともに、既存の決済技術が社会で最も脆弱な人々に十分なサービスを提供できていない領域を調査し、中央銀行デジタル通貨(CBDC)がこの空白を埋められるかどうかを検討した。
アフォーダンスとは、利用者が技術を通じて何をできるか、また、その対象やプラットフォームが可能にし、制約する活動の種類を指す。調査の結果、CBDCが違いを生み出すためには、既存の仕組みのアフォーダンスを単に複製するだけでは不十分であるとわかった。むしろCBDCは、公共の利益の観点からそれらの特性を再設計する機会を提供している。
1月12日に公表された当社の研究では、仲介型デジタル資金と現金の間で異なる5つのアフォーダンスを特定した。現金は、中央銀行関係者やCBDCの設計者が検討すべき、おそらく最も包摂的な既存の決済手段である。
1. 誰が資金をカストディできるのか。
2. 誰が通貨にアクセスでき、資金の送受信には何が必要か。
3. 資金は最終性をもってどれだけ速く決済され、取引を取り消す手続きはどのようなものか。
4. 取引によってどのようなデータの痕跡が残り、誰がそれにアクセスできるのか。
5. 遠隔地間での取引、特に国境をまたぐ取引は、どのように機能するのか。
カストディについての考察
一例として、異なるアフォーダンスの一つであるカストディを見てみよう。現金は誰でも利用できるが、デジタル決済では、資金の保管者である仲介機関でのユーザーアカウントの作成が必要となる。どちらの支払い形態にもメリットとデメリットがある。
仲介機関は資金の電子的な送金を可能にしており、これはデジタル時代の経済活動への参加に不可欠である。仲介機関は利用者の資金を盗難から守り、有用なサービスを提供している。しかしその一方で、仲介機関が支払い能力を維持するだけでなく、取引を適切に管理し、継続的にアクセスを提供し、問題発生時には救済を行うことを信頼する必要がある。仲介機関の手数料は高額になり得るうえ、予測が困難な場合もある。
一方で、現金を手元に保持することは、煩雑であり、時には危険を伴うことさえある。しかし特に、経済的な資産や立場が非常に乏しい人々にとっては、必要不可欠な管理力と確実性をもたらし得る。
ここでは、ビットコインのような分散型暗号資産から得られる教訓が参考になる。
第一に、これらの技術は、カストディ(資金を動かすための暗号鍵を誰が管理しているか)と、取引の実行・決済レイヤー(通常、台帳を維持する分散型ネットワーク上のコンピュータ群が管理する)を分離することに成功している。これにより、デジタル決済において自己管理が可能になっており、これは他に例を見ない特徴といえるかもしれない。
第二に、暗号資産コミュニティでは「鍵を持たなければ、コインは自分のものではない」という広く知られた言葉がある。これは、暗号資産に紐づく秘密鍵を個人が管理しない限り、その暗号資産を真に所有しているとはいえない、という考え方を指している。
多くの暗号資産取引所やその他の仲介機関はカストディ型であるが、顧客の資産を保管せずに暗号資産の送金や取引を可能にするサービスも存在する。暗号資産取引所や仲介機関は、深刻な不正行為、攻撃、支払い不能に直面してきたため、多くの目の肥えた利用者は、自ら管理するウォレットに資金を保管するか、自分の鍵を自分で管理できるサービスを選んでいる。
CBDCの設計者は、分散型暗号資産におけるイノベーションや、そこから得られた教訓から、どのように着想を得ることができるだろうか。同時に、国家が発行する通貨がもつ安定性やその他の利点をどう活かせるだろうか。
従来の仲介機関によるカストディの役割を維持することから、エンドユーザーにCBDCの自己管理を認めることまで、さまざまな選択肢が存在する。
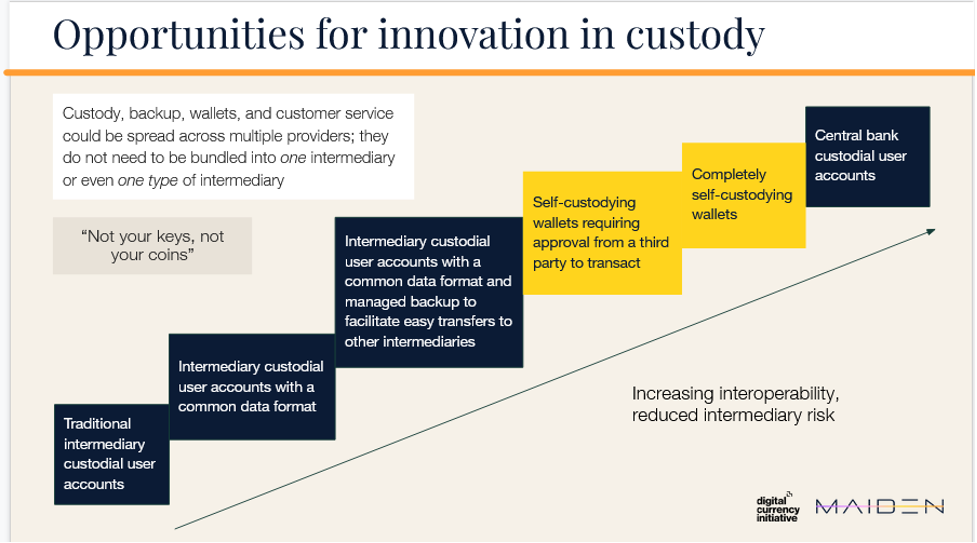
自己管理にはリスクが伴うことを忘れてはならない。資金が盗まれたり失われたりする可能性があり、取引が完了した後には通常、救済の手段がない。サイバーセキュリティの管理は難しく、多くの利用者は完全な自己管理のリスクを負いたくないと考えるかもしれない。利用者にそうした負担を強いるべきではないが、利用者に自己管理を選択肢として提供することが、全体的な尊厳と福祉の向上につながる場合を考慮すべきである。
カストディに限らず、本調査で検討したお金の各アフォーダンスも、同様に新たな問いやリスク、機会の広がりを生み出している。
今後の展望
お金へのアクセスを再設計することの重要性は高い。そのため、社会技術的研究やユーザー調査、システム設計、セキュリティとプライバシー、既存の解決策と比較したCBDCの経済性に関する研究など、今後の研究が求められる多くの分野が残されている。これらのテーマを検討する際には、新たな金融技術が貧困層や脆弱な人々の自己決定と主体性を高めるかどうかを、常に自問しなければならない。お金の技術から公共の利益を得るためには、包摂性やその他の公共財の側面も実現する必要がある。