ステークホルダー資本主義は約50年前に生まれましたが、これまでその進捗を測る方法がありませんでした。
国際ビジネス評議会は、次のような共通のステークホルダー指標を企業向けに策定しました。
これは、企業が長期的な利益をステークホルダーと一致させ、SDGsの達成に向けた取り組みを進める一助となるでしょう。
1973年に発表されたダボス宣言の原典は、企業経営者に対し、社会の重要な優先課題に取り組むためにすべてのステークホルダーと関わり、長期的な価値を創造するよう促しました。こうしてステークホルダー資本主義が誕生しました。しかしそれ以来ほぼ半世紀にわたり、私たちは、各業界の企業がその取り組みをどれだけうまく進めているかを測定する手段を持てずにいました。その結果、同じ目標を共有する投資家やその他のステークホルダーが、資本やその他の資源を振り向け、進展を後押しすることが難しい状況が続いています。
こうした測定の必要性に応えるため、2017年に国際ビジネス評議会(IBC)の企業は「責任ある対応型リーダーシップのための協定」に署名しました。私たちは、ステークホルダー資本主義を通じて長期的な価値創造に改めて取り組むことを表明し、国連の持続可能な開発目標(SDGs)を道しるべとして特定しました。その後、150社を超える企業がこの取り組みに参加しています。
続いて私たちは、SDGsの達成に向けた進捗を測定する必要性への対応に取り組みました。企業が環境・社会・ガバナンス(ESG)の優先課題に注力すると同時に、株主に大きなリターンをもたらしていることを明確に示すシグナルこそ、従業員、顧客、社会が必要としているものです。
2019年のIBC夏季会合において、私たちは共通のステークホルダー指標の策定に向けた取り組みのためのタスクフォースを設置しました。既存の基準を収斂させ、業界横断的に適用可能な、共通かつ透明性のある基本指標群を策定するよう、チームに指示しました。
世界経済フォーラムの創設者兼執行会長であるクラウス・シュワブは、「ビッグ4」と呼ばれる会計事務所であるデロイト、EY、KPMG、PwCの各社から、普遍的かつ重要性の高いESG指標を特定し、業界セクターや国を超えて一貫した形で企業の主要な年次報告書に開示を盛り込む方法を提言するという約束を取り付けました。
チームは、今年1月のダボス年次総会において、IBCのCEOに対し最初の草案を提出しました。2020年1月から7月にかけて、チームはIBC加盟企業、非加盟企業、投資家、基準設定主体、その他の主要なステークホルダーと幅広く協議を行いました。
洗練された指標群は、2020年8月のIBC夏季会合で発表されました。この取り組みは強い支持を集め、参加したIBC会員の大多数が、可能な限り早期にこれらの指標に基づいて報告することを約束しました。
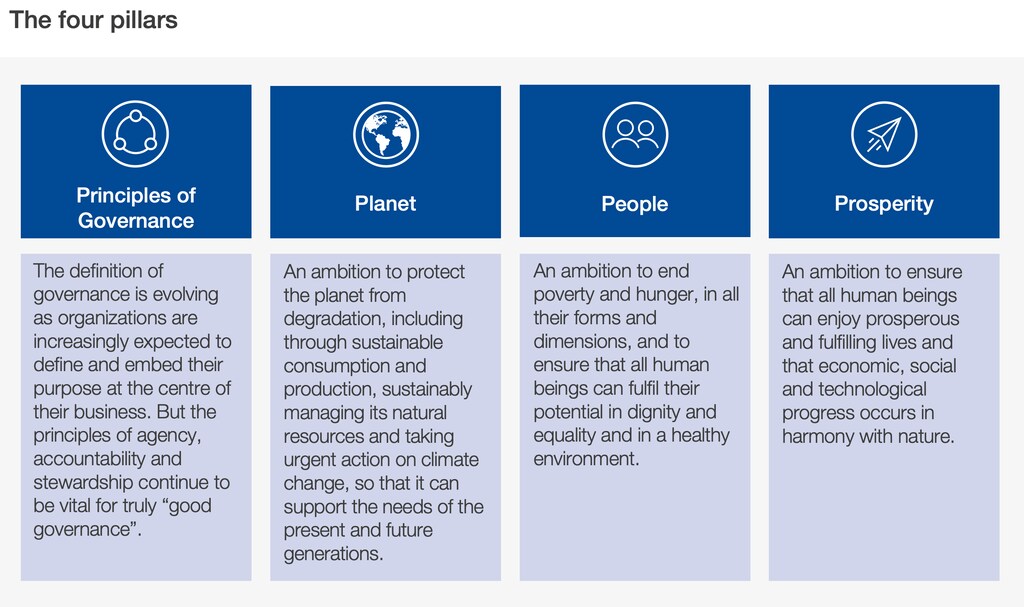
この取り組みの副次的な成果として、次のような複数の分野で収斂に向けた動きが見られるようになりました。
1.欧州委員会は、非財務報告指令の改正を進めています。
2.証券監督者国際機構(IOSCO)は、持続可能性基準の調和を図る意向を表明しました。
3.米国証券取引委員会(SEC)は、人的資本の開示を強化するため規則を改正しました。
4国際財務報告基準(IFRS)財団は、持続可能性の課題を対象とするよう権限を拡大することについて協議を行うことに合意しました。
5.国際会計士連盟(IFAC)は、IFRS財団の管轄のもと、国際会計基準審議会(IASB)と並ぶ形で国際サステナビリティ基準審議会を設立するよう求めています。
6.一方、主要な5つの任意基準設定団体は、共同のビジョンの実現に向けて取り組むことに初めて合意しました。これには、2020年のIBC夏季会合に提出された文書と、その後発表された意向表明が含まれており、両団体の取り組みとIBCのプロジェクトが本質的に補完的であり、単一で一貫性のあるグローバルなESG報告システムの自然な基礎をなしうることが示されています。
IBC加盟企業が報告と指標の普及を主導する中、私たちは他の企業にも参加を促し、誰もが必要だと認める収斂に向けて、より大きな勢いを築きたいと考えています。「ステークホルダー資本主義指標」の公表は、企業が投資家やその他のステークホルダーとの連携をさらに深め、SDGsの達成に向けて意義ある進展をもたらすためのロードマップを提供する上で、大きな前進です。




