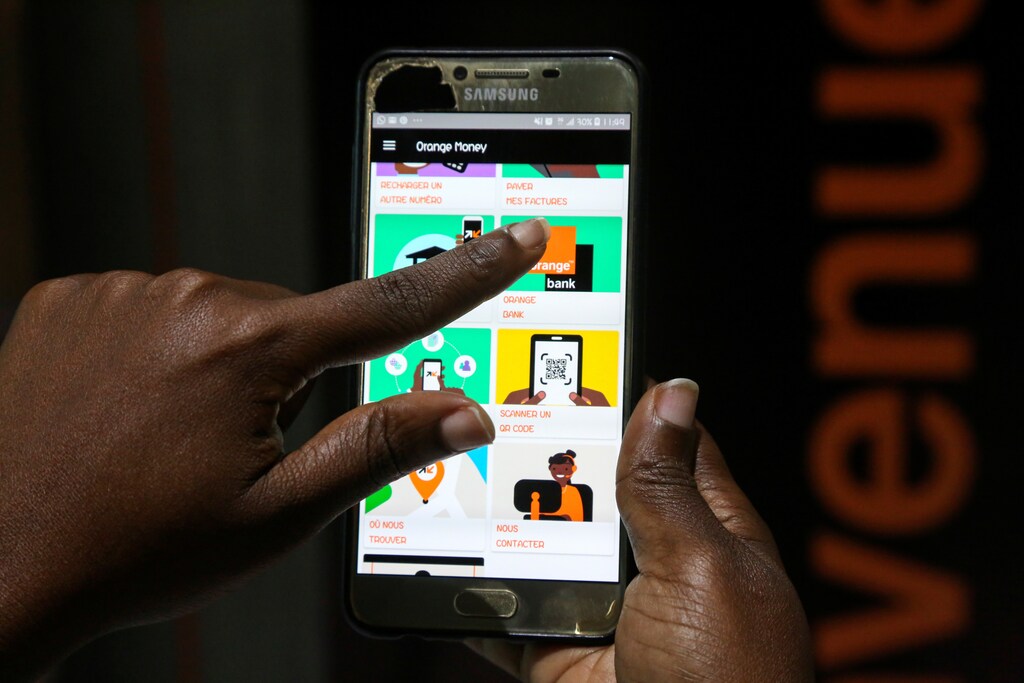
モバイルマネーが大量に普及する中、コートジボワール全域で従来型の銀行サービスは魅力を失いつつあります。
この西アフリカの国では、高校生150万人のうち94%が授業料をモバイルマネーで支払っています。
同国の銀行・金融機関の全国協会の一員は、銀行にはなお重要な役割があると述べました。
2014年、コートジボワール政府は高校生が授業料を電子的に支払えるようにし始めました。現在、教育省によると、同国の高校生150万人のうち約94%が授業料をモバイルマネーで支払っています。
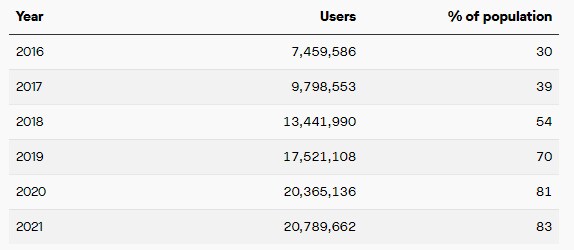
このプロジェクトは一部では汚職の防止を目的としていましたが、すぐにモバイルマネーサービスの起爆剤となり、今では国民の実に83%が利用しており(フランス語のリンク)、オレンジ(40.1%)、MTN(34.9%)、Moov(25%)は主に取引手数料から利益を得ており、そのごく一部が税金として国家に納められています。
西アフリカのこの国では、モバイルマネーが大量に普及する中、従来型の銀行サービスは魅力を失いつつあります。政府は2012年以降、基本的な銀行口座手数料を免除することで金融包摂とATMの利用促進を図ってきましたが、その成果はわずかなものにとどまっています。銀行は既存顧客の維持と新規顧客の獲得に苦心しており、公式の統計データは、同国の人口2,500万人のうち銀行口座を保有しているのは19%にすぎず、その大半は公務員であることを示しています。この数字は2011年の10%から上昇したものです。
コートジボワール第2の都市にあるブアケ大学で経済・開発科学の講師を務める金融専門家のセルジュ・ダン・クアディオ氏は、地元の商業銀行は日常的な顧客のニーズに応えられていないと述べています。
「銀行は企業市民を中心にサービスを組み立ててきました。支店は少なく、ATMは多くの利用者にとって利用しにくく、営業時間も限られています」とクアディオ氏は言います。「多くの人々、特に一般の顧客は銀行サービスから切り離されており、モバイルマネーがそのギャップを埋めているのです。」
モバイルマネーは利便性と顧客サービスを提供
ケニアのMPesaが2007年に開始されて以来、携帯電話を使った送金サービスアプリは広く導入されており、アフリカ全域で、大陸の広大な銀行口座を持たない人々を取り込むことで普及しています。
従来型の銀行も傍観しているわけではありません。人気のある国境を越えた決済ソリューションのような、モバイルマネーサービスを従来の銀行サービスに組み込み始めています。
しかし、銀行は追いつくべき課題を多く抱えています。クアディオ氏によると、モバイルマネーサービスの使いやすさは、金融リテラシーが高くなく、銀行支店のない遠方の村に送金する必要がある人々に特に魅力的だといいます。多くの利用者は、近隣の店やキオスクでより迅速かつ便利にこうした取引を行っています。取引は携帯電話からも直接行えるとのことです。
モバイルマネーが登場する以前にも、コートジボワール人の過半数は地元の銀行を信頼していないと回答しており、2016年の世界銀行報告書によれば。サービスの遅さ、故障や空のATM、銀行カードの発行遅延、融資の受けにくさなどが、住民が提供される金融サービスに満足しない理由の一部となっていました。
コートジボワール消費者連盟(FICR)の会長であるソウマホロ・ベン・ンファリー氏は、銀行はモバイルマネーサービスのように人々のライフスタイルへの適応に苦労してきたと述べています。
「銀行は、人々の意識がどのように変化しているのか、そしてそれにどう適切に対応すべきかを理解するために、社会を十分に観察していないと感じます」とンファリー氏は言います。同氏は、銀行は依然として従来どおりのやり方で運営しており、店舗に顧客を迎え入れ、サービスを受けるために何時間も列に並ばせていると主張しています。
モバイルマネー事業者が提供するもう一つの魅力は、短期ローンです。登録利用者が口座を定期的に利用すると、最大10万CFAフラン($200)の30日間の消費者ローンの資格を得られます。
例えばケニアのように、一部の国では規制当局がアプリが提供する略奪的な融資を取り締まっています。しかし、コートジボワール政府はモバイルマネーのローンについて沈黙を守っています。おそらくそれが生み出した絶大な人気と、付随する低い手数料のためでしょう。
銀行ローンがない場合、モバイルマネーの与信は、同国の多くの家庭が直面する月ごとの経済的ストレスに対するクッションの役割を果たしています。
「私はそのローンを利用してきました。利息は約1%で、ほとんど感じないほどです。申し込むと、すぐにモバイルウォレットにローンが入金されます」と、アビジャンを拠点とする高校教師のアントワネット・アフー氏は言います。「30日では返済期間としてかなり短いですが、そもそも融資すらしてくれない銀行よりはましです。」
銀行が逃した機会
銀行がもう一つ逃した大きな機会は、同国でのデビットカードの普及です。コートジボワールでは多くの取引が現金で行われていますが、銀行はデビットカードの利用拡大に向けて経済を導く上で大きな役割を果たせたはずです。
この革新の欠如により、ナイジェリアや隣国のガーナなど、地域の一部の国ではPOS端末が普及している一方、コートジボワールではそれらが非常に少なく、多くの市民は一度も見たことがないほどです。
「モバイルマネーが普及した後でも、銀行が私たちの金融習慣にその文化を説得力をもって定着させていれば、カード決済は強力な選択肢になり得ました。しかし、そうはなりませんでした」と、国営紙フラテルニテ・マタン紙のジャーナリスト、ヤオ・クアメ・フランシス氏は言います。「銀行口座を開設すると、2週間以内にデビットカードを発行すると約束されます。しかし、多くの場合、1か月から3か月ほどかかります。利用者は待つには急ぎすぎています。今では他の選択肢もあります。」
対照的に、モバイルマネーは「どこにいても、いつでも利用可能」です。
その結果、モバイルマネーは同国に新たな経済圏を生み出し、若者から高齢者まで多くの人々に事業や雇用の機会をもたらしています。彼らはキオスクやビジネスセンターを運営することで生計を立てており、そこでは人々が現金を送金または預け入れたり、公共料金を支払ったり、通話のエアタイムを購入したりするなど、モバイルマネーサービスを提供しています。
銀行の追い上げ
競争するため、複数の商業銀行は潜在顧客にサービスを知ってもらうための路上キャンペーンを展開してきました。同国のほぼすべての商業銀行は、利用者が他所でサービスを求めることを防ぐため、あるいは新規顧客を呼び込むため、徐々にモバイルマネー対応のアプリや機能を自行のサービスに組み込んできました。
同国の全国協会(銀行・金融機関向け)の一員は、銀行は顧客サービスとATM修理の面でより努力する必要があることを認めました。しかし、同氏は、融資承認時に担保の証明を取得するなど、金融サービスを提供する際に銀行が従わなければならない厳格な規則について、消費者は認識していないかもしれないと述べました。こうした規則があるにもかかわらず、「複数の銀行の首元には数百万の損失がのしかかっている」と、メディアへの発言許可がないため匿名を希望したこの人物は述べています。
同氏は、今後も銀行が同国経済で重要な役割を果たし続けると考えています。これは主に、1日あたりの上限150万CFAフラン($3,000)といった、モバイルマネーを取り巻く規制上の制約によるものです。また、銀行口座はビザ申請、給与支払い、公共または民間の契約などの事務手続きに役立つという事実もあります。
同氏はまた、銀行は小切手サービスを提供しており、大小の企業が現在も利用していると指摘しています。「すべての市民は、いつかどこかで、何らかの形で銀行を必要とするでしょう」と同氏は言います。
モバイルマネーの利用者は銀行と直接取引することはありませんが、事業を運営する店舗やキオスクのオーナーは、資金の大部分を銀行に預けているのは事実です。しかし、銀行は資金の受け皿としての役割を果たすことを望んでいますが、モバイルの世界に新たな魅力を見いだした個人顧客を失い続ける可能性が高いでしょう。




