2022年にインフレは急騰しましたが、世界経済フォーラムの最新のチーフエコノミスト見通しは、インフレ圧力が緩和し始めていることを示しています。
インフレへの対策は、他の経済的圧力を生じさせる可能性があり、それが景気後退につながることが知られています。
3名のチーフエコノミストが、景気後退を招くことなくインフレに対処できるかどうかを評価します。
世界経済フォーラムの最新のチーフエコノミスト見通しは本日2023年1月16日に発表され、インフレはその中で重要な論点となっています。長年にわたり比較的低水準で推移してきたインフレですが、昨年は世界的に急騰しました。しかしながら、2022年の最終四半期にはインフレ圧力がいくぶん緩和し、2023年の中期的なインフレ見通しも同じ方向に推移し続ける可能性を示す証拠もあります。
IMFの最新予測によると、世界のインフレ率は今年、2022年の8.8%から6.5%に低下する見込みです。チーフエコノミスト見通しは、この要因として、迅速かつ同時並行的な金融引き締め、供給状況と商品価格の安定化、需要圧力の緩和など、複数の要因があると指摘しています。
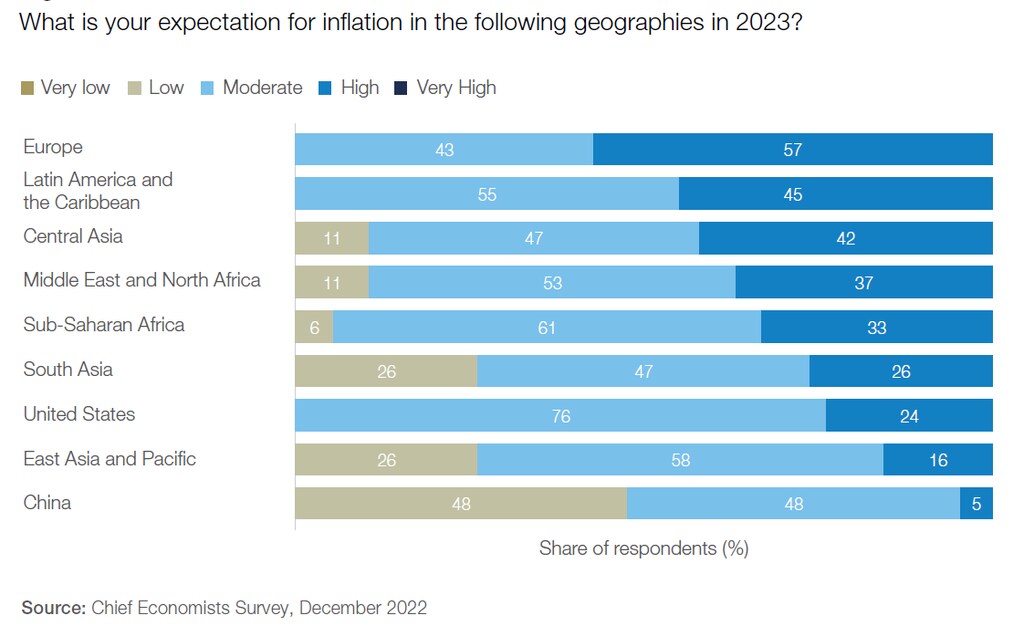
ただし、チーフエコノミスト見通しに関する最新のチーフエコノミスト調査によれば、2023年のインフレ見通しには地域によって大きな差が見られるでしょう。「非常に高い」インフレを予想する地域はどこにもありませんが、回答者の57%が欧州で高インフレを予想し、中国では同様の見方をする回答者はわずか5%でした。前年比では、2022年9月以降、欧州で高インフレを予想する回答者の割合は47%から57%に上昇した一方、米国では43%から24%へと大幅に低下しました。
2%のインフレ目標に到達するための代償はどれほどでしょうか?
Kearneyのグローバル・ビジネス政策評議会のパートナー兼マネージング・ディレクターであるErik R. Petersonは、この問いに対して比較的楽観的な見解を示しています。「伝統的な経済理論では、インフレは適切に抑制されている限り実際には良いものであり、インフレを『殺す』ことは、管理可能なレベルまで引き下げて『弱らせる』ことよりも経済的に非効率である、とされています」と彼は述べています。
「確かに、現在の高いインフレ率を食い止めることは中央銀行にとって極めて重要ですが、今年中には(中央銀行による積極的な引き締めによって加速された)物価圧力は大きく後退すると見込まれます。政策立案者は、インフレへの対応における取引材料が、短期的な成長の犠牲、さらには景気後退の可能性であることを十分に認識しており、最適な結果は『ソフト』・ランディングであるといえます。」
Banco BradescoのチーフエコノミストであるFernando Honorato Barbosaは、インフレの緩和の結果として、軽度の景気後退が見えていると予測しています。彼は次のように説明しています。「パンデミックは、近いうちに再び経験したくないと願う、命にかかわる出来事の一つでした。中央銀行と政策立案者は、視界が極めて悪い中でこれに対応しなければなりませんでした。それは、レーダーのない状態で、極めて敵対的で未知の気象条件の中、大型ジェット機を着陸させるようなものでした。それでも、彼らはそれを成功裏に着陸させました。しかしながら、後から振り返ると、財政と金融の拡大は過剰であり、ほとんどの先進国において40年ぶりの大きなインフレと供給不足を生み出しました。
「今こそ、より同期の取れた経済政策に立ち返るべき時です。財政政策と金融政策は、インフレがこれ以上長く続かないよう共に取り組み、1980年代に起きたように、後になって劇的な対応を迫られることを防ぐべきです。インフレとの闘いを先延ばしにすることの代償は大きくなる可能性があります。この是正の過程を通じて、2023年までに世界的な景気後退は避けられないように思われます。昨今の金融政策の高い効率性を考慮すれば、それは軽度のものになるはずです。2%のインフレは達成可能であり望ましいものであり、成長と効率的な資本配分にとって最良のインセンティブをもたらし、最終的には貧困層と賃金を守ることになります。」
インフレは景気後退を招くことなく抑制できるものの、それを達成することがいかに困難であるかは歴史が示している、とDeloitte Touche TohmatsuのチーフグローバルエコノミストであるIra Kalishは付け加えています。「そのためには、インフレを抑え込むのに金融引き締め以外の要因が必要になるでしょう。このシナリオに最も期待が持てるのは米国です。米国では、主にサプライチェーンの効率改善とエネルギー価格の下落により、すでにインフレが鈍化しています。金融政策は大幅に引き締められたものの、米国経済は驚くほど底堅さを保っており、個人消費も企業投資も、借入コストの上昇の影響をほとんど受けていません。米国は2023年に景気後退を回避しつつ、インフレを望ましい水準まで下げられる可能性があります。しかしながら、金融引き締めとエネルギーショックが重なり、2023年に景気後退がほぼ不可避となる欧州では、この見方は当てはまりそうにありません。」
「一方で、主要中央銀行にとって2%の目標は引き続き維持されています。タイトな労働市場や揺らいだグローバル・サプライチェーンを踏まえ、目標を調整すべきだという議論もありますが、そうすれば金融市場に衝撃を与え、中央銀行の信認を低下させる可能性が高いでしょう。そしてそれは、ひいては借入コストの大幅な上昇を招き、回復を阻害する可能性が高いと考えられます。」




