企業が生き残るためには、デジタル変革と持続可能性を自社のDNAに組み込む必要があります。
ヨーロッパの企業は、COVID-19からの回復に向けた取り組みを強化する緊急の必要があります。
デジタルと持続可能性は互いに補完し合っており、どちらも原動力となる人材を必要としています。
DNAが二重らせん構造をしているのには理由があります。生命の基盤となる分子のらせん構造は、複製、適応、そして生存にとって極めて重要です。
これは、デジタル変革と持続可能性という、進化の法則を動的かつ止めることのできない形でねじ曲げる2つの並行した移行の中にあるビジネスを示す、強力な比喩です。
急速に変化する環境に適応し、これらの力を取り込んで自社の遺伝子コードに組み込むことができる企業だけが、絶滅を免れることができます。
これは特にヨーロッパに当てはまります。世界経済がCOVID-19パンデミックから立ち直りつつあり、他の地域が勢いよく動き出す中、ヨーロッパは岐路に立っています。
ヨーロッパの企業が、この二重らせんの両方の要素の相互作用から生まれる可能性を引き出し、それを従業員の人材によって推進することで、この「ツイン・トランスフォーメーション」にどう取り組むかが、その将来を左右するでしょう。
ヨーロッパの企業は遅れを取るリスクにさらされています
ヨーロッパがその進化に焦点を当てる十分な理由があります。COVID-19は、この大陸が直面する競争上の課題を浮き彫りにしました。
パンデミックは、2020年にGDPを4.2%押し下げ、世界に強烈な打撃を与えました。しかし、ワクチン接種キャンペーンと国家補助によって、今年の世界の成長率は4.2%押し上げられる見通しである一方、当社の調査では、経営幹部がヨーロッパの回復に不安を抱いていることが示唆されています。
勢いが失速しているという認識があります。アクセンチュアのデータは、ヨーロッパの経営幹部が成長目標を達成する自信(45%)を、アジア太平洋などの地域の同業者(60%)よりも低く持っていることを示唆しています。
危機によって、レジリエンスに大きな差があることが明らかになりました。収益が急落し、先行きに暗い見通しを抱いている企業もあれば、楽観的な姿勢を保っている企業もあります。
ヨーロッパ企業の3分の1に満たない(32%)経営幹部が、今後12か月間で利益を伴う成長を見込んでいます。しかし、これらの企業こそが明日のリーダーとなるはずであり、APACでは同等の数字は41%です。
一部のヨーロッパ企業(4%)は、自らを再構築することに成功し、危機前よりも好調を保っています。APACではさらに多くの企業(7%)がそのように取り組んでいます。実際には、ヨーロッパでは回復に苦戦している企業のほうが多く、その割合は19%です。
人によって推進されるツイン・トランスフォーメーション
こうした背景を踏まえ、ヨーロッパ人は戦略について検討する必要があります。
2010年代は、デジタル変革によって形作られた時代であり、この変革を迅速かつ大規模に実行できた企業が競争上の優位性を獲得しました。
現在、ビジネスの変化は持続可能性への移行によって定義されています。これはヨーロッパが、野心的なグリーン計画とともに理解してきたことです。
しかし、企業を変革するには、イノベーションまたは持続可能性のいずれか一方を改善するだけでは不十分です。重要なのは、遺伝学者が「クロストーク」と呼ぶもの、すなわちその相互作用です。
クロストークは決して目的の食い違いを生まない
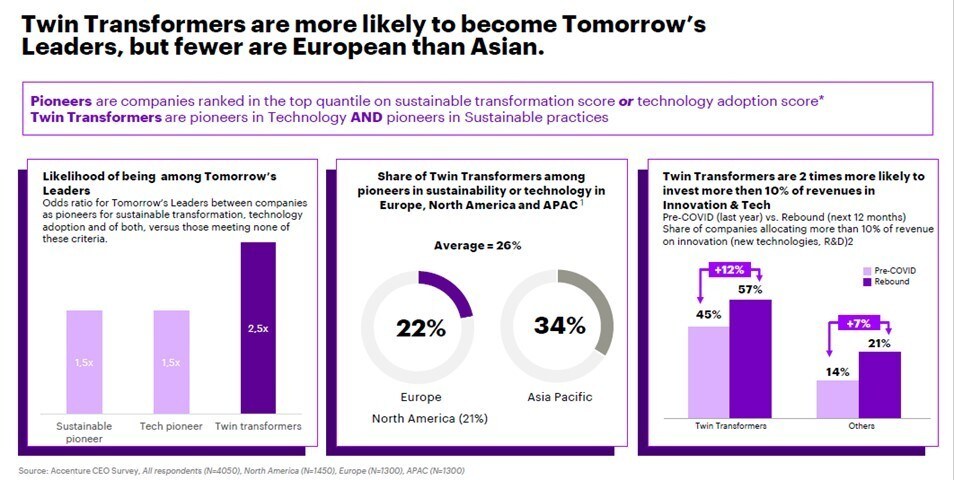
アクセンチュアのデータは、クロストークを理解している企業が、明日のリーダーとなる可能性が3倍高いことを示唆しています。COVID-19危機の中でのそのレジリエンスは、彼らを急速な回復へと押し上げるでしょう。
「ツイン・トランスフォーマー」は、いくつかの理由から特異な存在です。
彼らはイノベーションに多くを投じているだけでなく、45%がパンデミック前の年間収益の10%以上を投資しており、その割合は今後1年で57%に上昇する見込みです。さらに、持続可能性への影響と技術を組み合わせた取り組みを対象とし、大規模に実施しています。
ツイン・トランスフォーマーは、財務的な成果以外にもKPIを設定することで、全社的な持続可能性プロジェクトへの責任感を生み出しています。その際、従業員の幸福、環境、消費者体験に関する非財務的な影響を追跡し、役員報酬を影響と連動させています。
彼らは持続可能性を重視したエコシステムモデルを好み、サプライヤーを自社の持続可能性への取り組みに巻き込み、自社育成の人材に強い信頼を寄せています。
これらの企業は、変革の人的側面にも敏感です。データによると、ヨーロッパのツイン・トランスフォーマーは、従業員の育成を怠ると、デジタル変革と持続可能な変革が妨げられると考えています。したがって、彼らは従業員の雇用継続性に責任を持っています。
彼らは、変革を実質的なビジネス価値へと転換するには、人材の育成と涵養が不可欠であると理解しており、従業員のリスキリングとアップスキリングに労力を惜しみません。
ヨーロッパは思い切って踏み出した
一見したところ、ヨーロッパの企業はこのツイン・トランスフォーメーションに適した位置にあります。
ヨーロッパ企業はESG評価で高い評価を得ており、パンデミック後の回復や中期戦略においても、経営陣はテクノロジーの導入と持続可能性の両方を優先しています。
投資家の関心が高いことも疑いの余地がありません。2020年には、持続可能性が他の地域よりもはるかに多くのヨーロッパの決算説明会で主要なテーマとして取り上げられ、ヨーロッパのトップ企業の53%がテクノロジーについても議論しました。
COVID-19以前、ヨーロッパは、AI、クラウド、5Gなどの技術の導入において、競合他社に後れを取っていました。しかし現在、ほぼ40%が大規模な投資を行っています。
また、ビジネス、政府、社会が連携し、持続可能な変革に向けた野心的な政治的環境を整えるとともに、グリーンスタートアップへの投資も行っています。
とはいえ、テクノロジーと持続可能性のビジネス上の相乗効果を認識している企業は、あまりにも少ないのが現状です。
これは、ヨーロッパの持続可能性やテクノロジーの先駆者のうち、「ツイン・トランスフォーマー」であるのがわずか5分の1(22%)にとどまる理由の一つであり、アジアでは3分の1以上(34%)がそうなっています。
データによると、ヨーロッパ人は、競合他社と比べて持続可能性がもたらすビジネス機会による動機付けが弱く、テクノロジーがもたらす実現力にも注目していないことが示唆されています。
ヨーロッパの最大手企業の50%が投資家との決算説明会で持続可能性とテクノロジーについて議論している一方で、両者を関連付けて議論しているのは5%に過ぎません。
ヨーロッパには基盤がある
この盲点は、確かに奇妙なことです。ヨーロッパが有するツイン・トランスフォーマーは、誰もが知る企業だからです。
例えば、デンマークのエネルギー企業Ørstedは、2009年に再生可能エネルギーを先取りし、分析、AI、クラウドを活用して、2018年までに自社のポートフォリオの75%をグリーンへと転換しました。
フランスの電力グループSchneider Electricは、再生可能エネルギーとクリーンテクノロジーを推進するため、グローバルな企業ネットワークを構築しました。また、デンマークのバイオサイエンス企業Christian Hansenは、R&D支出の75%を、デジタル技術に支えられた天然栄養の分野に充てています。
ドイツのエンジニアリング企業Siemensは、シミュレーションとデジタルツインを活用して生産をグリーン化しています。また、フランスの高級品グループKeringは、ファッションの環境負荷を削減するためのデジタルソリューションを考案しました。
フランスのパーソナルケア企業L’Oréalは、テクノロジーを活用してパーム油が持続可能であることを確実にしています。また、ドイツの物流グループDeutsche Post DHLのGoGreenCarbon Dashboardは、消費者が低炭素の配送方法を選択するのに役立っています。
これらの企業は、ヨーロッパに重要な選択を突きつける進化の分岐点に立っています。
ヨーロッパの企業は、従来の道を歩み続ける一方で、DNAの核心にある動的な相互作用を活用して競争上の優位性を獲得する他社を傍観することもできます。
あるいは、革新的なテクノロジーと、ヨーロッパが伝統的に強みとしてきた持続可能性、連帯、そして目的意識を融合させることで生まれる価値を引き出し、他社と歩調を合わせることもできます。
信頼を再構築し、力強い回復を推進するためには、「ツイン・トランスフォーメーション」の加速が不可欠です。これは、ダボス・アジェンダの2つの主要テーマの一つです。




