モビリティ分野は新興国の未来を形作る可能性がある。
各国は、成長、環境、アクセスの間でバランスを見いださなければならない。
開発途上国は、新たな自動車ハブの拠点となる可能性がある。
急速な都市化、不十分なインフラ、交通渋滞、大気質の悪化、さらには経済格差や変化する農村の姿が特徴となる世界において、改善されたモビリティ・エコシステムは、本質的に利用しやすく、手頃な価格で、相互に接続され、クリーンであるべきである。
世界では10億人を超える人々が交通サービスを利用できずにいることから、「ユニバーサル・モビリティ」の必要性があるのかもしれない。。経済学の原則である「パレート最適」(ある個人の状況を、少なくとも別の一人の状況を悪化させずには改善できない状態、すなわち資源の再配分によって誰かを良くすれば必ず誰かを悪くしてしまう状態)は、指針の原則として役立ちうる。
例えばインドでは、約3億人が全天候型道路を利用できず、移動手段や経済機会、医療や教育といった基礎的サービスへのアクセスに影響が出ている。パレート最適な結果としては、多数の人々がモビリティ・サービスを利用できるようにすることで経済的価値を引き出し、経済成長を促すだけでなく、格差の是正にもつながるものが考えられる。新興国にとっての主要な課題の一つは、より高い経済成長の道筋へ移行する過程で技術の飛躍的導入を進め、環境リスクのバランスを取りつつ、同時にモビリティをすべての人が利用できる状態に保つことである。
交通は未来の経済を形作る
自動車分野は、デジタル・プラットフォームを活用した組織化されたモビリティ・サービス、時間や空間を共有するシェアード・モビリティの考え方、そして低炭素車両(高効率の内燃機関車、電気自動車やハイブリッド車を含む)へと変革が進んでいる。この移行を長期的に持続可能なものとするためには、付加価値の創出、雇用の創出、製造業の競争力という経済的な柱に基づく必要がある。さらに、新たなモビリティおよび電気自動車(EV)産業の台頭は、開発途上経済国が多額の資本を呼び込み、高度なスキルを持つ人材を育成する機会をもたらす。これらすべてが経済的付加価値の向上を促し、ひいては長期的な成長の原動力となる。
ASEAN諸国の中には、自動車産業が成長している国もある。同部門はタイのGDPの約10%を占めており、インドネシアも同様である。これは、GDPの7.2%を占めるインドにも成長の余地があることを示している。現在、これらのASEAN諸国は自動車の価値連鎖への投資を競い合っている一方で、戦略的な自由貿易協定(FTA)を通じて、域内の近隣諸国への輸出にも依存している。
例えばベトナムのように、投資基盤が小さく、土地などの潜在的な未利用資源を有する国は、外国投資家からASEAN地域での製造拠点設立の機会として捉えられている。人的資本の水準が高く、先進的な技術教育機関を有するインドは、新たなEV企業が従来の自動車の価値連鎖を変革しつつある中で、新たな自動車ハブとして台頭できるだろうか?
モビリティの未来はどうなるか?
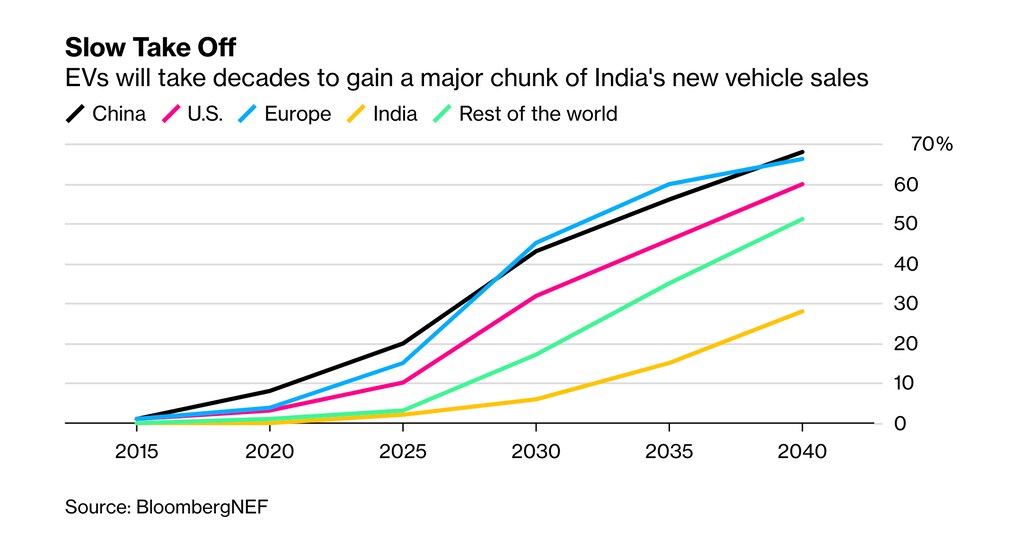
EVへの移行に伴い、世界的に新たな参入企業が台頭し、既存の自動車メーカーの多くが戦略の見直しを迫られている。中国では、EVを製造するために登録されている企業は500社近くに上ると推定されている。すべてが生き残るわけではないが、これらの企業は、この移行がもたらす新たな経済的機会を象徴している。最近、エネルギー・環境・水に関する評議会の調査によると、電動パワートレインおよびバッテリーパック組立の現地化により、乗用車販売台数の30%がEVとなるシナリオにおいて、インドの自動車産業の生産付加価値は6%高まる可能性があると推定されている。
モビリティ・サービス:新興国にとっての機会
インドや、類似した社会経済的特徴を持つ他の開発途上国のモビリティ環境は、将来に向けて転換期を迎えている。個人所有と組織化されていないシェアード・モビリティが混在する状態から、個人利用の割合が増加しつつ、組織化された共有型エコシステムへと移行している。インドでは、6億人を超える人々が依然として農村部や十分なサービスを受けられていない地域社会で暮らしており、また毎年約900万人が州をまたいで移住している。いくつかの推計によれば、インドにおけるモビリティ・サービスの需要は900億ドルに達すると予想されている。モビリティ系スタートアップからEV製造に至るまで、価値連鎖の一部に関わる約250社のスタートアップが、これまでに200億ドル以上の投資を集めている。
人口12億人を抱え、そのうち約40%が都市部に住んでいるアフリカ地域は、インドと類似した人口構成を有しており、今後10年間で新たに900億ドル規模のモビリティ市場となる可能性を秘めている。アフリカは世界で2番目に成長の速い地域であり、インドと類似した社会経済的課題を抱え、車両保有率が低く、交通サービスへのアクセスも限られていることから、インドの自動車産業は、技術の飛躍的導入を含め、これらの機会を取り込むうえで戦略的に有利な立場にある。
新たなモビリティ・エコシステムが経済的な価値連鎖に与える好影響は大きく、新たな自動車ハブを開発途上国へと移す可能性もある。
今後はどうなるのか?
新たな10年が始まるにあたり、ユニバーサル・モビリティの三つの共通の柱は、シェアード、コネクテッド、電動化となるだろう。さらに、政府、民間部門、市民社会の協働が必要である。これらが未来のモビリティを形作る二つの三つ組(トライアド)である。
自動車企業の未来のCEOにとって、ここには考えるべき事柄が数多くある。これらの変革に対処するには、製品戦略を変えるだけで十分だろうか? サービスとしてのモビリティは、革新的で独自の製品ポートフォリオの推進に役立つだろうか? EV充電のような分散型エネルギー・ソリューションを考える際、エネルギー価値連鎖との強固な提携は必要だろうか? 交通インフラへの将来投資を考慮し、都市計画や町づくりに対して、メーカーは先導的な考えを提示すべきだろうか? 研究開発への投資を拡大する一方で、どのようにコストを最適化し、消費者基盤を広げることができるだろうか?
最後に、技術・投資・規制のロードマップによって実現される産業のビジョンが必要である。そのロードマップは、起業家精神と価値創造の精神を包含するものでなければならない。各国は、経済成長、エネルギー安全保障、環境への影響という目標のバランスを取りながら、一連の政策選択を行う必要がある。各国は、モビリティ産業を、単なる天然資源の汚染者・消費者ではなく、経済成長を可能にする存在として捉える必要がある。




