米国の労働市場は50年以上にわたってこれまでにない強固な状態にあり、1月はサービス主導型産業が雇用増加の最も高い割合を占めました。
運輸・倉庫業でも大きな伸びがみられ、倉庫部門の雇用は2019年と比べて約50%高くなっています。
しかし、フィッチ・レーティングスは、金利の上昇によって需要が減速し、労働市場にも重しとなり始めると指摘しています。
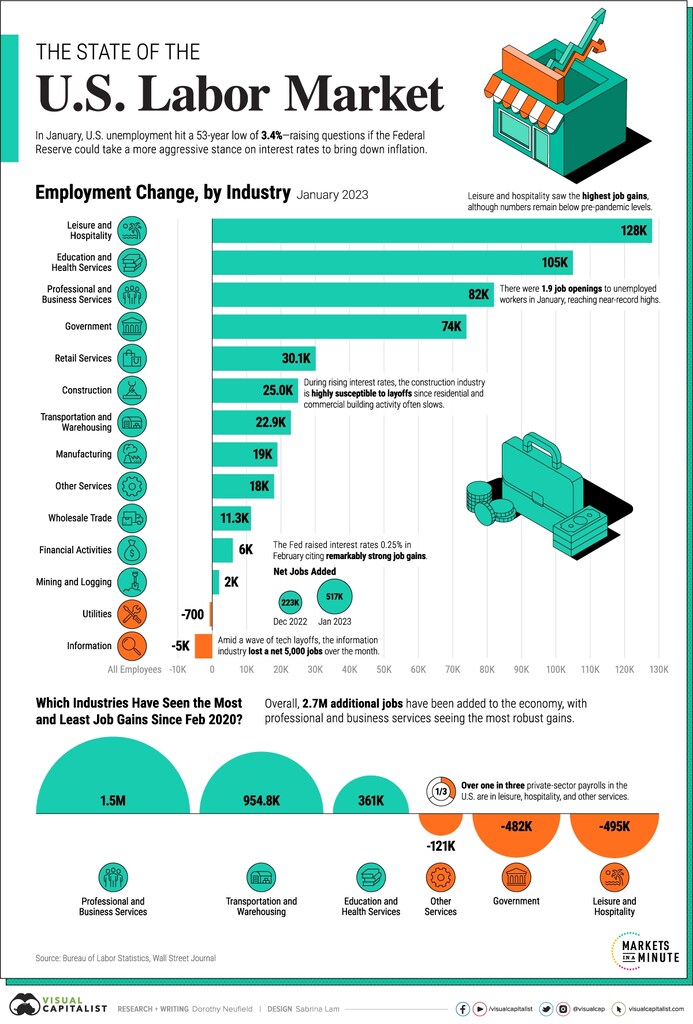
図解:米国労働市場の現状
米国の労働市場がこれほど強固だったのは、最後に1969年のことです。
失業率は3.3%に低下し、所得は歴史的な水準まで急上昇し、インフレも急速に進行していました。現在と同様に、連邦準備制度はインフレを抑えるため金融引き締めを行っていました。それでも、賃上げの多くは消費者物価の上昇によって相殺されました。
上の図は、次のデータを用いて、現在の堅調な雇用市場を牽引している産業を示したものです:米国労働統計局。後ほど、インフレへの影響や、現在の市場が持続可能かどうかについて検討します。
米国の労働市場を牽引しているものは何か?
概して、1月はサービス主導型産業が雇用増加の最も高い割合を占めました。
ただし、以下の表が示すように、サービス部門の重要な一角である余暇・接客業の雇用は、パンデミック前の水準をなお下回っています。小売サービスでも同様の傾向がみられます。

2020年以降、150万人の雇用を増やしたのは専門・ビジネスサービスであり、全体で最も多くなっています。この部門には、法律、会計、獣医、エンジニアリングなどの専門サービスが含まれます。
運輸・倉庫業でも大きな伸びがみられます。昨年、この部門では平均して年2万3,000人の雇用が増加し、パンデミックの期間中に合計で約95万5,000人増えました。現在、トラック運送業の雇用は2019年の水準を上回っており、倉庫の雇用は約50%高くなっています。
製造業は最も高い伸びを示してはいませんが、同部門の失業率は2.4%と、各産業部門の中で最も低い水準の一つです。一方で、同産業は深刻な人手不足に直面しています。失業している熟練労働者がすべて空きポストに就いたとしても、耐久財製造業の求人の3分の1は埋まらないままになるとみられます。
賃金上昇の鈍化
失業率は極めて低い水準にあるものの、賃金の伸びは鈍化しています。1月の賃金上昇率は4.4%に低下し、昨年3月の数十年ぶりの高水準である5.9%から下がりました。
同時に、賃金の伸びはインフレ率を約1%下回っています。
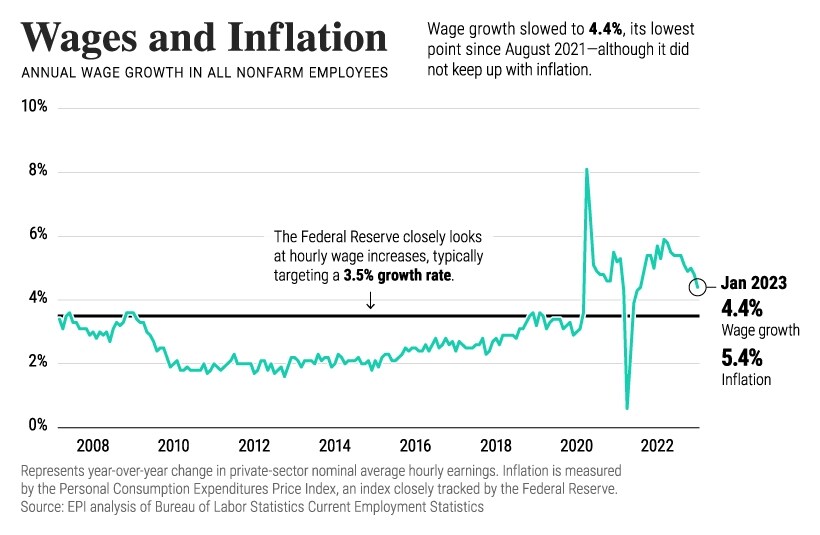
連邦準備制度は賃金の伸びを注意深く監視しています。通常、同制度の年間賃金上昇率の目標は3.5%で、これは2%のインフレ率と両立する水準です。
現在の環境において、この賃金上昇の傾向は諸刃の剣となっています。賃金の伸びが鈍化すると、労働者は賃金がインフレに追いつくことが難しくなります。一方で、賃金上昇の鈍化は、そもそもインフレが高まること、そして金利がさらに上昇することを防ぐのに役立つ可能性があります。
雇用市場は今後どこへ向かうのか?
誰もが気にしている問題は、現在の雇用市場がこの先も底堅さを保てるかどうかです。
フィッチ・レーティングスによると、金利上昇に伴う総需要の減速が米国の労働市場に重しとなり始め、1月に生まれた51万7,000人の新規雇用(アナリストの予想の3倍の水準)も長くは続かないとされています。
やがて、借入コストの上昇と報酬コストの高止まりの両方が企業収益を圧迫する可能性があります。一方で、パンデミックは労働市場を変えました。救済策関連の法整備が雇用市場を下支えし続ける可能性があるほか、退職やその他の理由で労働者が減少し、人手不足が続くことも考えられます。
失業率が遅行指標であることを考えると、経済への実質的な影響は、米国の労働市場に亀裂が見え始める前に表れる可能性が高いといえます。




