中国の銀行は投資とイノベーションを通じて銀行業務のデジタル化を主導しているが、さらなる効果を生み出せる領域は依然として残されている。
銀行セクターのデジタル変革を加速するには、銀行は顧客が個人データに関する権利を行使できるよう促し、デジタル化とグリーン開発を連携させ、恵まれない人々の利益を守らなければならない。
国際銀行業界は、ソフトウェア・ソリューションを公開・共有し、国境を越えてデジタル技術の適用を標準化し、このプロセスに内在するリスクを認識して軽減することで、銀行業務のデジタル変革を前進させることができる。
デジタル変革が銀行業の発展を牽引する主要なトレンドであり、中国の銀行が、先頭に立っていることは明らかだ。継続的な投資とイノベーションを通じて、そうした地位を築いている。
しかし、中国の銀行セクターでさえ、銀行業務のデジタル化の可能性を十分に実現するには、まだ道のりがある。大きなデジタル変革が可能な重要領域は3つある。
銀行業務のデジタル化を加速する
1. 個人データの管理権を取り戻す
消費者のデータ権利を確保するのは複雑な場合がある。従来型の実店舗を持つ銀行は、デジタル変革を通じて膨大なデータを蓄積してきた。それらのデータは銀行や商業関係者が自由に利用できる一方で、顧客はデータがもたらす経済的利益を得られない。
顧客が個人データの過剰利用にますます敏感になるなか、中国の銀行は、データ資産の拡大と顧客との良好な関係の維持につながる可能性を失うリスクに直面している。
この問題に対する業界の解決策の一つは、顧客が自分のデータを通貨のように保管できるデータ口座を設けることだ。銀行はその後、市場が決めた価格で、これらの口座にあるデータを利用できる。
恵まれない人々の金融上の権利を守るには、銀行業務のデジタル化に安全策が必要だ。
彭剛、中国建設銀行(ヨーロッパ)S.A.会長、中国建設銀行国際研究所副院長兼事務局長
2. 銀行業務のデジタル化とグリーン開発を連携させる
デジタル技術はグリーン開発を促進できるが、両者の取り組みが常に足並みをそろえているとは限らない。例えば、デジタル機器とサービスは、銀行にとって最大のエネルギー消費源となっている。
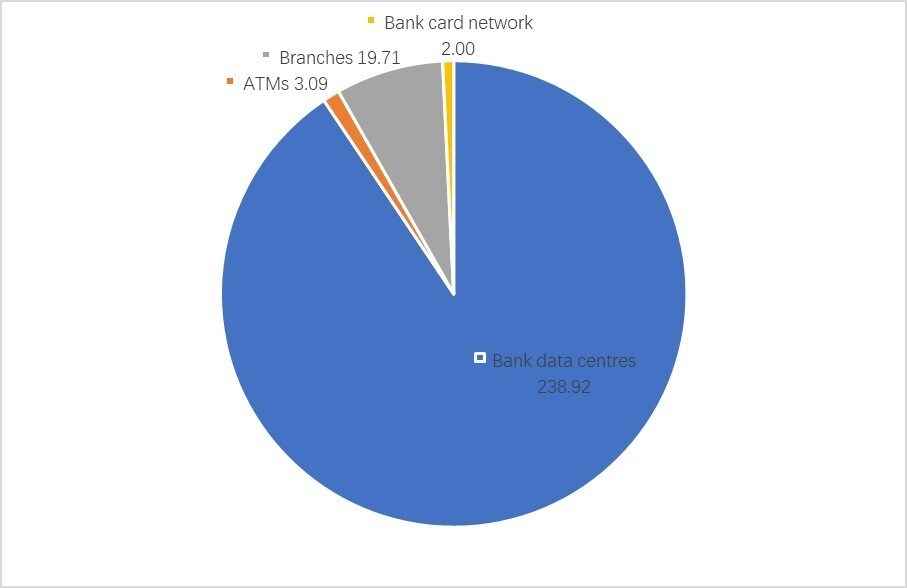
によると、報告書Galaxy Digitalが2021年に発表した報告書によると、銀行業界の年間電力消費量は263.72テラワット時で、そのうち銀行のデータセンターが238.92テラワット時を使用している。中国建設銀行の試算では、2025年までに世界の銀行データセンターが消費する総電力量は、2021年時点で世界第10位の経済規模を持つ国の電力消費量に匹敵する。こうしたデータセンターで使われる電子機器の寿命は通常約5年であり、電子廃棄物の処分も大きな課題となる。
銀行はテクノロジーだけに注目すべきではなく、銀行業務のデジタル化が環境に及ぼす悪影響も考慮すべきだ。中国の銀行業界は、デジタル化とグリーン開発の連携を優先課題と捉えている。その表れとして、中国の銀行はサプライヤー選定にあたり、グリーンなデータサービスを重要な基準としている。
3. 公正なデジタル化
デジタル変革の重要な成果の一つは、銀行が金融サービスを受けられない人々や十分に受けられない人々といった、いわゆる「ロングテール」の顧客の金融ニーズに応え、より広範な経済的不平等をある程度是正できるようになったことだ。しかし、デジタル化は新たな形の不公正をもたらす可能性もある。
例えば、金融面で最も恵まれない人々が銀行を利用できるようにすることは、依然として課題だ。世界のインターネット利用者の割合は、いまだに世界人口の62.5%にとどまる。将来、銀行が主にデジタルチャネルを通じて金融サービスを提供すれば、約30億人が利用できなくなる。銀行取引には少なくとも電子機器とネットワーク接続が必要となり、銀行を利用するための追加負担が生じる。
このような銀行利用には、金融リテラシーに加えて技術的・実務的な知識も求められ、暗黙のハードルとなって多くの人を遠ざけるおそれがある。したがって、恵まれない人々の金融上の権利を守るには、銀行業務のデジタル化に安全策が必要だ。
国際協力を強化し、世界の銀行業界の幅広い参加を促せば、世界規模のデジタル変革の取り組みを、次の3つの方法で加速できる。
デジタル変革を前進させる
1. オープンソースのデジタル技術
従来型の銀行は、デジタル技術に精通しているとは言い難い。そのため、さまざまな面で、オープンソースのソリューションは、急速に進化する銀行業務のデジタル化トレンドに対応する現実的な道筋となる。
オープンに共有すれば、業界を越えてアイデアを集め、問題を特定し、解決策を生み出せる。特に、最先端のデジタル技術には、対話、研究、そして関係者の賛同が必要だ。IT分野で働く人々は、技術の共有に比較的前向きな傾向がある。オープンソースのソフトウェア・プラットフォームであるGitHubは、その証左だ。
従来型の銀行はこの例にならい、デジタル技術に関する同業者間の交流を深めるとともに、自らのデータや技術を一般に公開する方法を探るべきだ。
2. 銀行におけるデジタル技術の適用を標準化する
デジタル技術の適用を規定するルールは、国によって、銀行によって、さらには同じ銀行内でも異なる。例えば、近距離無線通信(NFC)という短距離無線技術群を採用するアプリもあれば、採用せず、特定のスマートフォンとのみ互換性を持つアプリもある。銀行が収集する顧客情報の範囲も統一されていない。
こうした違いは、銀行によるデジタル技術の普及や幅広い活用を妨げると同時に、銀行業界の規制を難しくしている。現時点で、世界の銀行セクターには、技術導入を規定する比較的統一された枠組みがない。そこで、人間中心と社会に役立つ技術という原則を掲げ、合意に基づく技術適用の基準やガイドラインの策定を検討する国際的な連携を確立すれば、従来型銀行のデジタル移行をより適切に導ける可能性がある。
3. 銀行業務のデジタル化に伴う潜在的リスクを認識する
デジタル技術は諸刃の剣だ。2021年、世界の金融業界では、過去最多の分散型サービス妨害(DDoS)攻撃が発生した。これはネットワークをハッキングする一般的な手法の一つだ。銀行は従来の金融リスクから自らを守る必要がある一方、モデルリスク、アルゴリズムの脆弱性、データセキュリティ上の脅威、潜在的な危険にも早期に備える必要がある。
現時点で、従来型の銀行はデジタル化の過程に伴うリスクを十分に考慮しておらず、デジタル業務の先進的な運営で定評を得ている海外銀行から学ぶことができる。ただし、こうしたリスクは、1980年代に定められた資本・市場・オペレーショナルリスクに関する国際合意であるバーゼル合意を基盤に、デジタル化した銀行のリスク特性に対応する新たな規制枠組みを通じて、すでに軽減されつつある可能性もある。
銀行がこれらの領域に留意して銀行業務のデジタル化を加速・推進すれば、その豊かな恩恵をさらに享受できるだろう。




