長寿は、善の力であり経済成長の原動力として活用できる。
金融機関は、消費者の資産と寿命を支えるため、商品をますます多様化させている。
金融計画や健康への意識に向けて行動を後押しすることで、人々がより良い判断を下せるようになる。
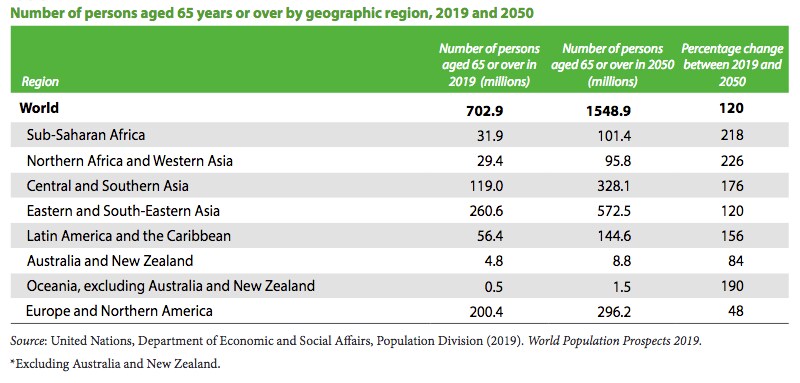
2050年までに、世界人口の3分の2が65歳以上になる見込みであり、国連によれば、世界の高齢化経済の規模は2025年までに27兆ドルに達すると already 推計されている。つまり、高齢化し長く生きる人がさらに増えていく。
政府と企業はいずれも、既存のインフラやビジネスモデルについて革新的な解決策を導入し、再設計と共同創出を行い、高齢化する人口のニーズと要望を支える経済と エコシステムを構築する必要がある。
政府
COVID-19は、私たちの物事の考え方にパラダイムシフトをもたらし、社会に蔓延する甚だしい不正義と不平等を露呈させた。高齢者ケア制度の深刻な状況は明白だった。世界有数の医療制度でさえ、瞬く間に機能不全に陥り、人的資本と財政資本の両面で準備不足と投資不足の状態を映し出した。
先進国では出生率が低下する一方で長寿化が進んでいるため、インフラ、雇用法制、年金制度を前世紀のモデルに頼り続けることはできない。
ほぼゼロ、あるいは一部ではマイナスが続く金利により、貯蓄を持つ退職者の所得は崩壊するか、完全に消えてしまっている。現状では、退職中または退職間近の数百万人が、資金が尽きるという極めて現実的なリスクや、深刻な高齢期の貧困に直面している。
政府は白紙に戻り、より先回りし、予見的で、先を見据えた政策を共同で設計すべき時である。
COVID-19は、これまでには想像もできなかった方法と速さで行動するよう、世界中の政府を後押しした。世界各国で記録的な規模の経済対策が打ち出された。ここから得られる教訓は、重要な社会課題に正面から、同じ緊迫感と熱意をもって取り組むことができ、また取り組まなければならないということである。
長寿は、お金を使おうとする高齢人口の観点からだけでなく、「消費」型のシルバーエコノミーとしてだけでなく、「生産的」なシルバーエコノミーの観点からも、善の力であり経済成長の原動力として活用できる。
健康的な長寿を促進し、生涯学習、より良い医療制度、技術のための機会を創出し近代的なインフラを構築することで、高齢化した人口を抱える国々は、80代に入っても生産的でいられるようになり得る。政策立案者は、人々が長く、健康で、生産的な人生を送れるよう支援するため、ライフコース・アプローチとインクルーシブな政策を統合しなければならない。
今日では、年金基金や社会保障制度へのアクセスに不平等が存在する。特に深刻な影響を受けるのは女性や低技能労働者の傾向があり、多くの人々が極めて不安定で脆弱な状況に置かれている。政策立案者は、再教育と再スキル化の道筋を提供し、社会のあらゆる層が生涯にわたって活動的であり続け、労働市場に留まれるよう支援する必要がある。また、多世代の労働力という概念を支持し、あらゆる形態の年齢差別を根絶することも重要である。
COVID-19は、連帯、共感、社会的セーフティネットがなければ、私たちは皆脆弱であり、最も弱い環のように強くしかあり得ないことを示した。
企業
世界には10億人の退職者がおり、これは企業が取り込むべき数兆ドル規模の経済機会を生み出している。
クレディ・スイス、ABNアムロ、バンク・オブ・アメリカ、バークレイズなどの銀行は、ますます重要性を増すこの層を対象とすることの重要性をすでに認識している。多くの組織が、銀行業務と金融サービスを再設計して、より「年齢に配慮した」ものにし、「Agetech(エイジテック)」を用いた技術革新を導入し、現在世界の富の大部分を保有する層を対象としている。今年、「Longevity Bank(ロンジェビティ・バンク)」と呼ばれる銀行が、英国で60歳以上の人々を特に対象として営業を開始する。
健康を左右する要因の一つは経済の安定であり、その逆もまた然りである。研究によれば、所得や資産が多いほど、健康状態と平均余命が良好であることと関連していることが米国では示されている。健康で活動的な60代の人々は、安定した収入源があれば、依然としてローンを組み、残りの15年から20年の人生の中で返済することができる。
スイスで新たに導入されたモデルは、「Agetech」と「Healthtech(ヘルステック)」を組み合わせ、健康と資産の間の重要な関連性を浮き彫りにしている。消費者の資産と寿命の両方を支えるため、商品やサービスを多様化し提供する金融機関が増えている。
COVID-19の流行に伴い、英国では55歳以上の成人の間で、友人や家族とつながる手段としてテクノロジーを利用する人が顕著に増加した。74%がスマートフォンを利用した。このことは、年齢が適応や学習の障壁ではないことを示している。しかし、高齢者や脆弱な人々を、サイバー犯罪、いじめ、搾取から守るため、十分な啓発と抑止の仕組みを確保しなければならない。
消費者の意識の転換
重要な一歩は、教育・就労・退職という典型的な人生の道筋を、教育・就労・教育・就労・活動的な退職といった、より柔軟で長期化したものへと変えるよう、人生の段階に関する意識を高め、考え方を変えることである。
これには、長期にわたり、自立的で、回復力のある金融生活を送るための計画を人々が立てられるよう、また退職後のための十分な貯蓄を持てるよう、優れた金融リテラシーが伴う必要がある。さらに、考え方を転換し、金融計画や健康への意識に向けて行動を後押しすることで、人々が長期的な視点でより良い判断や選択を下せるようになる。
年金基金や社会保障給付は、複雑な計算式や数式を伴う傾向があり、多くの受給者は、高齢時における正確な金銭的収入を把握することが難しく、予測もしにくいと感じている。適切な水準のリテラシーを提供し、情報を明確にし、人々が自らの拠出金の見直しと管理に定期的に関わるようにすることで、大きな違いを生み出すことができる。特に、人々が自身の金銭的な健康と将来をより主体的に担っていると感じられる場合にはなおさらである。
正しい対応ができている国はまだなく、人々が先を見据え、事前に計画を立て、労働市場に長く留まり続けるよう促すための、適切な政策とインセンティブの組み合わせを整えるには、世界的な協力が大いに必要とされている。その手段は、税制優遇措置、再教育の機会、年齢差別禁止規定の組み合わせである。目標は、寿命の延びに、良好な健康とより大きな繁栄を伴わせることである。




