銀行危機は世界経済の成長に大きな影響を与えかねません。
世界経済フォーラムの最新の「チーフエコノミスト・アウトルック」は、最近の銀行業界の混乱が各国経済に「不安を広げた」と指摘しています。
主要エコノミスト3名が、最近の銀行業界の混乱が世界的な景気後退の可能性を高めるかどうかについて見解を示します。
2023年3月、世界の金融市場は世界各地で発生した深刻な銀行危機により動揺しました。
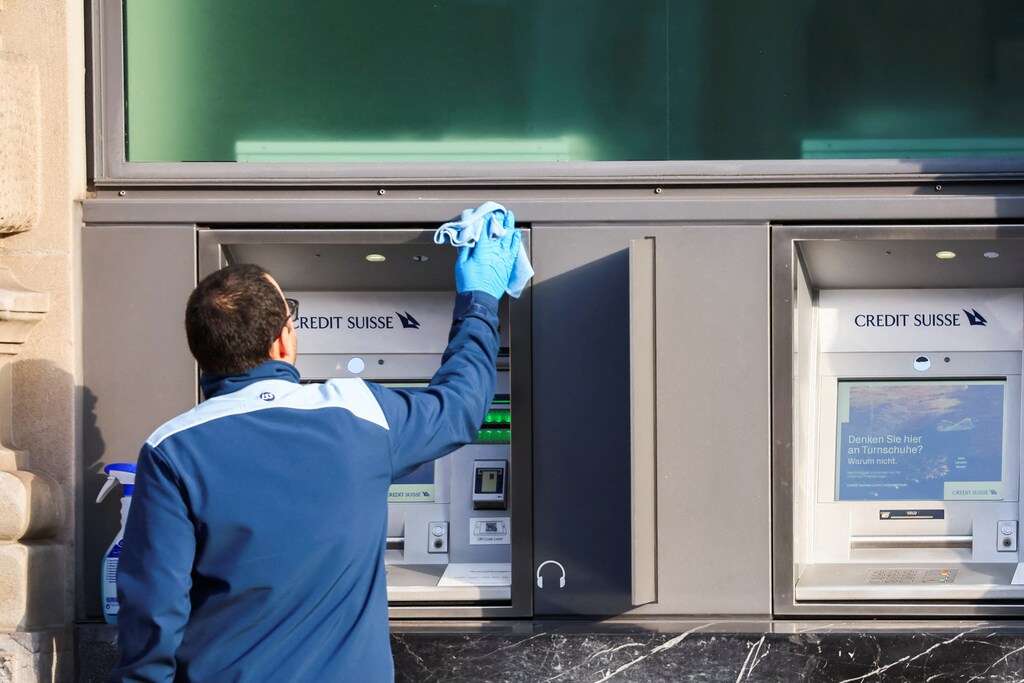
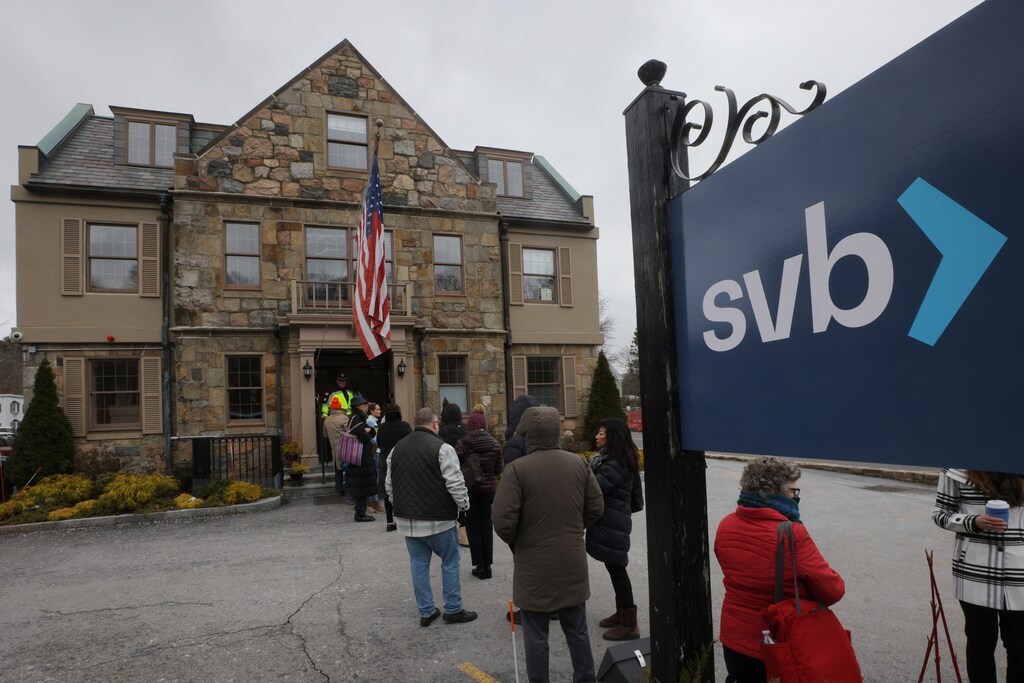
米国では、取り付け騒ぎが相次ぎ、テクノロジー投資家と深く結びついていたシリコンバレー銀行や、その他複数の中規模金融機関が経営破綻しました。一方スイスでは、経営難に陥っていたクレディ・スイスの信用が失墜し、政府の仲介によりUBSが買収することになりました。
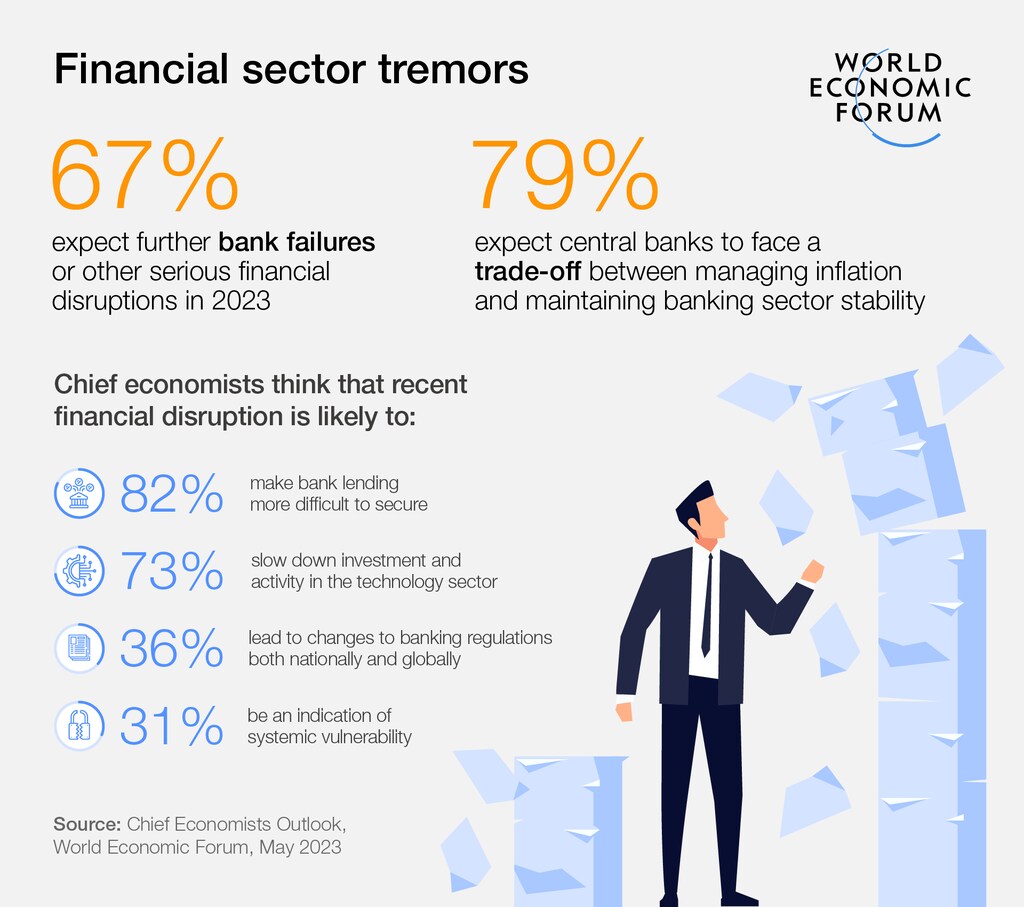
世界経済フォーラムの最新の「チーフエコノミスト・アウトルック」では、「これらの銀行の破綻と、それによって引き起こされた市場のパニックは、2007~08年の世界金融危機を招いたような体系的な金融脆弱性への懸念を一時的に呼び起こした」と指摘されています。
報告書で調査対象となったチーフエコノミストの約70%は、最近の銀行危機を体系的な弱体化の兆候ではなく、個別の事象であると評価しました。それでも、回答者の大多数は、今年さらに銀行の破綻が起きると予想していると述べています。報告書は次のように指摘しています。「体系的な混乱への懸念はその後和らいだものの、金利の急速な引き上げが影響し始めるにつれ、金融の脆弱な部分が明らかになることへの懸念は残っています。」
では、最近の銀行業界の混乱は、世界全体または特定の国の景気後退の可能性を高めたのでしょうか。以下の発言で、3名のチーフエコノミストが見解を示します。

Paul Donovan、チーフエコノミスト、UBSグローバル・ウェルス・マネジメント
「過去2年間で、主要な経済国のほとんどで実質賃金が急落しました。通常であれば、これは大幅な景気後退を引き起こしていたはずですが、信用利用の増加とパンデミック期の貯蓄の異例の増加が重なったことで、個人消費は比較的堅調に保たれました。
「2023年の景気減速の深刻度は、貯蓄と信用へのアクセスが尽きる前に実質賃金が安定するかどうかにかかっています。そのため、銀行システムの変動が融資基準の引き締めを加速させるならば、急激な景気減速のリスクは確実に高まるはずです。
「信用基準の引き締めが消費者に与える影響は、不均一になる可能性が高いです。特に米国では、低所得世帯が日常生活費を賄うために信用に頼ってきました。残念ながら、データの質からは、リアルタイムでの経済的損害について限られた示唆しか得られません。適切な分析のためには、どの銀行が融資基準を引き締めているのか、そして通常それらの銀行から借り入れているのはどの社会集団なのかを理解する必要がありますが、そのようなデータは容易には入手できません。
「現時点で入手可能な数値から読み取れる兆候からすると、今回の銀行業界の混乱は、現時点では、成長の基本シナリオをより悲観的にするものではなく、下振れリスクの確率がわずかに高まったものと捉えるべきです。」
Rima Bhatia、グループ経済顧問、Gulf International Bank
「最近の銀行業界の混乱が起きる前から、経済の不安定化と地政学的緊張によって景気後退への懸念が高まっていました。このリスクは、急速な金利引き上げによる脆弱性の蓄積が避けられない形で表面化するにつれ、さらに高まっています。中央銀行の対応により銀行セクターの混乱と金融伝染のリスクは抑えられていますが、まだ予想外の事態が起こる可能性があります。
「金利引き上げを継続するための要素は依然として揃っています。その結果、景気後退のリスクが高まっただけでなく、その影響力も強まっています。先進国、特に米国、英国、欧州は景気後退の影響を最も受けやすい状況にあります。景気後退の期間が長引くほど、景気後退が深刻化し、最終的に新興国および開発途上国の状況を悪化させる可能性が高まります。」
Jérôme Jean Haegeli、グループ・チーフエコノミスト兼マネージング・ディレクター、Swiss Re
「1970年代以降で最も速いペースで金利が引き締められている中、信用収縮のリスクが高まっています。私の見解では、物価の安定を取り戻す闘いに勝つことが不可欠です。中央銀行は金利引き上げにおいて対応が遅れたと考えられる上、米国では大規模な財政刺激策が実施されたため、労働市場の大幅な減速、ひいては成長の鈍化なしに賃金インフレが収束するとは考えにくいです。
「しかし、2023年は2008年ではありません。私の見解では、銀行業界の混乱が起きるはるか以前から、インフレを伴う景気後退の局面に入っていました。現在見られている資金調達コストの上昇と融資条件の引き締めは、景気後退の可能性を高めています。インフレを抑制するには成長の鈍化が必要であり、その意味で、今回の銀行業界の混乱は、2008年のような新たな世界金融危機の始まりを示すものではありません。
「今日はまた、銀行の資本基盤が大幅に強化されている点でも異なります。しかし、懸念点としては、金融市場のインフラも今日では世界金融危機の当時とは大きく異なっています。中央銀行にとって金融の安定と金融政策の運営を分けて維持することは非常に困難になるでしょう。その結果、市場の変動という「亡霊」により、定期的に警鐘が鳴らされることになると考えられます。」